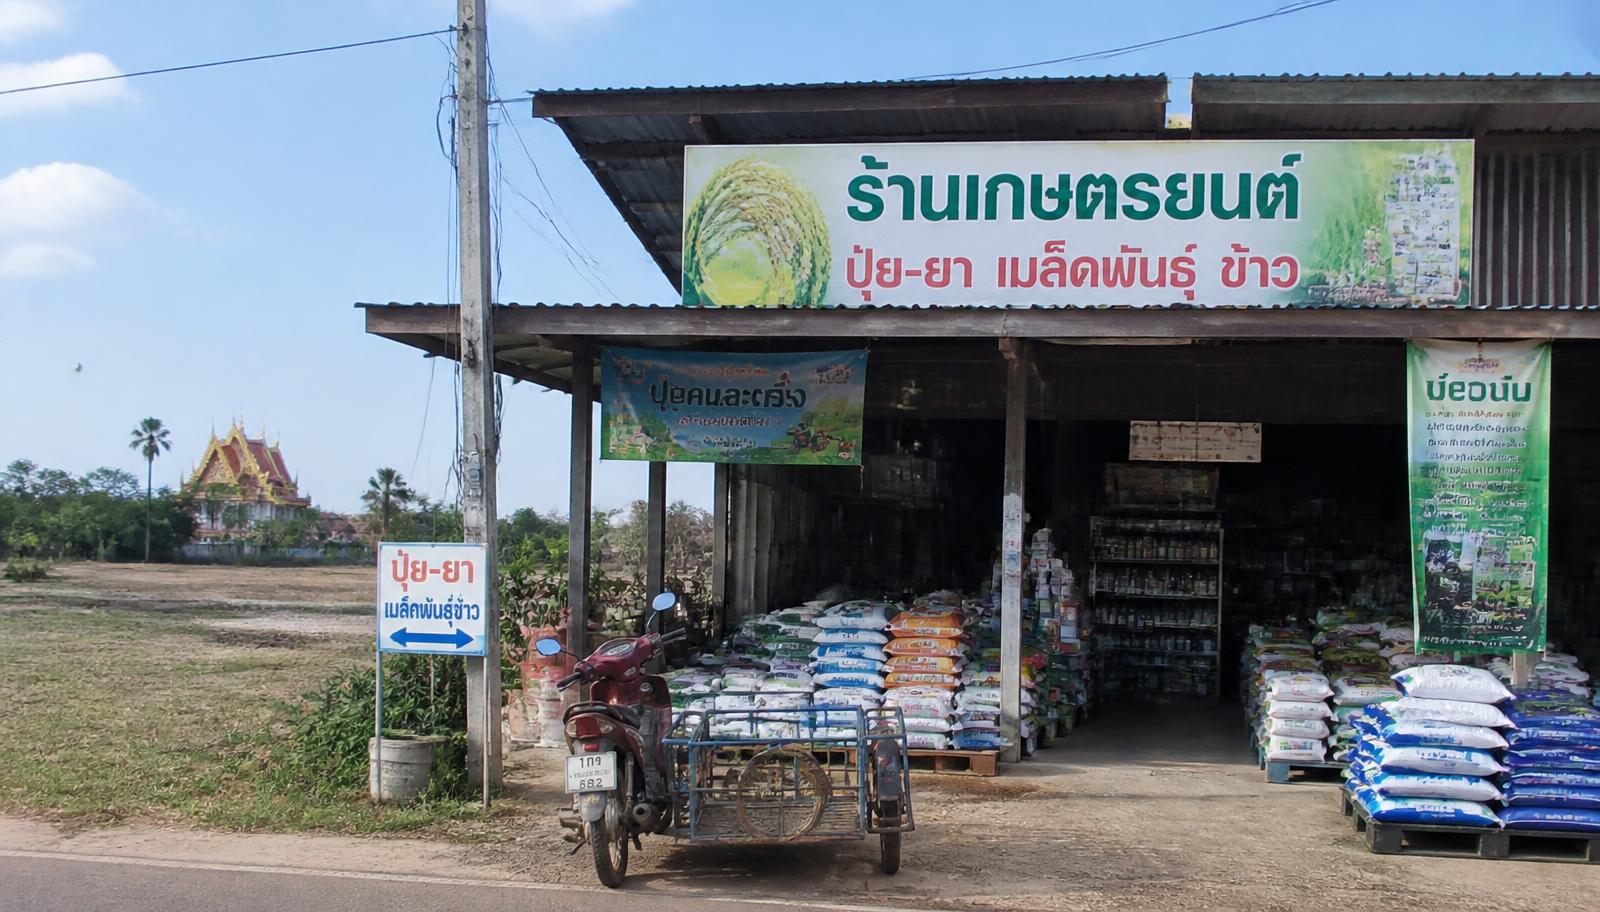
ร้านปัจจัยการผลิตในอำนาจเจริญขายเชื่อให้ลูกค้าประจำตลอดฤดูปลูก แล้วรอเก็บเงินหลังเกี่ยว ยอดลูกหนี้จึงพุ่งสูงในช่วงที่เงินสดน้อยที่สุดของปี เราแยกทะเบียนลูกหนี้ตามรอบเก็บเกี่ยวและกำหนดวันติดตามชัดเจน พร้อมบันทึกของแถมและส่วนลดท้ายฤดูเป็นรายการของตัวเอง เจ้าของร้านจะเห็นว่ากำไรที่หายไปมาจากส่วนลดหรือมาจากหนี้ที่เก็บไม่ได้ ซึ่งเป็นสองปัญหาที่ต้องแก้ต่างวิธีกัน
งานรับจ้างรถไถ รถเกี่ยว และรถหยอดเมล็ดคิดค่าจ้างเป็นไร่ ค่าน้ำมันและค่าซ่อมจึงกินกำไรได้เงียบ ๆ ถ้าไม่รู้ต้นทุนต่อไร่จริง เราให้บันทึกรอบงานแยกตามแปลงและชนิดเครื่องจักร ผูกกับบิลน้ำมันและอะไหล่ในเดือนเดียวกัน แล้วคำนวณต้นทุนต่อไร่แต่ละคัน เมื่อมีตัวเลขนี้ การตั้งค่าจ้างฤดูถัดไปและการตัดสินใจว่าจะซ่อมหรือเปลี่ยนเครื่องจะยืนอยู่บนข้อมูล ไม่ใช่ความรู้สึก
โรงสีและผู้รวบรวมข้าวหอมรับซื้อจากเกษตรกรรายย่อยที่ไม่มีใบกำกับภาษี ต้นทุนซื้อจึงต้องพิสูจน์ด้วยเอกสารที่กิจการออกเอง เราวางแบบใบรับซื้อที่ระบุความชื้น น้ำหนักหลังหัก สิ่งเจือปน และผู้รับเงิน ให้เจ้าหน้าที่หน้าลานกรอกได้ในไม่กี่บรรทัด ยอดรวมรายวันถูกส่งเข้าระบบบัญชีทันที ทำให้ปริมาณข้าวในโรงตรงกับตัวเลขในสมุด และเมื่อมีการตรวจสอบภายหลังก็อธิบายได้ครบทุกกระสอบ
ขายเชื่อทั้งฤดูแต่ต้องมีเงินหมุน
ปัญหาที่พบมากที่สุดของร้านค้าเกษตรในจังหวัดนี้ไม่ใช่ยอดขาย แต่คือช่องว่างระหว่างวันจ่ายซัพพลายเออร์กับวันเก็บเงินจากลูกค้า เราทำตารางกระแสเงินสดรายสัปดาห์ที่แยกยอดต้องจ่ายจริงออกจากยอดที่ยังรอเก็บ กำหนดเพดานวงเงินเชื่อรายรายเป็นตัวเลขไม่ใช่ความคุ้นเคย และตั้งเงื่อนไขวางเงินมัดจำสำหรับออร์เดอร์ใหญ่ ผลคือร้านยังรักษาลูกค้าเดิมได้โดยไม่ต้องกู้ระยะสั้นดอกเบี้ยสูงมาปิดช่องว่างทุกต้นฤดู
ภาษีหัก ณ ที่จ่ายในงานรับจ้างเกษตร
เมื่อกิจการรับจ้างจากนิติบุคคล เช่น สหกรณ์ วิสาหกิจชุมชนที่จดทะเบียน หรือโรงสีที่เป็นบริษัท ผู้จ่ายเงินมีหน้าที่หักภาษีก่อนจ่าย หนังสือรับรองการหักภาษีที่ได้มาคือเครดิตที่ใช้ลดภาษีปลายปี แต่เอกสารเหล่านี้มักหายไปกับใบวางบิลในกระเป๋ารถ เราตั้งแฟ้มรับหนังสือรับรองแยกตามผู้จ่ายและเดือน ตรวจยอดสะสมทุกไตรมาสกับรายได้ที่บันทึกไว้ ถ้าขาดฉบับใดจะทวงได้ทันเวลา ไม่ใช่มารู้ตอนปิดงบแล้วเสียเครดิตภาษีไปเปล่า ๆ
จดทะเบียนเป็นนิติบุคคลตอนไหนจึงคุ้ม
เจ้าของร้านหลายรายในอำนาจเจริญเริ่มจากบุคคลธรรมดา แล้วเจอกำแพงตอนที่คู่ค้ารายใหญ่ขอใบกำกับภาษีหรือขอทำสัญญากับนิติบุคคล เราเทียบภาระภาษีสองรูปแบบด้วยตัวเลขของกิจการเอง คือรายได้พึงประเมินแบบบุคคลกับกำไรสุทธิแบบบริษัท รวมค่าใช้จ่ายทำบัญชีและสอบบัญชีที่จะเพิ่มขึ้น พร้อมพิจารณาว่าจะต้องเข้าระบบภาษีมูลค่าเพิ่มด้วยหรือไม่ เมื่อเห็นภาพครบทั้งภาระและโอกาสรับงานใหม่ การตัดสินใจจะไม่ใช่การเดาตามคำบอกเล่าของร้านข้างเคียง