TH-14

งานบัญชีและกฎหมายสำหรับผู้ผลิตและซัพพลายเออร์ในพระนครศรีอยุธยา

นิคมอุตสาหกรรมหลายแห่งในจังหวัดนี้ทำให้ผู้ประกอบการรายกลางต้องทำงานตามมาตรฐานเอกสารของบริษัทแม่ต่างประเทศ ทั้งรายงานต้นทุน การตรวจสอบซัพพลายเออร์ และการยืนยันสิทธิประโยชน์ทางภาษีในแต่ละรอบ

ขอใบเสนอราคา
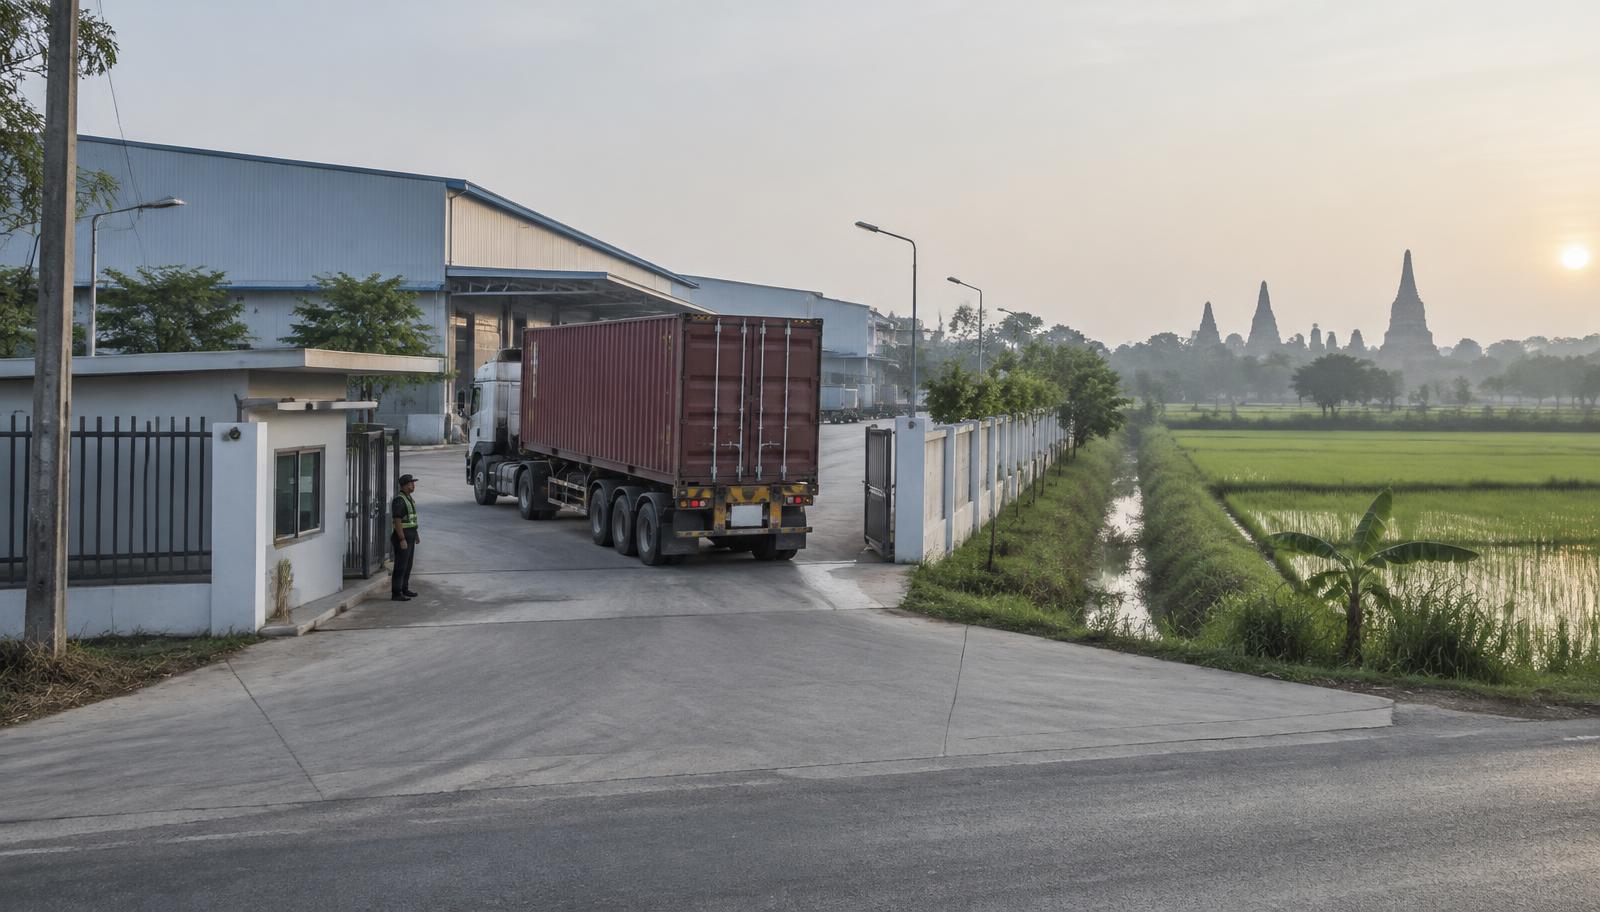
ทางเข้าโรงงานในเขตอุตสาหกรรมจังหวัดพระนครศรีอยุธยา มีรถหัวลากตู้คอนเทนเนอร์และทุ่งนาอยู่ด้านข้าง

โรงงานในเขตอุตสาหกรรมของอยุธยาส่วนมากขายให้ผู้ผลิตรายใหญ่ที่ตรวจซัพพลายเออร์เป็นประจำ คำถามที่ถูกถามซ้ำในการตรวจคือกิจการคิดต้นทุนต่อหน่วยอย่างไร ปันส่วนค่าโสหุ้ยด้วยเกณฑ์อะไร และมีระบบควบคุมการรับจ่ายวัตถุดิบแบบไหน หากตอบไม่ได้ด้วยเอกสารชุดเดียวกันทุกครั้ง คะแนนการตรวจจะตกลง ซึ่งกระทบคำสั่งซื้อรอบถัดไปมากกว่าที่หลายรายคาด

จังหวัดนี้ยังมีกิจการจำนวนมากที่ได้รับสิทธิประโยชน์ส่งเสริมการลงทุน เงื่อนไขที่ต้องรักษาไม่ใช่แค่การยื่นรายงานตามกำหนด แต่รวมถึงการแยกรายได้และรายจ่ายของกิจการที่ได้รับสิทธิออกจากกิจการอื่นให้ชัดเจนในระบบบัญชี เมื่อขายสินค้าที่ไม่อยู่ในบัตรส่งเสริมปนเข้าไปในสายเดียวกัน การคำนวณกำไรที่ได้รับยกเว้นจะกลายเป็นงานย้อนหลังที่ต้องรื้อทั้งปี

ด้านข้อพิพาท เรื่องที่พบมากคือคำสั่งซื้อที่ถูกยกเลิกหรือลดจำนวนหลังจากผู้ผลิตสั่งวัตถุดิบไปแล้ว และการเรียกค่าเสียหายจากสินค้าที่ทำให้สายการผลิตของลูกค้าต้องหยุด สองกรณีนี้ต่างกันที่ฐานการคำนวณค่าเสียหาย เราจึงเริ่มจากอ่านเงื่อนไขการสั่งซื้อและข้อตกลงคุณภาพก่อนตอบว่าฝ่ายใดมีน้ำหนักกว่า

ต้นทุนต่อหน่วยที่ผ่านการตรวจของลูกค้ารายใหญ่

เราจัดโครงต้นทุนสามชั้น คือวัตถุดิบตามสูตรการผลิต ค่าแรงตรงตามเวลามาตรฐาน และค่าโสหุ้ยที่ปันด้วยเกณฑ์ที่ประกาศไว้ล่วงหน้า พร้อมกำหนดวิธีจัดการผลต่างเมื่อของเสียหรือเวลาผลิตจริงเกินมาตรฐาน จุดสำคัญคือความคงเส้นคงวา ผู้ตรวจไม่ได้มองหาต้นทุนที่ต่ำที่สุด แต่มองหาวิธีคิดที่อธิบายได้และใช้เหมือนกันทุกงวด

รักษาสิทธิประโยชน์ด้วยการแยกบัญชีตั้งแต่ต้นปี

แนวปฏิบัติที่ปลอดภัยคือเปิดศูนย์ต้นทุนแยกสำหรับกิจกรรมที่อยู่ในบัตรส่งเสริม และกำหนดกฎการปันส่วนสำหรับทรัพยากรที่ใช้ร่วมกัน เช่น อาคาร เครื่องจักรกลาง และทีมคุณภาพ ตั้งแต่ก่อนเริ่มรอบบัญชี ไม่ใช่ตอนเตรียมยื่นแบบ วิธีนี้ทำให้รายงานที่ต้องส่งตรงกับตัวเลขในสมุดบัญชีโดยไม่ต้องทำกระดาษทำการชุดที่สอง

ข้อตกลงคุณภาพและเพดานความรับผิดต่อสายการผลิต

เมื่อชิ้นงานมีปัญหา ลูกค้ามักเรียกค่าเสียหายรวมค่าหยุดสายการผลิต ค่าคัดแยก และค่าขนส่งด่วน ตัวเลขจึงสูงกว่ามูลค่าคำสั่งซื้อหลายเท่า เราเจรจาให้มีเพดานความรับผิด ระยะเวลาแจ้งความบกพร่อง และวิธีตรวจร่วมกันก่อนสรุปสาเหตุ ข้อกำหนดสามข้อนี้ทำให้ความเสี่ยงกลายเป็นจำนวนที่ประเมินได้ และประกันภัยความรับผิดจากผลิตภัณฑ์ก็รับได้ตรงจุดขึ้น

แรงงานตามฤดูการผลิตและการต่อสัญญาซ้ำ

โรงงานหลายแห่งเพิ่มกำลังคนช่วงคำสั่งซื้อสูงด้วยสัญญาจ้างมีกำหนดเวลา แต่การต่อสัญญาแบบเดิมซ้ำหลายรอบกับคนเดิมในงานที่เป็นงานปกติของธุรกิจ มีแนวโน้มถูกพิจารณาว่าเป็นการจ้างที่ไม่มีกำหนดระยะเวลา ซึ่งเปลี่ยนภาระค่าชดเชยเมื่อสิ้นสุดการจ้าง เราช่วยออกแบบว่างานส่วนไหนควรใช้พนักงานประจำ ส่วนไหนควรใช้ผู้ให้บริการภายนอกที่รับผิดชอบผลงานเป็นชิ้น

หน่วยงานที่ต้องติดต่อในพระนครศรีอยุธยา

  • สำนักงานสรรพากรพื้นที่พระนครศรีอยุธยา

    การยื่นแบบภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม และการตรวจการใช้สิทธิยกเว้นตามบัตรส่งเสริม

  • สำนักงานนิคมอุตสาหกรรมที่ตั้งโรงงาน

    ใบอนุญาตใช้ที่ดินและประกอบกิจการในนิคม การแจ้งเปลี่ยนแปลงกำลังผลิต และเงื่อนไขการใช้สาธารณูปโภค

  • สำนักงานสวัสดิการและคุ้มครองแรงงานจังหวัดพระนครศรีอยุธยา

    ตรวจสภาพการจ้าง รับคำร้องลูกจ้าง และการยื่นข้อบังคับเกี่ยวกับการทำงาน

  • สำนักงานที่ดินจังหวัดพระนครศรีอยุธยาและสาขา

    จดทะเบียนสิทธิและนิติกรรม การจำนองเพื่อขอสินเชื่อ และการจดทะเบียนสัญญาเช่าระยะยาว

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ข้อพิพาททางการค้าระหว่างผู้ผลิตกับคู่ค้าในจังหวัดยื่นที่ศาลจังหวัดพระนครศรีอยุธยา เว้นแต่คู่สัญญาตกลงให้ใช้อนุญาโตตุลาการ
  • คดีเลิกจ้างและค่าชดเชยของโรงงานในพื้นที่นี้อยู่ในเขตอำนาจศาลแรงงานภาคที่ดูแลจังหวัดภาคกลางตอนบน
  • ข้อพิพาทเกี่ยวกับสิทธิในเครื่องหมายการค้าหรือความลับทางการค้าที่เกิดจากงานรับจ้างผลิต อยู่ในอำนาจของศาลชำนัญพิเศษด้านทรัพย์สินทางปัญญาและการค้าระหว่างประเทศที่ตั้งอยู่ในกรุงเทพมหานคร

สาขาที่ใกล้ที่สุดของเราสำหรับพระนครศรีอยุธยา คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในพระนครศรีอยุธยา

โดยทั่วไปการยื่นล่าช้ารอบเดียวไม่ได้ทำให้สิทธิสิ้นไปโดยอัตโนมัติ แต่เป็นการไม่ปฏิบัติตามเงื่อนไขที่อาจนำไปสู่หนังสือเตือนหรือการทบทวนสิทธิ ทางที่ควรทำคือยื่นย้อนหลังพร้อมคำชี้แจงเหตุผลทันทีที่ทราบ และตรวจว่ามีเงื่อนไขข้ออื่นที่ค้างอยู่ในรอบเดียวกันหรือไม่ เพราะมักพบว่าเรื่องที่ค้างมาพร้อมกันหลายข้อ

คำตอบนี้ช่วยได้ไหม

ถ้าท่านเป็นผู้ผลิตหรือซัพพลายเออร์ในอยุธยาและกำลังเตรียมรับการตรวจจากลูกค้ารายใหญ่ หรือมีข้อพิพาทเรื่องคำสั่งซื้อ ส่งเงื่อนไขการซื้อขาย ข้อตกลงคุณภาพ และโครงสร้างต้นทุนที่ใช้อยู่มาให้เราดูก่อนได้

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี