TH-26

บัญชีและภาษีสำหรับกิจการในนครนายก จังหวัดที่รายได้มาจากนักท่องเที่ยวสุดสัปดาห์และไม้ดอกไม้ประดับ

นครนายกอยู่ใกล้กรุงเทพฯ พอที่จะรับนักท่องเที่ยวแบบไปกลับ รายรับจึงกระจุกอยู่วันเสาร์อาทิตย์และวันหยุดต่อเนื่อง ขณะที่ค่าใช้จ่ายเดินทุกวัน อีกฐานรายได้คือสวนไม้ประดับและผลไม้ ซึ่งมีต้นทุนที่กินเวลาหลายฤดูก่อนจะขายได้

ขอใบเสนอราคา
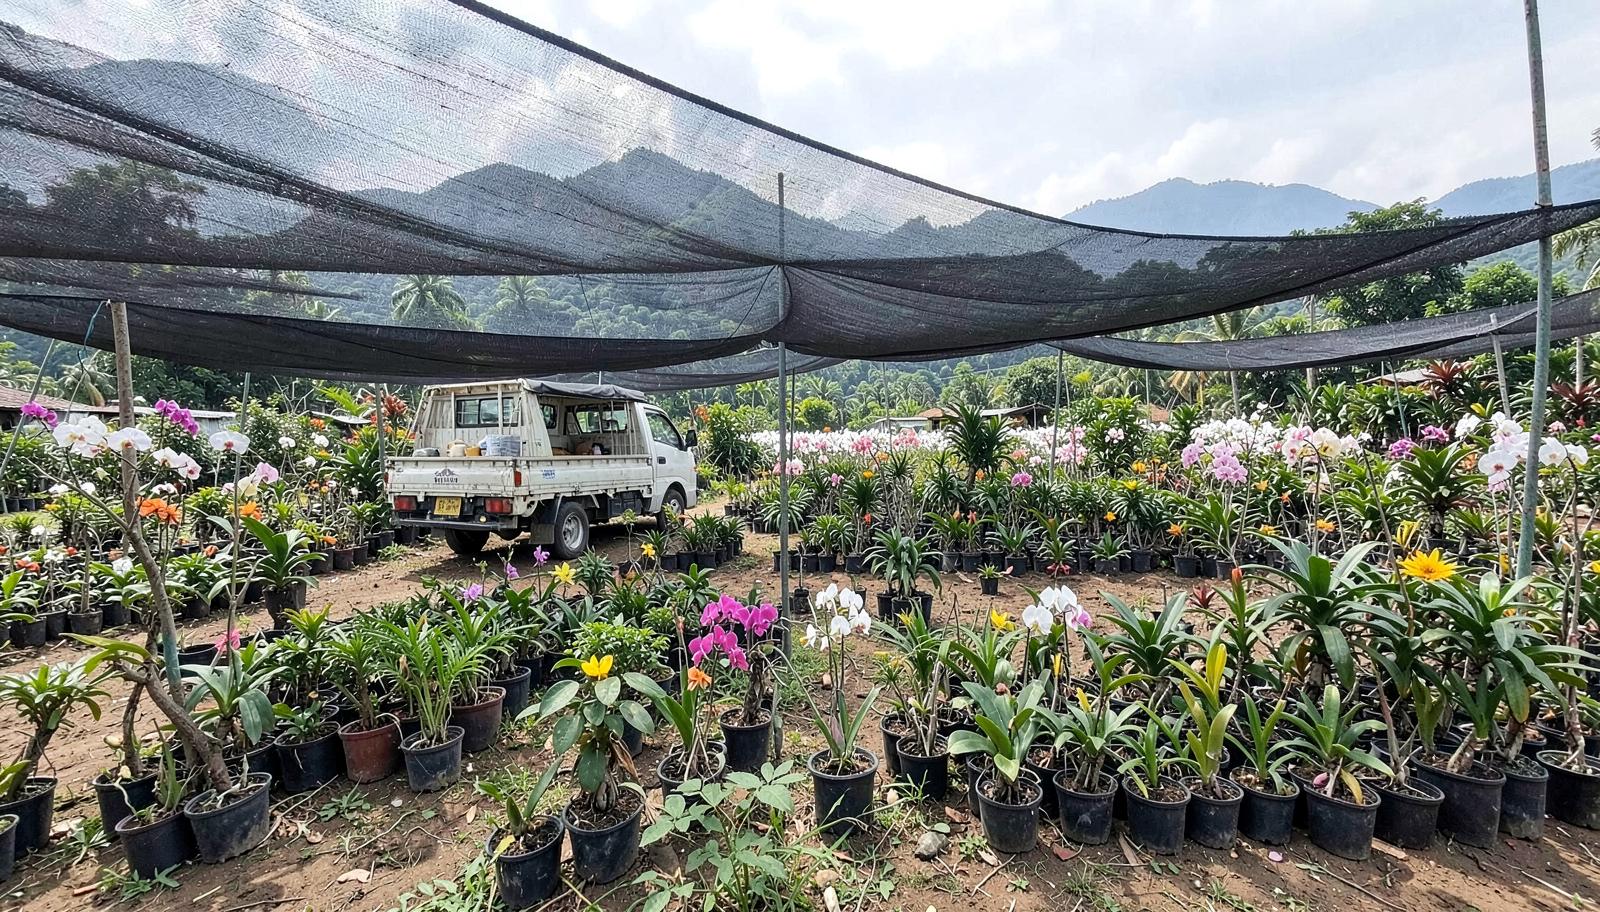
สวนไม้ประดับในนครนายกใต้ตาข่ายพรางแสง มีกล้วยไม้และไม้กระถางเรียงเป็นแถว รถกระบะจอดขนต้นไม้ และภูเขาอยู่ด้านหลัง

กิจการล่องแก่ง แคมป์ และร้านอาหารริมน้ำในนครนายกมีลักษณะรายได้ที่ผันตามอากาศอย่างชัดเจน สัปดาห์ที่ฝนตกหนักอาจไม่มีลูกค้าเลย ส่วนวันหยุดยาวคนแน่นจนต้องจ้างเสริม การอ่านตัวเลขเป็นเดือนเดี่ยวจึงหลอกได้ง่าย เราจัดงบแบบดูรายสัปดาห์ควบคู่รายปี แยกต้นทุนคงที่ที่ต้องจ่ายแม้ไม่มีลูกค้าออกจากต้นทุนที่เพิ่มตามจำนวนคน เจ้าของจะเห็นว่าต้องมีลูกค้ากี่คนต่อสัปดาห์จึงคุ้มค่าใช้จ่ายจริง

สวนไม้ประดับและกล้าไม้ลงทุนกับต้นแม่พันธุ์ โรงเรือน และระบบน้ำก่อนมีรายได้ ต้นทุนเหล่านี้ไม่ควรบันทึกเป็นค่าใช้จ่ายทั้งก้อนในปีที่จ่าย เราแยกสิ่งที่เป็นทรัพย์สินใช้งานหลายปีออกจากค่าใช้จ่ายประจำ กำหนดอายุการใช้งานที่สมเหตุสมผล และคุมต้นทุนต้นไม้ที่ยังไม่ขายเป็นสินค้าคงเหลือ กำไรที่ได้จึงสะท้อนผลของฤดูที่ขายจริง ไม่ใช่ภาพขาดทุนปลอมในปีที่ลงทุน

โฮมสเตย์และที่พักขนาดเล็กในนครนายกหลายแห่งเริ่มจากบ้านของเจ้าของ ค่าไฟ ค่าน้ำ และค่าอินเทอร์เน็ตจึงปนกันระหว่างใช้ส่วนตัวกับใช้รับแขก ถ้าไม่แยกสัดส่วนไว้ล่วงหน้า รายจ่ายส่วนนี้จะถูกตั้งคำถามทั้งจำนวน เราวางเกณฑ์เฉลี่ยตามพื้นที่หรือจำนวนห้องที่ใช้รับแขก บันทึกเกณฑ์ไว้เป็นลายลักษณ์อักษร แล้วใช้เกณฑ์เดิมทุกเดือนอย่างสม่ำเสมอ เพื่อให้คำอธิบายมั่นคงเมื่อถูกสอบถาม

กิจกรรมกลางแจ้งกับความเสี่ยงที่ต้องปรากฏในตัวเลข

ธุรกิจล่องแก่ง เดินป่า และกิจกรรมผาดโผนในนครนายกมีความเสี่ยงต่ออุบัติเหตุที่กระทบทั้งชื่อเสียงและกระแสเงินสด ประกันภัยความรับผิดต่อบุคคลภายนอกและค่าตรวจสภาพอุปกรณ์จึงเป็นต้นทุนที่ต้องมีในงบ ไม่ใช่รายจ่ายที่ตัดออกเมื่อรายได้ตก เราจัดโครงสร้างค่าใช้จ่ายให้เห็นค่าใช้จ่ายด้านความปลอดภัยเป็นบรรทัดของตัวเอง พร้อมเก็บเอกสารตรวจอุปกรณ์และบันทึกการอบรมพนักงานไว้เป็นชุด เอกสารเหล่านี้ทั้งลดเบี้ยประกันในระยะยาวและช่วยได้จริงเมื่อมีข้อพิพาท

เงินมัดจำที่ยังไม่ใช่รายได้

ที่พักและผู้จัดกิจกรรมในนครนายกรับมัดจำล่วงหน้าเป็นเรื่องปกติ บางรายรับข้ามปีสำหรับงานสัมมนาหรือค่ายกิจกรรม การบันทึกเงินมัดจำเป็นรายได้ทันทีที่รับทำให้กำไรของปีบวมเกินจริงและเสียภาษีเร็วกว่าที่ควร เราตั้งบัญชีเงินรับล่วงหน้าแยกไว้ แล้วรับรู้เป็นรายได้เมื่อให้บริการจริงหรือเมื่อสิทธิของลูกค้าสิ้นสุดตามเงื่อนไขที่เขียนไว้ในใบจอง เงื่อนไขการคืนเงินจึงต้องชัดเจนบนเอกสารตั้งแต่วันจอง ไม่ใช่ตกลงกันด้วยปากเปล่า

ที่ดินเกษตรที่เปลี่ยนมาใช้เชิงพาณิชย์

เจ้าของสวนในนครนายกจำนวนมากเปิดพื้นที่ส่วนหนึ่งเป็นคาเฟ่ ลานกางเต็นท์ หรือจุดถ่ายรูป ซึ่งเปลี่ยนลักษณะการใช้ประโยชน์ในที่ดินและอาจเปลี่ยนอัตราภาษีที่ดินและสิ่งปลูกสร้าง รวมถึงอาจต้องขออนุญาตก่อสร้างหรือใบอนุญาตประกอบกิจการเพิ่ม เราตรวจการใช้ประโยชน์จริงเทียบกับที่แจ้งไว้ ประเมินภาระภาษีที่จะเปลี่ยน และแยกรายได้กิจกรรมเชิงพาณิชย์ออกจากรายได้ผลผลิตเกษตรในบัญชี เพื่อให้ทั้งสองฐานรายได้อธิบายได้แยกกันเมื่อถูกตรวจ

หน่วยงานที่ต้องติดต่อในนครนายก

  • สำนักงานสรรพากรพื้นที่นครนายก

    รับแบบภาษีของบุคคลและนิติบุคคลในจังหวัด จดทะเบียนภาษีมูลค่าเพิ่มเมื่อยอดขายถึงเกณฑ์ และเป็นหน่วยที่ติดต่อเรื่องภาษีหัก ณ ที่จ่ายของค่าเช่าและค่าบริการ

  • สำนักงานพัฒนาธุรกิจการค้าจังหวัดนครนายก

    จดทะเบียนนิติบุคคลใหม่ แจ้งเปลี่ยนที่ตั้งเมื่อขยายพื้นที่บริการ และรับงบการเงินประจำปีของกิจการในจังหวัด

  • องค์กรปกครองส่วนท้องถิ่นในพื้นที่

    ออกใบอนุญาตสถานที่จำหน่ายอาหาร ใบอนุญาตก่อสร้าง และจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างตามการใช้ประโยชน์ที่ตรวจพบจริง

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดนครนายกพิจารณาคดีแพ่งและอาญาชั้นต้นในจังหวัด ทั้งข้อพิพาทสัญญาเช่าที่ดิน ค่าเสียหายจากอุบัติเหตุในกิจกรรมท่องเที่ยว และหนี้การค้า
  • คดีผู้บริโภคที่ลูกค้าฟ้องผู้ประกอบการ เช่น เรื่องบริการไม่ตรงกับที่โฆษณา เข้าสู่การพิจารณาแบบคดีผู้บริโภคซึ่งมีขั้นตอนที่ผู้ประกอบการต้องเตรียมหลักฐานการให้บริการไว้ล่วงหน้า
  • ข้อพิพาทแรงงานของที่พักและร้านอาหารในจังหวัดอยู่ในเขตอำนาจศาลแรงงานภาค 1 การมีสัญญาจ้างเป็นหนังสือและบันทึกเวลาทำงานช่วยลดข้อโต้แย้งเรื่องค่าล่วงเวลาได้มาก

สาขาที่ใกล้ที่สุดของเราสำหรับนครนายก คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในนครนายก

โดยหลักคือรับรู้รายได้เมื่อให้บริการจริง เงินมัดจำที่รับไว้ก่อนยังเป็นหนี้สินประเภทเงินรับล่วงหน้า ไม่ใช่รายได้ของปีที่รับเงิน สิ่งที่ต้องทำให้ชัดคือเงื่อนไขบนใบจองว่าคืนได้หรือไม่ในกรณีใด เพราะหากลูกค้าไม่มาและเงื่อนไขระบุว่าไม่คืน สิทธิของลูกค้าสิ้นสุดในวันนั้นและเงินก้อนนั้นจึงกลายเป็นรายได้ เราแยกบัญชีเงินรับล่วงหน้าไว้ต่างหากเพื่อให้ทั้งงบและการยื่นภาษีตรงกัน

คำตอบนี้ช่วยได้ไหม

ถ้ากิจการของคุณในนครนายกมีรายได้ที่กระจุกอยู่วันหยุด เงินมัดจำที่ยังไม่รู้จะลงบัญชีปีไหน หรือพื้นที่สวนที่เพิ่งเปิดเป็นคาเฟ่ ส่งรายละเอียดมาทาง LINE หรืออีเมลได้เลย เราจะดูให้ว่าควรจัดเรื่องใดก่อนและใช้เวลาเท่าไร

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี