TH-30

บัญชี ภาษี และงานกฎหมายสำหรับกิจการในนครราชสีมา

โคราชเป็นศูนย์กระจายสินค้าของภาคอีสาน กิจการส่วนใหญ่จึงเป็นค้าส่ง ค้าปลีก เกษตรแปรรูป และรับเหมาก่อสร้าง ซึ่งใช้เงินสดหมุนเร็วและมีคู่ค้ารายย่อยจำนวนมากที่ออกเอกสารไม่ครบ

ขอใบเสนอราคา
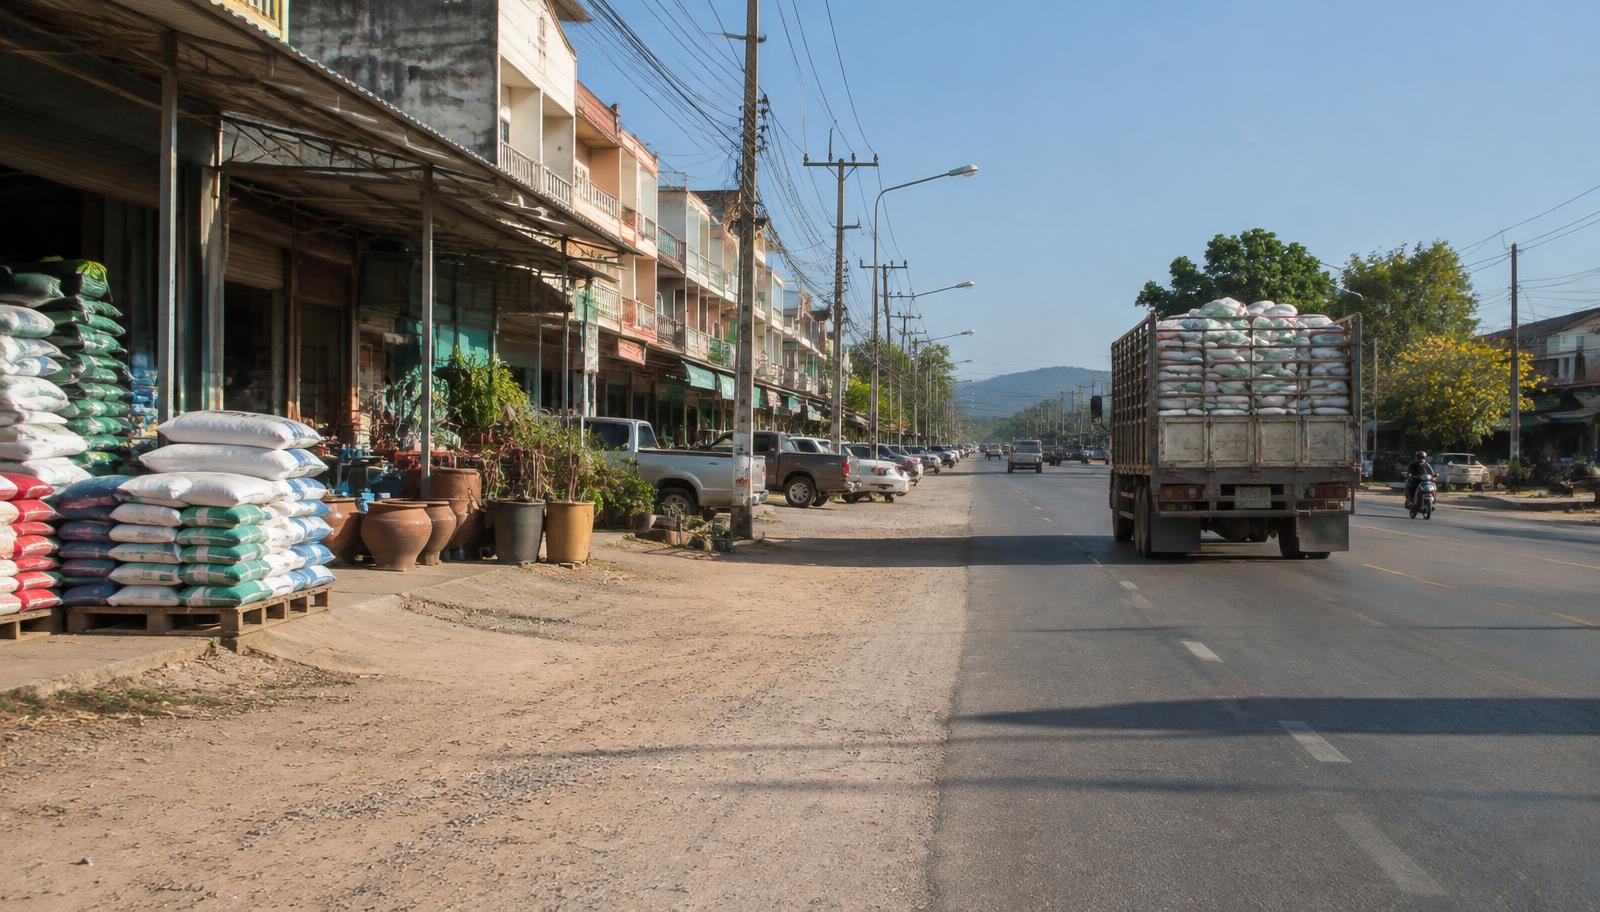
ถนนสายหลักในนครราชสีมา มีร้านค้าส่งวางกระสอบสินค้าเกษตรและรถบรรทุกขนสินค้าวิ่งผ่าน

ปัญหาที่พบเป็นลำดับแรกในกิจการค้าส่งของโคราชคือเอกสารฝั่งซื้อ ผู้ขายรายย่อยจำนวนมากไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม บางรายออกเพียงใบเสร็จเขียนมือ ทำให้รายจ่ายที่จ่ายจริงกลายเป็นรายจ่ายที่พิสูจน์ผู้รับไม่ได้ในสายตาเจ้าหน้าที่ประเมิน ทางแก้ไม่ใช่การเลิกซื้อจากรายย่อย แต่เป็นการวางแบบฟอร์มรับซื้อที่มีชื่อ ที่อยู่ เลขบัตรประจำตัวผู้ขาย ปริมาณ ราคา และหลักฐานการจ่ายผ่านบัญชี

กลุ่มที่สองคือผู้รับเหมาก่อสร้างและงานราชการในพื้นที่ ซึ่งมีเงินประกันผลงานที่ถูกหักไว้ งานเพิ่มลดที่ตกลงกันหน้างาน และการรับรู้รายได้ตามขั้นความสำเร็จของงาน ถ้าไม่บันทึกงานเพิ่มลดเป็นเอกสารทุกครั้ง งบระหว่างปีจะแสดงกำไรสูงกว่าความจริง แล้วไปขาดทุนรวมทีเดียวในงวดสุดท้ายเมื่อส่งมอบงาน

กลุ่มที่สามคือเกษตรแปรรูปและโรงสี ซึ่งมีสินค้าคงเหลือที่ชั่งน้ำหนักได้แต่คุณภาพเปลี่ยนตามความชื้น การตีราคาสินค้าคงเหลือปลายงวดจึงต้องมีเกณฑ์เขียนไว้ และมีบันทึกการตรวจนับที่ลงนามโดยผู้ตรวจนับจริง มิฉะนั้นตัวเลขสินค้าคงเหลือจะกลายเป็นจุดที่ผู้สอบบัญชีตั้งข้อสังเกตทุกปี

ทำให้รายจ่ายจากผู้ขายรายย่อยใช้ได้ทางภาษี

เราออกแบบชุดเอกสารรับซื้อที่พนักงานหน้าร้านกรอกได้เร็วภายในไม่กี่นาที ประกอบด้วยใบรับซื้อที่มีรายละเอียดผู้ขายและสินค้า สำเนาบัตรประจำตัวเมื่อยอดถึงเกณฑ์ที่กำหนดภายใน และหลักฐานการโอนเงินเข้าบัญชีผู้ขาย เมื่อครบสามส่วนนี้ รายจ่ายจะพิสูจน์ตัวผู้รับได้ และกิจการก็เริ่มมีข้อมูลราคาซื้อย้อนหลังไปใช้ต่อรองรอบถัดไปด้วย

บัญชีงานก่อสร้างที่แสดงกำไรตรงงวด

เราแยกบัญชีตามสัญญางาน บันทึกงบประมาณต้นทุนตั้งต้น ต้นทุนที่เกิดจริงสะสม งานเพิ่มลดที่ได้รับอนุมัติ และเงินประกันผลงานที่ถูกหักไว้แต่ละงวด จากนั้นรับรู้รายได้ตามขั้นความสำเร็จโดยใช้ต้นทุนที่เกิดขึ้นเทียบกับต้นทุนที่ประมาณทั้งโครงการ วิธีนี้ทำให้เห็นตั้งแต่กลางโครงการว่างานไหนกำลังจะขาดทุน ซึ่งยังพอมีเวลาเจรจาปรับราคาต่อหน่วยหรือตัดงานบางส่วนออกจากขอบเขต

เก็บหนี้การค้าในเครือข่ายค้าส่งภาคอีสาน

การขายเชื่อให้ร้านค้าปลีกหลายอำเภอทำให้ยอดค้างกระจายเป็นจำนวนไม่มากต่อราย แต่รวมกันเป็นเงินก้อนใหญ่ วิธีที่ได้ผลคือจัดชั้นลูกหนี้ตามอายุหนี้และพฤติกรรมการจ่าย ส่งหนังสือทวงถามตามลำดับที่กำหนดไว้ และเลือกใช้ช่องทางศาลเฉพาะรายที่มีหลักฐานการรับสินค้าชัดเจนและยังมีทรัพย์สินให้บังคับคดีได้ เราจะบอกตรง ๆ ว่ารายไหนคุ้มค่าฟ้องและรายไหนควรตัดเป็นหนี้สูญตามหลักเกณฑ์ทางภาษี

สินค้าคงเหลือเกษตรที่ตรวจนับและตีราคาได้

เราเขียนนโยบายสินค้าคงเหลือให้ระบุหน่วยนับ วิธีคำนวณต้นทุน การปรับลดเมื่อคุณภาพลดลง และรอบการตรวจนับที่มีผู้สอบทานลงนาม พร้อมกำหนดวิธีบันทึกความสูญเสียตามธรรมชาติของสินค้าเกษตรแยกจากของเสียที่เกิดจากการจัดการ การแยกสองอย่างนี้ทำให้อธิบายส่วนต่างระหว่างบัญชีกับของจริงได้ด้วยเหตุผลที่ตรวจสอบย้อนหลังได้

หน่วยงานที่ต้องติดต่อในนครราชสีมา

  • สำนักงานสรรพากรพื้นที่นครราชสีมา

    การยื่นแบบ การขอคืนภาษี และการชี้แจงรายจ่ายที่ซื้อจากผู้ขายที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม

  • สำนักงานพัฒนาธุรกิจการค้าจังหวัดนครราชสีมา

    จดทะเบียนนิติบุคคล เปลี่ยนแปลงกรรมการและทุน และนำส่งงบการเงินประจำปี

  • สำนักงานเกษตรและสหกรณ์จังหวัดและหน่วยงานมาตรฐานสินค้าเกษตรในพื้นที่

    ใบอนุญาตและมาตรฐานที่เกี่ยวกับการรวบรวม แปรรูป และจำหน่ายผลผลิตทางการเกษตร

  • สำนักงานบังคับคดีจังหวัดนครราชสีมา

    ยึดและอายัดทรัพย์ตามคำบังคับของศาล และการขายทอดตลาดในชั้นบังคับคดี

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • คดีซื้อขายและเรียกหนี้ที่มีทุนทรัพย์ไม่เกินเกณฑ์ของศาลแขวงยื่นที่ศาลแขวงนครราชสีมา ส่วนคดีทุนทรัพย์สูงกว่านั้นยื่นที่ศาลจังหวัดนครราชสีมา
  • ข้อพิพาทระหว่างนายจ้างกับลูกจ้างในภาคอีสานตอนล่างอยู่ในเขตอำนาจศาลแรงงานภาคที่ตั้งอยู่ในจังหวัดนี้
  • คดีที่ฟ้องหน่วยงานของรัฐเกี่ยวกับการใช้อำนาจทางปกครอง เช่น การยกเลิกสัญญาจ้างงานภาครัฐ ยื่นต่อศาลปกครองที่มีเขตอำนาจในภาคนี้

สาขาที่ใกล้ที่สุดของเราสำหรับนครราชสีมา คือ สำนักงานใหญ่ขอนแก่น ดูข้อมูลสำนักงานใหญ่ขอนแก่น

คำถามจากธุรกิจในนครราชสีมา

ใช้เป็นรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคลได้ ถ้าระบุตัวผู้รับเงินได้แน่ชัดและแสดงได้ว่าเกี่ยวเนื่องกับการหารายได้ แต่จะไม่มีภาษีซื้อให้ใช้เพราะผู้ขายไม่ได้อยู่ในระบบภาษีมูลค่าเพิ่ม สิ่งที่ต้องเก็บคือใบรับซื้อที่ผู้ขายลงนาม ข้อมูลระบุตัวผู้ขาย และหลักฐานการจ่ายเงินที่ตรวจสอบได้ ถ้าจ่ายเป็นเงินสดจำนวนมากโดยไม่มีเอกสารเหล่านี้ ความเสี่ยงถูกปรับปรุงรายจ่ายจะสูงขึ้นตามยอด

คำตอบนี้ช่วยได้ไหม

ถ้ากิจการของท่านในโคราชเป็นค้าส่ง รับเหมา หรือแปรรูปผลผลิต ส่งงบปีล่าสุด รายงานลูกหนี้ค้างชำระ และตัวอย่างเอกสารรับซื้อที่ใช้อยู่มาให้เรา เราจะชี้จุดที่ทำให้ตัวเลขเพี้ยนและลำดับการแก้ให้

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี