TH-96

บัญชีและภาษีสำหรับกิจการในนราธิวาส เมืองชายแดนมาเลเซียและเศรษฐกิจสองฝั่ง

นราธิวาสมีจุดผ่านแดนสำคัญที่สุไหงโก-ลกและตากใบ เศรษฐกิจจึงผูกกับการค้ากับมาเลเซีย ทั้งการนำเข้าส่งออก การท่องเที่ยวข้ามแดน ยางพารา และผลผลิตประมงชายฝั่ง กิจการที่นี่ต้องจัดการเอกสารสองระบบและสองสกุลเงินเป็นปกติ

ขอใบเสนอราคา
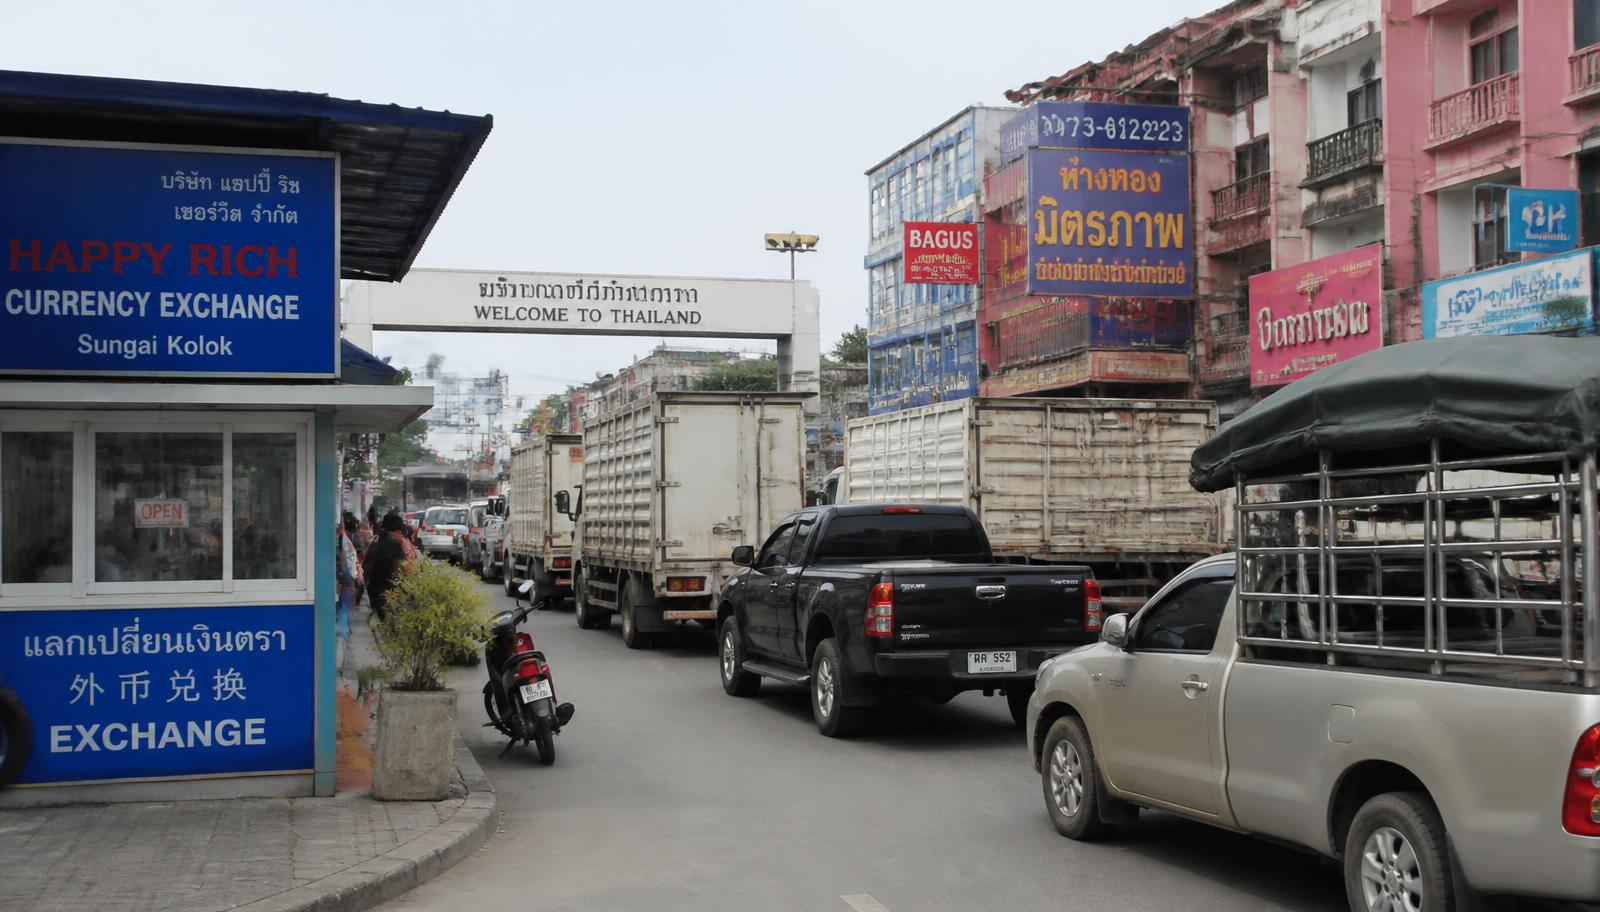
ย่านการค้าชายแดนสุไหงโก-ลก จังหวัดนราธิวาส มีรถบรรทุกต่อคิว ตู้รับแลกเปลี่ยนเงินตรา และป้ายร้านสองภาษา

ผู้ค้าที่ส่งสินค้าออกไปมาเลเซียต้องผ่านพิธีการที่ด่านและได้รับใบขนสินค้าเป็นหลักฐาน การขอใช้อัตราภาษีมูลค่าเพิ่มร้อยละศูนย์และการขอคืนภาษีซื้อขึ้นอยู่กับความครบถ้วนของแฟ้มเอกสารชุดนี้ทั้งหมด เราจัดลำดับการเก็บเอกสารตั้งแต่ใบสั่งซื้อของผู้ซื้อ ใบกำกับที่ออกให้ผู้ซื้อต่างประเทศ ใบขนสินค้า หลักฐานการขนส่ง จนถึงหลักฐานการรับชำระ ถ้าฉบับใดยังไม่กลับมาจากตัวแทนออกของ จะรู้ก่อนถึงกำหนดยื่นแบบ ไม่ใช่รู้ตอนถูกขอตรวจ

ร้านค้าและที่พักในสุไหงโก-ลกรับลูกค้าจากฝั่งมาเลเซียที่จ่ายเป็นริงกิตหรือบัตร ทำให้มีทั้งเงินสดสองสกุลและยอดที่ผู้ให้บริการรับชำระโอนเข้าเป็นรอบ ถ้าไม่ปิดยอดขายรายวันให้ตรงทั้งสามส่วนตั้งแต่ต้น ยอดขายที่รายงานจะคลาดเคลื่อนจนหาสาเหตุยาก เราตั้งขั้นตอนปิดกะที่นับเงินสดแยกสกุล บันทึกอัตราแลกเปลี่ยนที่ใช้ในวันนั้น และกระทบยอดกับรายงานเครื่องรับบัตรทุกวัน ทำให้รายได้ต่อวันเชื่อถือได้และตรวจสอบย้อนหลังได้

สวนยางและผู้รวบรวมในนราธิวาสขายทั้งในประเทศและส่งข้ามแดน ราคาอ้างอิงต่างกันตามช่องทาง ทำให้การเปรียบเทียบกำไรต้องดูหลังหักค่าขนส่งและค่าดำเนินพิธีการ ไม่ใช่ดูราคาหน้าลานอย่างเดียว เราคำนวณกำไรสุทธิต่อรอบส่งของแยกตามช่องทาง รวมค่าใช้จ่ายผ่านแดนและค่าตัวแทนออกของไว้ในต้นทุนของช่องทางนั้นโดยตรง เจ้าของกิจการจึงตัดสินใจได้ด้วยตัวเลขว่าควรส่งโรงงานในประเทศหรือขายข้ามแดนในแต่ละสัปดาห์

นำเข้าสินค้าจากมาเลเซียกับภาษีที่เกี่ยวข้อง

การนำเข้าสินค้ามีทั้งอากรขาเข้าและภาษีมูลค่าเพิ่มที่ชำระที่ด่าน ภาษีมูลค่าเพิ่มที่ชำระตอนนำเข้าถือเป็นภาษีซื้อที่นำมาใช้ได้เมื่อกิจการจดทะเบียนและมีใบเสร็จรับเงินของกรมศุลกากรเป็นหลักฐาน ส่วนอากรขาเข้าจะรวมเป็นต้นทุนสินค้า ไม่ใช่ภาษีซื้อ ความสับสนระหว่างสองรายการนี้ทำให้ต้นทุนสินค้าต่ำเกินจริงและภาษีซื้อสูงเกินไป เราแยกบันทึกทั้งสองรายการตั้งแต่วันตรวจปล่อย และตรวจสอบว่าใบเสร็จที่ใช้ตรงกับใบขนสินค้าฉบับเดียวกัน ลดความเสี่ยงที่จะต้องปรับปรุงภาษีย้อนหลัง

ธุรกิจท่องเที่ยวข้ามแดนกับรายได้ที่ต้องออกเอกสาร

ที่พัก ร้านอาหาร และร้านค้าที่รับนักท่องเที่ยวจากฝั่งมาเลเซียมีรายได้เงินสดสูงและมีช่วงพีคตามวันหยุดของประเทศเพื่อนบ้าน หน้าที่ออกใบเสร็จรับเงินหรือใบกำกับภาษีเมื่ออยู่ในระบบภาษีมูลค่าเพิ่มยังเป็นไปตามปกติ ไม่ว่าลูกค้าจะขอหรือไม่ก็ตาม เราวางระบบออกเอกสารที่เร็วพอสำหรับหน้าร้านที่คนแน่น พร้อมเก็บสำเนาเรียงลำดับเลขที่และตรวจเลขที่ขาดหายทุกเดือน สิ่งนี้ทั้งลดข้อโต้แย้งเรื่องยอดขายและทำให้ธนาคารพิจารณาวงเงินได้จากรายได้ที่มีหลักฐาน

แรงงานข้ามแดนและเอกสารที่นายจ้างต้องมี

กิจการในนราธิวาสบางส่วนจ้างแรงงานที่เดินทางเข้าออกตามช่วง การจ้างคนต่างชาติต้องมีใบอนุญาตทำงานที่ถูกต้องและตรงกับนายจ้าง ประเภทงาน และพื้นที่ที่ระบุ นายจ้างต้องเก็บสำเนาเอกสารประจำตัว ใบอนุญาต และหลักฐานการจ่ายค่าจ้างรายคน พร้อมนำส่งเงินสมทบตามที่กฎหมายกำหนด เราทำทะเบียนลูกจ้างที่ผูกวันหมดอายุใบอนุญาตกับปฏิทินเตือนล่วงหน้า และตรวจว่าค่าจ้างที่จ่ายจริงไม่ต่ำกว่าอัตราขั้นต่ำของจังหวัด เพราะข้อบกพร่องสองเรื่องนี้เป็นสาเหตุหลักของปัญหาที่ตามมาภายหลัง

หน่วยงานที่ต้องติดต่อในนราธิวาส

  • สำนักงานสรรพากรพื้นที่นราธิวาส

    ยื่นแบบภาษีของกิจการในจังหวัด ขอคืนภาษีซื้อกรณีส่งออก และหารือเรื่องเอกสารประกอบการใช้อัตราร้อยละศูนย์

  • ด่านศุลกากรสุไหงโก-ลก และด่านศุลกากรตากใบ

    ผ่านพิธีการนำเข้าส่งออก ชำระอากรและภาษีมูลค่าเพิ่มขาเข้า และเป็นแหล่งเอกสารใบขนสินค้าที่ต้องเก็บคู่กับบัญชี

  • หน่วยจดทะเบียนธุรกิจ จังหวัดนราธิวาส

    จดตั้งนิติบุคคลที่มีวัตถุที่ประสงค์ด้านนำเข้าส่งออก เปลี่ยนแปลงทะเบียน และนำส่งงบการเงินตามกำหนด

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดนราธิวาสพิจารณาคดีแพ่งและอาญาในเขตจังหวัด ส่วนคดีในเขตอำเภอสุไหงโก-ลกและอำเภอใกล้เคียงอาจอยู่ในเขตศาลจังหวัดนราธิวาส สาขาสุไหงโก-ลก ตามที่กำหนดเขตอำนาจ
  • ข้อพิพาทด้านแรงงานของกิจการในจังหวัดเสนอต่อศาลแรงงานที่มีเขตอำนาจเหนือพื้นที่ชายแดนใต้ตามประกาศที่ใช้อยู่

สาขาที่ใกล้ที่สุดของเราสำหรับนราธิวาส คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในนราธิวาส

ใช้ได้เมื่อกิจการจดทะเบียนภาษีมูลค่าเพิ่มและมีใบเสร็จรับเงินของกรมศุลกากรที่ออกในชื่อกิจการเป็นหลักฐาน โดยนำไปใช้ในเดือนภาษีที่ระบุตามหลักเกณฑ์ ส่วนอากรขาเข้าที่จ่ายพร้อมกันไม่ใช่ภาษีซื้อ ให้รวมเป็นต้นทุนสินค้า ถ้าสินค้านั้นนำไปใช้ในกิจกรรมที่ได้รับยกเว้นภาษีมูลค่าเพิ่ม ภาษีซื้อส่วนนั้นจะใช้ไม่ได้หรือใช้ได้เพียงบางส่วนตามการปันส่วน เราตรวจสองเรื่องนี้พร้อมกันทุกครั้งที่มีการนำเข้าเพื่อไม่ให้เกิดการใช้เครดิตเกินสิทธิ

คำตอบนี้ช่วยได้ไหม

ผู้ประกอบการนำเข้าส่งออก ที่พัก หรือกิจการยางพาราในนราธิวาสที่ต้องการให้แฟ้มเอกสารผ่านแดนและยอดขายสองสกุลเรียบร้อยพร้อมตรวจ ติดต่อทีมงานเพื่อขอประเมินเบื้องต้น เราจะดูใบขนสินค้าและรายงานปิดกะของเดือนล่าสุดแล้วสรุปงานที่ต้องทำเป็นข้อ ๆ ให้คุณพิจารณา

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี