TH-39

บัญชีและภาษีสำหรับกิจการในหนองบัวลำภู เมืองอ้อย มันสำปะหลัง และงานรับเหมาช่วง

หนองบัวลำภูอยู่ในวงจรอ้อยเข้าหีบและมันสำปะหลังเข้าโรงแป้ง รายได้ผูกกับตารางเปิดหีบของโรงงานและคิวรถ ผู้ประกอบการที่รับจ้างตัดอ้อยหรือขนส่งจึงมีรายจ่ายล่วงหน้าก้อนใหญ่ก่อนได้รับเงินตามงวด

ขอใบเสนอราคา
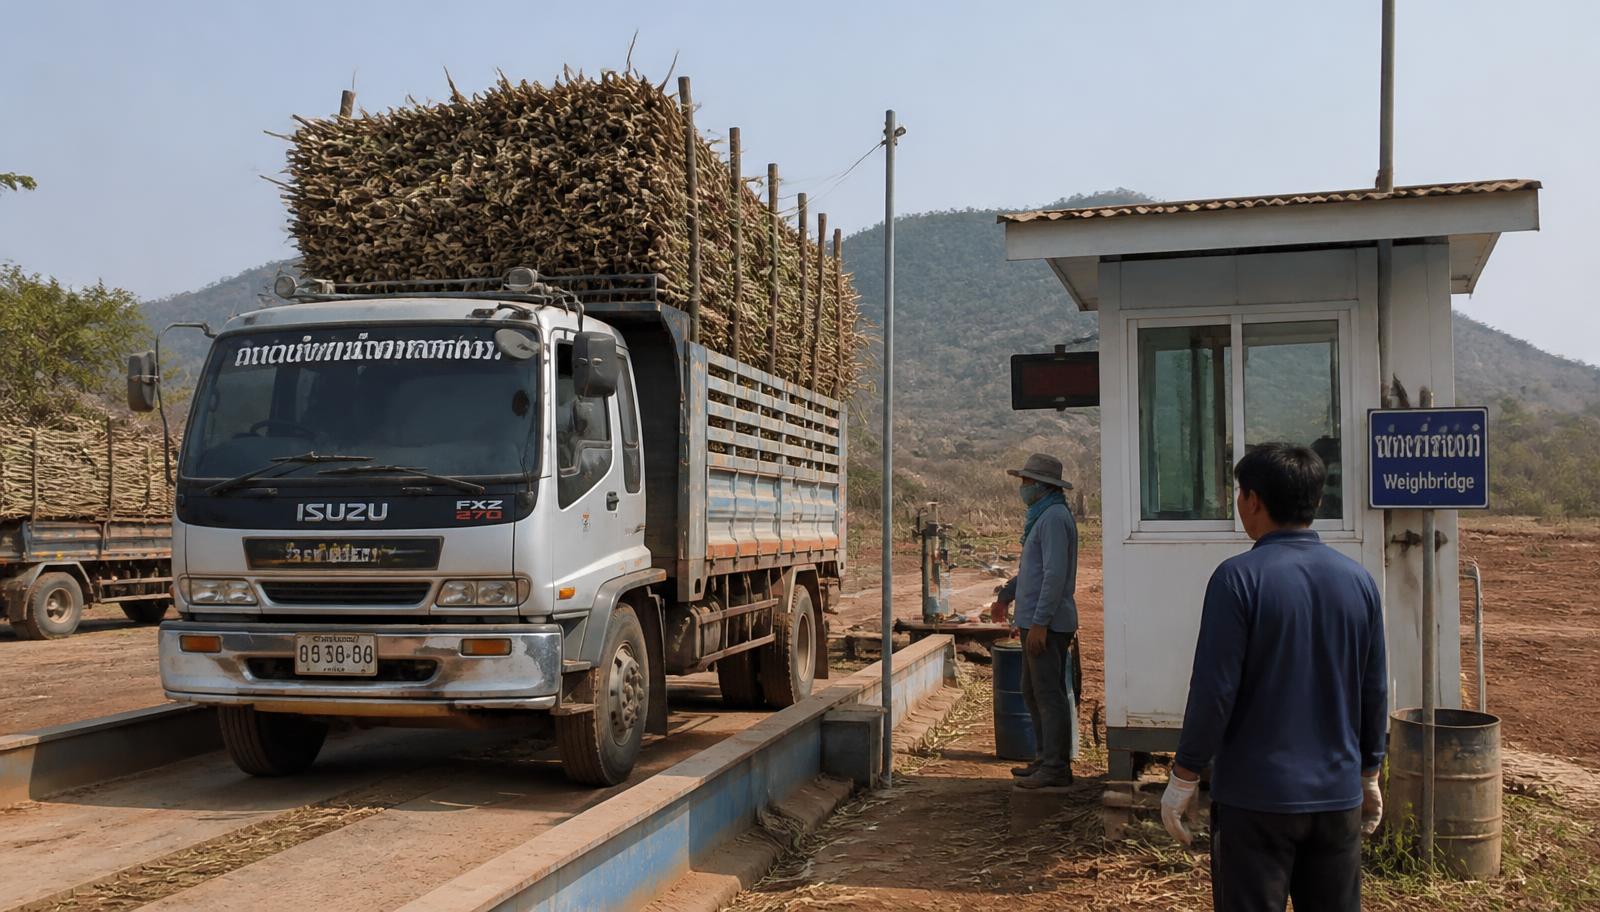
รถบรรทุกอ้อยเต็มคันจอดบนเครื่องชั่งน้ำหนักที่ลานรับซื้อในหนองบัวลำภู มีป้อมชั่งและภูเขาอยู่ด้านหลัง

ผู้รับเหมาตัดและขนอ้อยต้องจ่ายค่าแรงทีมตัดเป็นรายวันหรือรายตัน ขณะที่โรงงานจ่ายเงินตามงวดหลังชั่งเข้าและหักค่าความหวานหรือสิ่งปนเปื้อน ช่องว่างนี้ทำให้เงินหมุนตึงกลางฤดูหีบทุกปี เราจัดทำตารางรับจ่ายตามคิวรถและงวดจ่ายของโรงงาน แยกยอดที่ถูกหักจริงออกจากยอดตามใบชั่ง เจ้าของกิจการจึงรู้ล่วงหน้าว่าสัปดาห์ไหนต้องเตรียมเงินเท่าไร ไม่ต้องยืมรายวันเพื่อจ่ายค่าแรง

ลานรับซื้อมันสำปะหลังคิดราคาตามเปอร์เซ็นต์เชื้อแป้ง ทำให้ยอดที่ได้จริงต่างจากยอดที่คุยไว้หน้าลานอยู่เสมอ ถ้าบันทึกเฉพาะตัวเลขสุทธิที่ได้รับ จะไม่เห็นว่าส่วนต่างมาจากคุณภาพหัวมันหรือจากการหักน้ำหนักดินทราย เราแยกบันทึกราคาอ้างอิง ส่วนหักคุณภาพ และส่วนหักสิ่งเจือปนเป็นสามรายการ ทำให้เปรียบเทียบลานรับซื้อแต่ละแห่งได้ด้วยข้อมูลของตัวเอง และรู้ว่าควรส่งของไปที่ใดในรอบถัดไป

งานรับเหมาช่วงในจังหวัด ทั้งงานปรับพื้นที่ งานวางท่อ และงานก่อสร้างขนาดเล็กของหน่วยงานท้องถิ่น มักถูกจ่ายเป็นงวดตามความคืบหน้าและมีการหักภาษี ณ ที่จ่าย พร้อมเงินประกันผลงาน เราจัดโครงบัญชีต่อโครงการ ผูกต้นทุนค่าแรงและวัสดุกับงวดงานที่ตรงกัน แล้วติดตามเงินประกันผลงานที่ถึงกำหนดคืนแยกไว้เป็นลูกหนี้ ไม่ปล่อยให้กลายเป็นเงินที่ลืมไปทั้งก้อนหลังปิดโครงการ

แรงงานทีมตัดอ้อยกับเอกสารค่าแรง

ทีมตัดอ้อยส่วนใหญ่มาเป็นกลุ่มและรับเงินผ่านหัวหน้าทีม ถ้าบันทึกเพียงยอดที่จ่ายหัวหน้า รายจ่ายค่าแรงจะพิสูจน์รายคนไม่ได้ และการขึ้นทะเบียนประกันสังคมก็ไม่ครบ เราวางแบบบัญชีจ่ายค่าแรงรายวันที่ระบุชื่อ จำนวนตันหรือวันทำงาน อัตรา และลายมือชื่อผู้รับเงินรายคน พร้อมแยกกรณีที่เป็นการจ้างทำงานกับกรณีจ้างเหมาตามผลงาน เพราะสองแบบนี้มีผลต่อการหักภาษีและเงินสมทบต่างกัน เอกสารชุดนี้ยังใช้ยืนยันต้นทุนต่อตันได้เมื่อต่อรองราคากับโรงงาน

รถบรรทุกและเครื่องจักรหนักในงบการเงิน

กิจการขนอ้อยและมันมักมีรถพ่วง รถแบ็คโฮ และรถคีบไว้ใช้เอง สินทรัพย์เหล่านี้มีทั้งค่าเช่าซื้อ ดอกเบี้ย ค่าประกันภัย และค่าซ่อมที่ต้องแยกจากกันให้ถูก เราลงทะเบียนสินทรัพย์ทีละคันพร้อมเลขทะเบียนและเลขเครื่อง ผูกสัญญาเช่าซื้อเข้ากับตารางชำระ แยกดอกเบี้ยที่เป็นค่าใช้จ่ายออกจากเงินต้นที่ลดหนี้ และแยกค่าซ่อมปกติออกจากการปรับปรุงที่ต้องรวมเป็นทุน เมื่อทำถูกตั้งแต่ต้น ค่าเสื่อมราคาที่หักได้จะเต็มจำนวนและไม่มีรายการที่ต้องปรับปรุงย้อนหลังตอนสอบบัญชี

ภาษีมูลค่าเพิ่มกับสินค้าเกษตรที่ยกเว้น

สินค้าเกษตรบางประเภทที่ยังไม่แปรรูปได้รับยกเว้นภาษีมูลค่าเพิ่ม แต่บริการขนส่ง งานรับจ้าง และสินค้าแปรรูปไม่ได้ยกเว้น กิจการที่ทำหลายอย่างพร้อมกันจึงมีทั้งรายได้ที่ต้องเสียและไม่ต้องเสีย ทำให้ภาษีซื้อบางส่วนใช้ไม่ได้เต็ม เราแยกประเภทรายได้ในผังบัญชีตั้งแต่ต้น กำหนดวิธีปันส่วนภาษีซื้อร่วมที่อธิบายได้ และตรวจย้อนทุกเดือนว่าการออกเอกสารตรงกับประเภทรายได้จริง วิธีนี้ลดความเสี่ยงถูกประเมินเพิ่มซึ่งเป็นประเด็นที่พบบ่อยในกิจการเกษตรที่มีบริการขนส่งของตัวเอง

หน่วยงานที่ต้องติดต่อในหนองบัวลำภู

  • สำนักงานสรรพากรพื้นที่หนองบัวลำภู

    ยื่นแบบภาษีทุกประเภทของกิจการในจังหวัด ขอจดทะเบียนภาษีมูลค่าเพิ่ม และหารือกรณีรายได้ยกเว้นปนกับรายได้ที่ต้องเสียภาษี

  • หน่วยจดทะเบียนธุรกิจ จังหวัดหนองบัวลำภู

    จดตั้งและเปลี่ยนแปลงรายการทางทะเบียนของห้างหุ้นส่วนและบริษัท รวมถึงนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้น

  • สำนักงานสวัสดิการและคุ้มครองแรงงานจังหวัดหนองบัวลำภู

    หารือเงื่อนไขการจ้างแรงงานตามฤดู เวลาทำงาน ค่าจ้างขั้นต่ำ และเอกสารที่นายจ้างต้องจัดเก็บ

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดหนองบัวลำภูรับคดีแพ่งและอาญาในเขตจังหวัด รวมถึงข้อพิพาทตามสัญญารับเหมาขนส่งและการเรียกคืนเงินประกันผลงาน
  • ข้อพิพาทระหว่างนายจ้างกับลูกจ้างอยู่ในเขตอำนาจศาลแรงงานที่รับผิดชอบพื้นที่ภาคตะวันออกเฉียงเหนือตอนบน

สาขาที่ใกล้ที่สุดของเราสำหรับหนองบัวลำภู คือ สาขาอุดรธานี ดูข้อมูลสาขาอุดรธานี

คำถามจากธุรกิจในหนองบัวลำภู

บันทึกรายได้ตามจำนวนที่มีสิทธิได้รับตามเงื่อนไขสัญญา แล้วแสดงส่วนหักที่โรงงานคำนวณเป็นรายการลดยอดขายแยกให้เห็น ไม่ควรบันทึกเฉพาะเงินสุทธิที่โอนเข้าบัญชี เพราะจะทำให้เทียบใบชั่งกับใบแจ้งยอดไม่ได้ และเมื่อเกิดข้อโต้แย้งเรื่องการหักจะไม่มีตัวเลขตั้งต้นอ้างอิง เราวางแบบกระดาษทำการรายงวดที่เทียบใบชั่ง ใบแจ้งยอดของโรงงาน และเงินที่เข้าบัญชี ให้ครบสามทางทุกงวด

คำตอบนี้ช่วยได้ไหม

กิจการอ้อย มันสำปะหลัง หรือรับเหมาช่วงในหนองบัวลำภูที่อยากรู้ว่าต้นทุนต่อตันและเงินประกันผลงานถูกบันทึกครบไหม นัดคุยกับทีมงานได้ทางโทรศัพท์หรือไลน์ เราจะขอดูใบชั่งและใบแจ้งยอดของโรงงานสองสามงวดเพื่อบอกภาพงานที่ต้องทำอย่างตรงไปตรงมา

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี