TH-13

ดูแลบัญชี ภาษี และเอกสารกฎหมายของกิจการในปทุมธานี

จังหวัดที่คลังกระจายสินค้า โรงงานขนาดกลาง มหาวิทยาลัย และหมู่บ้านจัดสรรอยู่ปนกัน ทำให้กิจการหนึ่งรายมักมีทั้งรายได้จากการผลิต การให้เช่าพื้นที่ และงานบริการรวมอยู่ในนิติบุคคลเดียว ซึ่งเป็นจุดที่การจัดหมวดรายได้ผิดเกิดขึ้นบ่อยที่สุด

ขอใบเสนอราคา
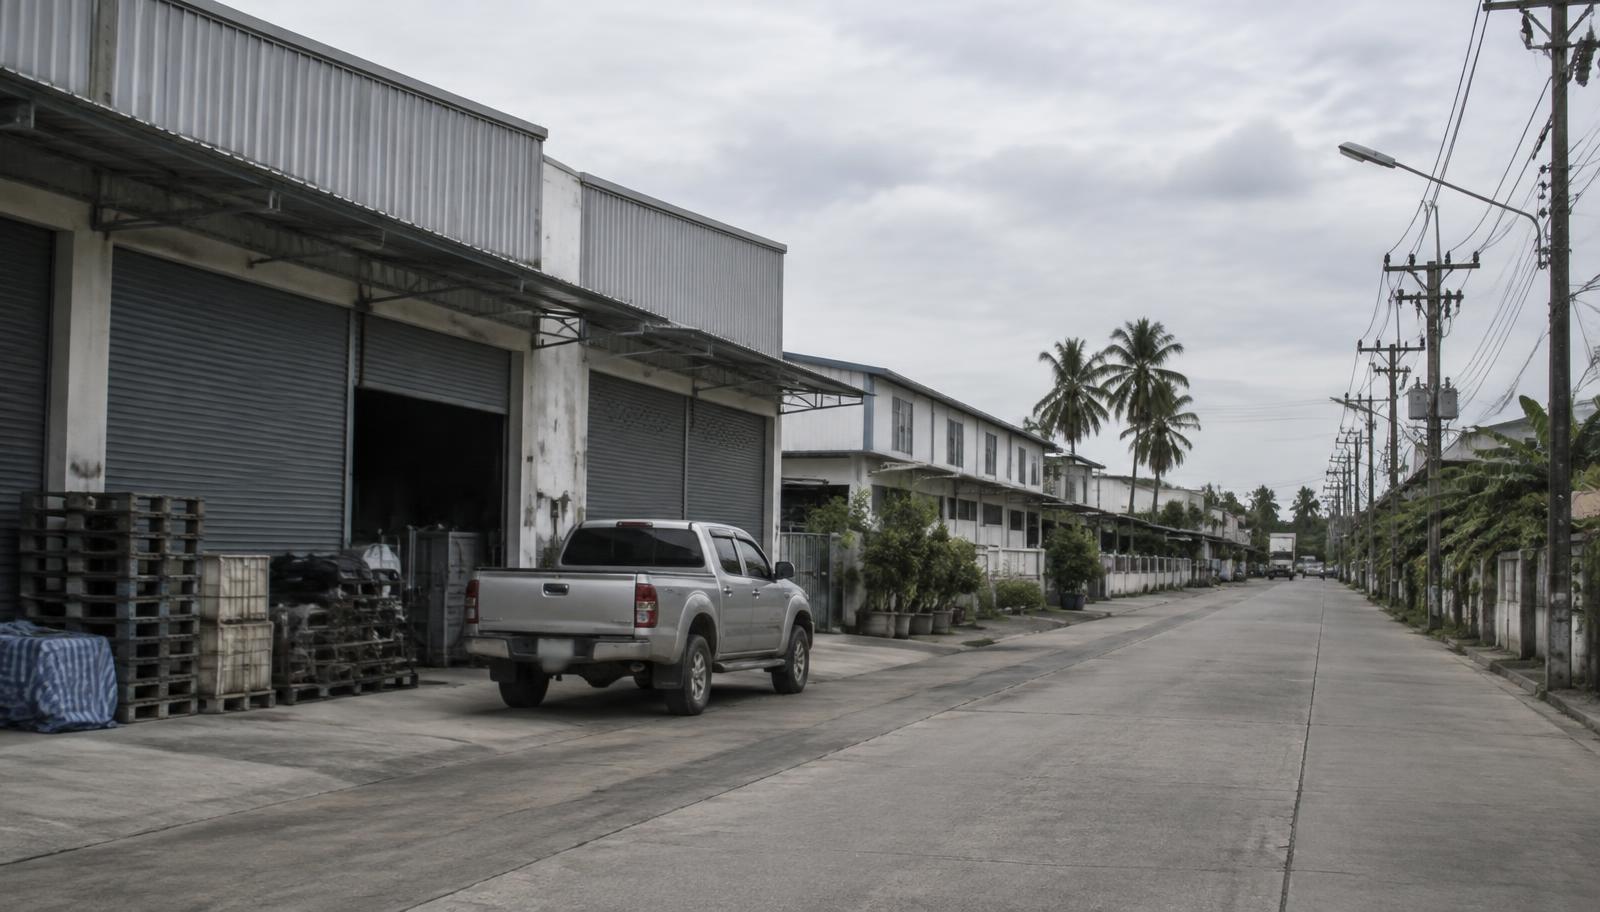
ถนนในย่านโกดังและโรงงานขนาดกลางของปทุมธานี มีรถกระบะจอดหน้าอาคารและพาเลทวางเรียงข้างทาง

ธุรกิจแถบคลองหลวง ลำลูกกา และธัญบุรี เติบโตจากการรับงานต่อจากผู้ผลิตรายใหญ่ในกรุงเทพฯ และปริมณฑล เมื่อรายได้โตขึ้นเร็วกว่าระบบเอกสาร สิ่งที่มักตามมาคือใบกำกับภาษีที่ออกช้ากว่าการส่งมอบงาน การรับเงินมัดจำที่ยังไม่มีการรับรู้รายได้ให้ถูกงวด และค่าใช้จ่ายที่จ่ายด้วยเงินส่วนตัวของกรรมการโดยไม่มีเอกสารรองรับ ทั้งสามเรื่องนี้แก้ได้ง่ายกว่ามากเมื่อจัดระบบตั้งแต่ปีที่กำลังโต ไม่ใช่ปีที่ถูกเรียกตรวจ

อีกลักษณะเฉพาะของจังหวัดนี้คือรายได้ค่าเช่า เจ้าของโรงงานหรือโกดังจำนวนมากปล่อยเช่าพื้นที่ส่วนที่ยังไม่ใช้ให้ผู้ประกอบการรายเล็ก โดยไม่ได้แยกให้ชัดว่าเป็นการให้เช่าอสังหาริมทรัพย์ หรือเป็นการให้บริการพื้นที่พร้อมสิ่งอำนวยความสะดวก ความต่างสองอย่างนี้ส่งผลถึงภาระภาษีมูลค่าเพิ่ม การหักภาษี ณ ที่จ่ายของผู้เช่า และภาษีที่ดินและสิ่งปลูกสร้างในปีถัดไป เราจะดูสัญญาจริงก่อนบอกว่าควรวางโครงสร้างแบบไหน

ในด้านงานกฎหมาย เรื่องที่เข้ามาบ่อยจากพื้นที่นี้คือสัญญาว่าจ้างผลิตตามคำสั่งซื้อที่ไม่ระบุการรับผิดเมื่อสินค้าไม่ผ่านการตรวจ และการเลิกจ้างพนักงานประจำที่ทำงานยาวนานโดยไม่มีบันทึกการตักเตือน สองเรื่องนี้ต่างกันตรงที่เรื่องแรกป้องกันได้ด้วยการร่างสัญญาชั้นเดียว ส่วนเรื่องที่สองต้องวางระเบียบพนักงานและวิธีบันทึกไว้ล่วงหน้าหลายเดือนก่อนจะใช้จริง

แยกสามสายรายได้ให้อ่านออกในงบเดียว

เราตั้งรหัสบัญชีแยกสายผลิต สายเช่า และสายบริการ พร้อมผังการปันส่วนค่าไฟ ค่าน้ำ ค่าเสื่อมราคาอาคาร และเงินเดือนพนักงานส่วนกลางตามพื้นที่ใช้งานจริงหรือชั่วโมงทำงาน เมื่อวางไว้แบบนี้ ผู้บริหารจะเห็นว่าสายไหนเลี้ยงบริษัทอยู่จริง และเมื่อต้องชี้แจงกับเจ้าหน้าที่ประเมิน ก็มีเกณฑ์การปันส่วนที่อธิบายซ้ำได้เหมือนกันทุกปี ไม่ใช่ตัวเลขที่คิดใหม่ทุกครั้งที่ถูกถาม

สัญญารับจ้างผลิตที่ระบุความรับผิดไว้ล่วงหน้า

งานรับจ้างผลิตควรระบุสี่เรื่องให้ชัดตั้งแต่ต้น คือมาตรฐานการตรวจรับ ผู้รับภาระวัตถุดิบเสียหาย เงื่อนไขการแก้งานหรือผลิตซ้ำ และเพดานความรับผิดเมื่อสินค้าถูกเรียกคืน หากขาดข้อใดข้อหนึ่ง ข้อพิพาทจะเปลี่ยนจากการคิดต้นทุนกันตรง ๆ ไปเป็นการโต้เถียงเรื่องเจตนา ซึ่งใช้เวลาและค่าใช้จ่ายมากกว่าหลายเท่า เราร่างและทบทวนสัญญาชุดนี้ให้ใช้ซ้ำได้กับลูกค้าทุกราย

ระเบียบพนักงานที่ใช้ได้จริงตอนต้องเลิกจ้าง

สถานประกอบกิจการที่มีลูกจ้างถึงเกณฑ์ตามกฎหมายคุ้มครองแรงงานต้องจัดทำข้อบังคับเกี่ยวกับการทำงาน แต่การมีเอกสารไม่เท่ากับการใช้ได้ เอกสารจะมีน้ำหนักเมื่อมีหลักฐานว่าลูกจ้างรับทราบ มีการแจ้งเตือนเป็นลายลักษณ์อักษรเมื่อเกิดเหตุ และมีการปฏิบัติกับทุกคนในมาตรฐานเดียวกัน เราจัดชุดเอกสารสามชิ้นนี้ให้ครบ และซ้อมขั้นตอนกับฝ่ายบุคคลก่อนที่จะต้องใช้กับกรณีจริง

ภาษีที่ดินและสิ่งปลูกสร้างของพื้นที่ที่ปล่อยเช่า

อัตราภาษีที่ดินและสิ่งปลูกสร้างขึ้นอยู่กับการใช้ประโยชน์จริงของทรัพย์สินในแต่ละส่วน ไม่ใช่ชื่อของกิจการเจ้าของ ที่ดินและอาคารส่วนที่ปล่อยให้ผู้อื่นใช้เชิงพาณิชย์ จึงอาจอยู่ในกลุ่มอัตราต่างจากส่วนที่ใช้ผลิตเอง เราช่วยจัดทำผังการใช้พื้นที่พร้อมสัญญาเช่าประกอบ เพื่อยื่นข้อมูลกับองค์กรปกครองส่วนท้องถิ่นให้ตรงกับข้อเท็จจริง และใช้เป็นฐานคัดค้านได้หากการประเมินคลาดเคลื่อน

หน่วยงานที่ต้องติดต่อในปทุมธานี

  • สำนักงานสรรพากรพื้นที่ปทุมธานี

    งานจดทะเบียนภาษีมูลค่าเพิ่ม การยื่นแบบ และการชี้แจงเมื่อมีหนังสือเชิญพบเรื่องรายได้ค่าเช่า

  • สำนักงานพัฒนาธุรกิจการค้าจังหวัดปทุมธานี

    จดทะเบียนจัดตั้งและเปลี่ยนแปลงบริษัท นำส่งงบการเงิน และคัดหนังสือรับรอง

  • เทศบาลและองค์การบริหารส่วนตำบลในพื้นที่ที่ตั้งกิจการ

    ภาษีที่ดินและสิ่งปลูกสร้าง ภาษีป้าย และใบอนุญาตกิจการที่เป็นอันตรายต่อสุขภาพ

  • สำนักงานประกันสังคมจังหวัดปทุมธานี

    งานขึ้นทะเบียนฝ่ายนายจ้างและฝ่ายลูกจ้าง การส่งเงินสมทบรายเดือน และเงินทดแทนเมื่อลูกจ้างประสบอันตรายจากการทำงาน

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • คดีแพ่งและคดีอาญาทั่วไปที่เกิดในจังหวัดนี้ยื่นฟ้องที่ศาลจังหวัดปทุมธานี และคดีทุนทรัพย์ไม่สูงอยู่ในเขตศาลแขวงที่รับผิดชอบ
  • ข้อพิพาทเรื่องค่าชดเชยและสภาพการจ้างอยู่ในเขตอำนาจศาลแรงงานที่ดูแลจังหวัดปริมณฑลด้านเหนือ
  • การอุทธรณ์การประเมินภาษีที่ยังตกลงกันไม่ได้หลังชั้นคณะกรรมการพิจารณาอุทธรณ์ ต้องนำคดีขึ้นสู่ศาลภาษีอากรกลาง

สาขาที่ใกล้ที่สุดของเราสำหรับปทุมธานี คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในปทุมธานี

ค่าเช่าอสังหาริมทรัพย์ที่จ่ายให้นิติบุคคลถูกหักภาษี ณ ที่จ่ายในอัตราร้อยละ 5 ขณะที่ค่าบริการทั่วไปอยู่ในอัตราร้อยละ 3 หากใบแจ้งหนี้รวมสองอย่างเป็นก้อนเดียว ผู้เช่ามักหักในอัตราเดียวทั้งจำนวน แล้วเกิดข้อโต้แย้งภายหลังว่าหักขาดหรือหักเกิน วิธีที่เรียบร้อยที่สุดคือแยกบรรทัดในสัญญาและในใบแจ้งหนี้ให้ตรงกัน

คำตอบนี้ช่วยได้ไหม

ถ้ากิจการของท่านในปทุมธานีมีทั้งงานผลิต พื้นที่ปล่อยเช่า และทีมงานประจำ ส่งสัญญาเช่า งบปีล่าสุด และข้อบังคับการทำงานที่ใช้อยู่มาให้เราอ่าน แล้วเราจะสรุปให้ว่าจุดเสี่ยงอยู่ที่ใดและควรจัดลำดับแก้อย่างไร

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี