TH-94

บัญชีและภาษีสำหรับกิจการในปัตตานี เมืองประมง อาหารฮาลาล และการค้าชายฝั่ง

ปัตตานีมีท่าเรือประมง โรงงานแปรรูปอาหารทะเล และผู้ผลิตอาหารฮาลาลรายย่อยจำนวนมาก ธุรกิจส่วนใหญ่ซื้อวัตถุดิบเป็นเงินสดหน้าท่าและขายผ่านผู้กระจายสินค้าหลายช่องทาง ระบบเอกสารจึงต้องรองรับทั้งสองด้านพร้อมกัน

ขอใบเสนอราคา
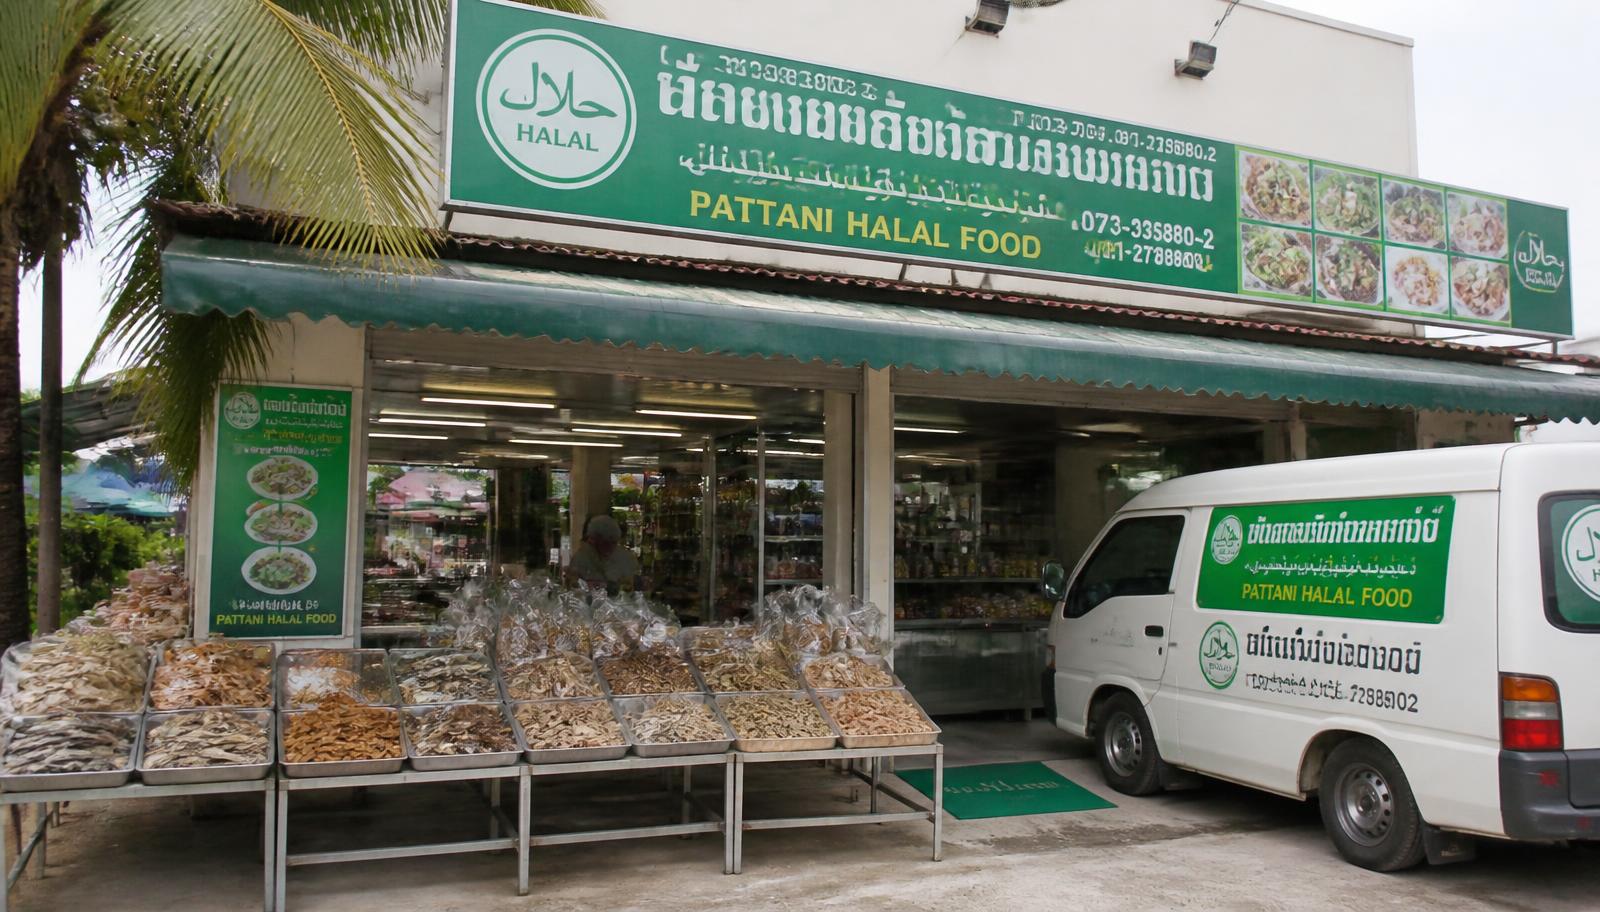
ร้านอาหารฮาลาลในปัตตานี มีถาดปลาแห้งและของแห้งวางหน้าร้าน ป้ายภาษาไทยและอาหรับ และรถตู้ส่งของจอดอยู่

ผู้ประกอบการที่รับซื้อสัตว์น้ำหน้าท่าจ่ายเงินทันทีตามน้ำหนักและชนิดปลาที่คัดได้ ราคาต่อกิโลกรัมเปลี่ยนตามปริมาณเรือเข้าในวันนั้น ถ้าไม่แยกบันทึกตามชนิดและเกรด ต้นทุนวัตถุดิบจะกลายเป็นก้อนเดียวที่วิเคราะห์ต่อไม่ได้ เราจัดสมุดรับซื้อรายเที่ยวเรือที่ระบุชนิด เกรด น้ำหนัก และราคา แล้วเชื่อมกับผลผลิตที่ได้หลังแปรรูป เจ้าของกิจการจึงเห็นอัตราการสูญเสียระหว่างแปรรูปของแต่ละชนิดอย่างชัดเจน ซึ่งเป็นตัวเลขที่ใช้ตั้งราคาขายได้จริง

ผู้ผลิตอาหารฮาลาลต้องรักษาการแยกวัตถุดิบ อุปกรณ์ และสายการผลิตตามข้อกำหนดการรับรอง ค่าใช้จ่ายในการรับรองและการตรวจประจำปีจึงเป็นรายจ่ายที่ต้องมีเอกสารครบและควรวางแผนล่วงหน้าในงบประมาณ เราแยกบัญชีค่าใช้จ่ายด้านการรับรองมาตรฐานออกจากค่าใช้จ่ายผลิตทั่วไป ทำให้ผู้บริหารเห็นต้นทุนของการรักษามาตรฐานเทียบกับยอดขายที่ได้จากตลาดที่ต้องใช้การรับรองนั้น และใช้ตัวเลขนี้ประกอบการตัดสินใจว่าจะขยายไลน์ผลิตใดต่อ

ร้านค้าและผู้ผลิตรายย่อยหลายรายในปัตตานีขายผ่านทั้งหน้าร้าน ตัวแทนจำหน่ายในจังหวัดใกล้เคียง และช่องทางออนไลน์ ทำให้มีทั้งรายรับเงินสด เงินโอน และเงินที่แพลตฟอร์มโอนเข้าเป็นรอบ ถ้ารวมทุกช่องทางไว้ในบัญชีเดียวจะกระทบยอดไม่ได้ เราตั้งบัญชีย่อยแยกตามช่องทาง กระทบยอดกับรายงานของแพลตฟอร์มทุกเดือน และแยกค่าธรรมเนียมที่ถูกหักไว้เป็นค่าใช้จ่ายของตัวเอง ทำให้กำไรต่อช่องทางเทียบกันได้จริง

ซื้อวัตถุดิบเงินสดหน้าท่ากับหลักฐานที่ตรวจได้

การซื้อสัตว์น้ำจากเรือหรือแพปลามักไม่มีใบกำกับภาษี หลักฐานที่ใช้ได้จึงเป็นเอกสารรับซื้อของกิจการที่ระบุชื่อผู้ขาย เรือหรือแพที่นำมาส่ง รายละเอียดสัตว์น้ำ น้ำหนัก ราคา และลายมือชื่อผู้รับเงิน เมื่อยอดจ่ายต่อวันสูง เราแนะนำให้กำหนดวงเงินสดต่อรายและใช้การโอนสำหรับส่วนที่เกิน เพื่อให้มีเส้นทางการเงินตรวจย้อนได้ จากนั้นกระทบยอดวัตถุดิบที่รับเข้ากับสินค้าที่ผลิตออกทุกสัปดาห์ ความสอดคล้องนี้คือสิ่งที่ทำให้ต้นทุนของกิจการยืนอยู่ได้เมื่อมีการตรวจสอบ

ต้นทุนแปรรูปและของเสียที่ต้องแยกให้เห็น

กิจการแปรรูปอาหารทะเลมีของเสียจากการตัดแต่ง การคัดออก และของที่เสียระหว่างเก็บรักษา ถ้ารวมทุกอย่างเป็นต้นทุนขายก้อนเดียว จะไม่รู้ว่ากำไรลดลงเพราะราคาวัตถุดิบหรือเพราะกระบวนการผลิตเสียมากขึ้น เราตั้งบัญชีของเสียจากการผลิตแยกจากของเสียจากการเก็บรักษา และให้บันทึกปริมาณเป็นหน่วยน้ำหนักไม่ใช่เฉพาะมูลค่า เมื่อดูย้อนสามเดือนจะเห็นแนวโน้มชัด และถ้าเป็นความเสียหายจากการเก็บรักษาที่ผิดปกติก็ยังใช้เป็นหลักฐานประกอบการเคลมประกันหรืออธิบายต่อผู้ตรวจได้

จ้างแรงงานในโรงงานแปรรูปตามฤดูจับปลา

ปริมาณงานในโรงงานแปรรูปขึ้นลงตามฤดูจับปลาและช่วงปิดอ่าว ทำให้มีทั้งลูกจ้างประจำและลูกจ้างรายวันที่เข้าออกตามช่วง หน้าที่ขึ้นทะเบียนประกันสังคม การจัดทำทะเบียนลูกจ้าง และการเก็บเอกสารเวลาทำงานยังใช้เหมือนกัน ต่างกันที่ต้องแจ้งเข้าออกให้ตรงกับวันที่ทำงานจริง เราวางแบบบันทึกเวลาและใบจ่ายค่าจ้างที่ใช้ได้กับทั้งสองกลุ่ม พร้อมตรวจสอบอัตราค่าจ้างขั้นต่ำและการทำงานล่วงเวลาให้เป็นไปตามกฎหมาย ลดข้อพิพาทที่มักเกิดตอนปิดฤดูและมีการเลิกจ้างจำนวนมากในเวลาใกล้กัน

หน่วยงานที่ต้องติดต่อในปัตตานี

  • สำนักงานสรรพากรพื้นที่ปัตตานี

    ยื่นแบบและชำระภาษีของกิจการในจังหวัด จดทะเบียนภาษีมูลค่าเพิ่ม และหารือประเด็นเอกสารรับซื้อสัตว์น้ำจากผู้ขายที่ไม่จดทะเบียน

  • หน่วยจดทะเบียนธุรกิจ จังหวัดปัตตานี

    จดตั้งบริษัทและห้างหุ้นส่วน จดเพิ่มวัตถุที่ประสงค์ด้านผลิตอาหารและส่งออก และนำส่งงบการเงินรายปี

  • สำนักงานประกันสังคมจังหวัดปัตตานี

    ขึ้นทะเบียนนายจ้างลูกจ้าง แจ้งเข้าออกลูกจ้างรายวันตามฤดูการผลิต และนำส่งเงินสมทบ

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดปัตตานีพิจารณาคดีแพ่งและอาญาในเขตจังหวัด ครอบคลุมข้อพิพาทเรื่องการชำระค่าสินค้าและการผิดสัญญาส่งมอบวัตถุดิบ
  • ข้อพิพาทระหว่างนายจ้างและลูกจ้างในโรงงานแปรรูปยื่นต่อศาลแรงงานที่รับผิดชอบพื้นที่จังหวัดชายแดนภาคใต้

สาขาที่ใกล้ที่สุดของเราสำหรับปัตตานี คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในปัตตานี

ออกใบรับซื้อของกิจการเองทุกครั้ง โดยระบุวันที่ ชื่อผู้ขายและที่อยู่ ชนิดและเกรดสัตว์น้ำ น้ำหนัก ราคาต่อกิโลกรัม จำนวนเงินที่จ่ายจริง และลายมือชื่อของคนรับเงิน โดยแนบใบชั่งและสลิปการจ่ายไว้ด้วยกัน ถ้าซื้อจากรายเดิมทุกวันควรมีทะเบียนผู้ขายพร้อมสำเนาบัตรประจำตัวไว้อ้างอิงครั้งเดียว ไม่ต้องขอซ้ำทุกวัน จุดสำคัญคือยอดรับซื้อรวมต้องอธิบายปริมาณสินค้าที่ผลิตและขายออกได้ในช่วงเดียวกัน

คำตอบนี้ช่วยได้ไหม

กิจการประมง แปรรูปอาหารทะเล หรือผู้ผลิตอาหารฮาลาลในปัตตานีที่ต้องการให้ต้นทุนวัตถุดิบและบัญชีขายหลายช่องทางกระทบยอดได้ทุกเดือน คุยกับทีมงานได้ก่อน เราจะขอดูสมุดรับซื้อและรายงานยอดขายหนึ่งเดือนเพื่อบอกขอบเขตงานที่ตรงกับกิจการของคุณ

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี