TH-56

บัญชีและภาษีสำหรับกิจการในพะเยา จังหวัดกว๊านน้ำจืด ข้าว และธุรกิจรอบมหาวิทยาลัย

เศรษฐกิจพะเยาผูกกับข้าว ประมงน้ำจืดรอบกว๊าน และกำลังซื้อของนักศึกษากับบุคลากรมหาวิทยาลัย รายได้จึงมีทั้งจังหวะฤดูเก็บเกี่ยวและจังหวะภาคการศึกษา ซึ่งไม่ตรงกัน การวางแผนเงินสดที่ดูแค่ยอดรวมรายเดือนจึงพลาดได้ง่าย

ขอใบเสนอราคา
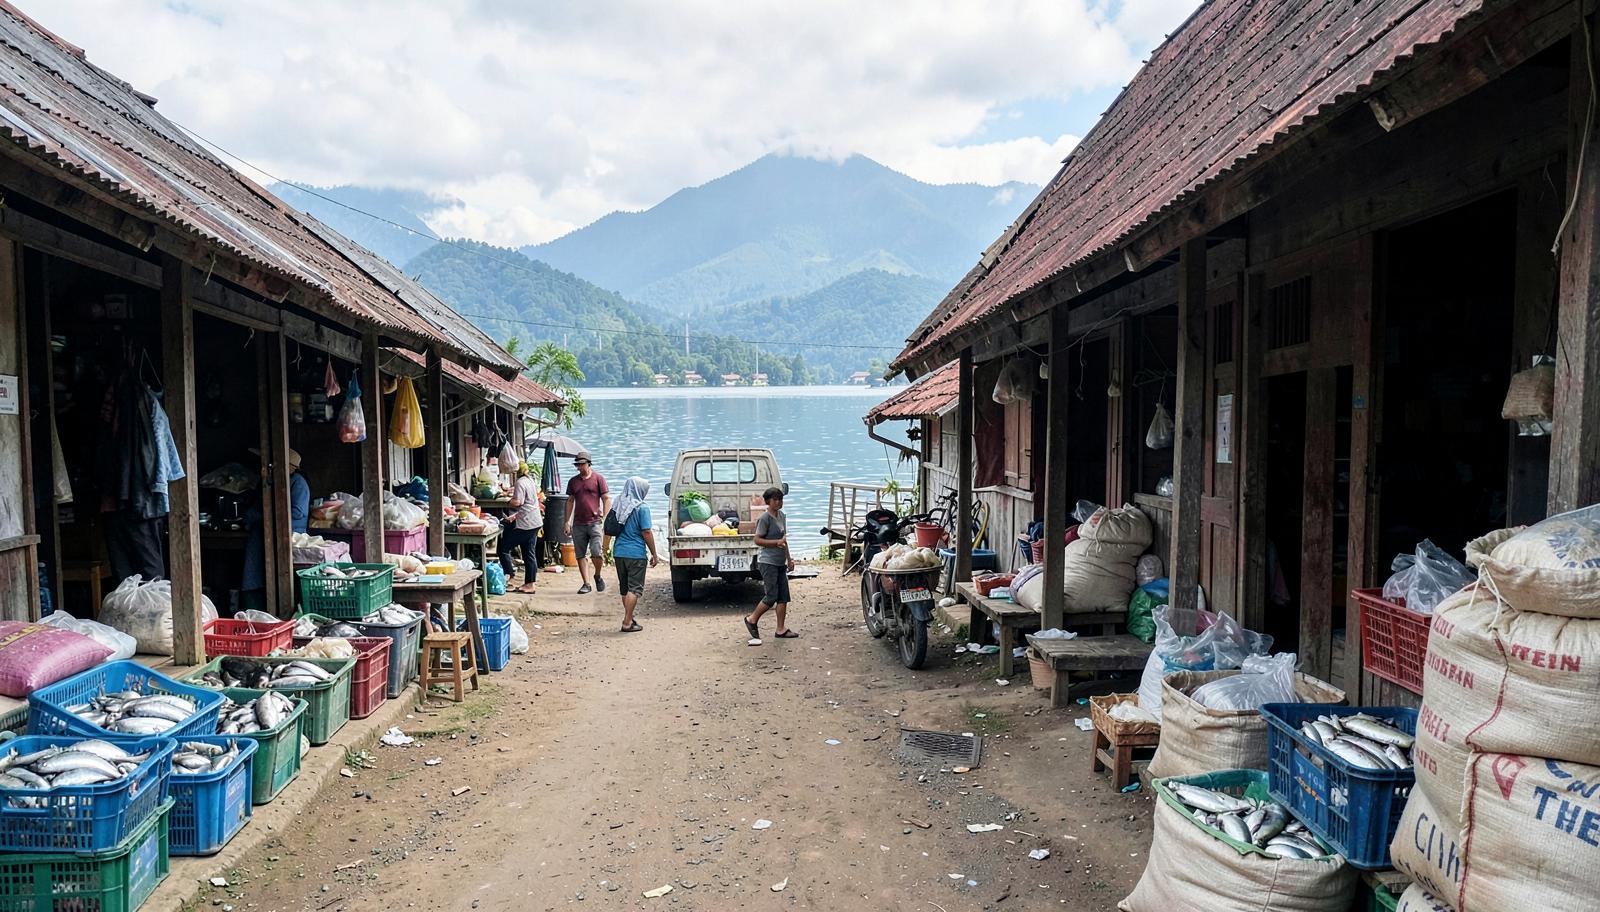
ตลาดริมกว๊านพะเยา มีลังปลาสดและกระสอบข้าววางหน้าเรือนไม้ รถกระบะเล็กจอดริมทาง และทิวเขาอยู่ไกลออกไป

หอพัก ร้านอาหาร และร้านสะดวกซื้อรอบมหาวิทยาลัยพะเยามีรายรับสูงในภาคเรียนและลดลงชัดเจนช่วงปิดเทอม เจ้าของที่คิดค่าเช่าหอเป็นรายเทอมมักได้เงินก้อนใหญ่ต้นเทอมแล้วใช้จ่ายไปตามปกติ จนเดือนท้ายขาดสภาพคล่อง เราแปลงเงินก้อนนั้นเป็นรายได้รายเดือนในงบและกันเงินไว้จ่ายภาษีกับค่าซ่อมบำรุงล่วงหน้า ตัวเลขที่เจ้าของเห็นจึงเป็นกำไรที่ใช้ได้จริงไม่ใช่ยอดเงินในบัญชีวันนั้น

กลุ่มแปรรูปข้าวและผู้ค้าข้าวเปลือกในพะเยาต้องคุมสินค้าคงเหลือที่มีน้ำหนักเปลี่ยนตามความชื้น การนับสต๊อกด้วยกระสอบเพียงอย่างเดียวจึงคลาดเคลื่อน เราให้บันทึกน้ำหนักชั่งจริงพร้อมค่าความชื้นในใบรับซื้อทุกครั้ง และกำหนดวิธีคำนวณต้นทุนต่อกิโลกรัมที่ใช้เหมือนกันทุกรอบ เมื่อปิดงวดจึงกระทบยอดสต๊อกกับบัญชีได้ และเห็นว่าส่วนต่างเกิดจากการสูญเสียตามธรรมชาติหรือจากการควบคุมที่หลุด

ผู้เลี้ยงปลาในกระชังและผู้ค้าปลาสดรอบกว๊านพะเยามีต้นทุนอาหารปลาที่จ่ายก่อนและรายได้ที่มาเมื่อจับขาย รอบเงินสดจึงยาวกว่าที่คิด เราคุมต้นทุนต่อรอบเลี้ยงเป็นชุดงาน รวมค่าลูกปลา อาหาร ค่าแรง และค่าเสียหายจากการตาย เพื่อให้รู้ต้นทุนต่อกิโลกรัมของแต่ละรอบ ตัวเลขนี้ใช้ต่อรองราคาขายและวางแผนกู้ระยะสั้นได้ตรงกว่าการเดาจากราคาตลาดวันขาย

ค่าเช่าหอพักกับภาษีที่มาพร้อมกัน

การให้เช่าห้องพักในพะเยามีทั้งเรื่องรายได้ค่าเช่าที่ต้องยื่น ภาษีที่ดินและสิ่งปลูกสร้างตามการใช้ประโยชน์เป็นที่อยู่อาศัยหรือพาณิชย์ และค่าน้ำค่าไฟที่เก็บจากผู้เช่าซึ่งต้องแยกให้ชัดว่าเป็นการขายต่อหรือเป็นการเรียกคืนตามที่จ่ายจริง เจ้าของหลายรายเก็บรวมเป็นยอดเดียวจึงอธิบายฐานภาษีได้ยาก เราแยกโครงสร้างรายรับเป็นค่าเช่า ค่าบริการ และค่าสาธารณูปโภคตั้งแต่ในสัญญาเช่า พร้อมทะเบียนห้องที่แสดงอัตราและผู้เช่าแต่ละงวด ทำให้รายได้ที่ยื่นตรงกับสัญญาและใบเสร็จทุกใบ

สินค้าเกษตรที่หายไประหว่างเก็บ

ข้าวเปลือกและพืชไร่ที่เก็บในโรงเรือนสูญเสียน้ำหนักตามธรรมชาติ ทั้งจากความชื้นที่ลดลงและจากการคัดทิ้ง ถ้าไม่มีเกณฑ์ที่ยอมรับได้ ส่วนต่างระหว่างสต๊อกที่นับได้กับบัญชีจะกลายเป็นคำถามค้างทุกปี เราตั้งเกณฑ์การสูญเสียตามปกติจากสถิติของกิจการเอง บันทึกรายงานการนับสต๊อกที่มีผู้ร่วมนับสองคนลงนาม และแยกรายการทำลายหรือคัดทิ้งที่มีเหตุผลเฉพาะออกมาเป็นเอกสารต่างหาก ส่วนต่างที่เหลือจึงมีคำอธิบายที่ผู้สอบบัญชีและเจ้าหน้าที่รับฟังได้

ธุรกิจครอบครัวที่กำลังส่งต่อรุ่นถัดไป

กิจการค้าข้าวและร้านค้าเก่าแก่ในพะเยาหลายแห่งกำลังเปลี่ยนมือจากรุ่นพ่อแม่ไปสู่ลูกที่กลับมาจากเมืองใหญ่ สิ่งที่เจอซ้ำ ๆ คือเครื่องมือ อาคาร และรถที่ใช้ทำมาหากินยังจดไว้ในชื่อสมาชิกครอบครัวรายบุคคล บัญชีธนาคารปนกับเงินครอบครัว และไม่มีเอกสารแสดงสิทธิในสินทรัพย์ที่ชัดเจน เราเริ่มจากทำบัญชีทรัพย์สินที่ใช้ในกิจการพร้อมหลักฐานความเป็นเจ้าของ แยกกระแสเงินของกิจการออกจากเงินส่วนตัว และประเมินว่าการจัดโครงสร้างเป็นนิติบุคคลคุ้มกับภาระที่เพิ่มขึ้นหรือไม่ ประเด็นเรื่องพันธสัญญา มรดก และการโอนกรรมสิทธิ์ เราประสานกับสำนักงานกฎหมายในเครือให้พิจารณาร่วมกัน

หน่วยงานที่ต้องติดต่อในพะเยา

  • สำนักงานสรรพากรพื้นที่พะเยา

    รับแบบภาษีเงินได้บุคคลธรรมดาและนิติบุคคล ดูแลการจดทะเบียนภาษีมูลค่าเพิ่ม และเป็นหน่วยที่พิจารณาเรื่องรายได้ค่าเช่าที่เอกสารไม่ครบ

  • สำนักงานพัฒนาธุรกิจการค้าจังหวัดพะเยา

    จดทะเบียนจัดตั้งและเลิกนิติบุคคล จดทะเบียนพาณิชย์ของร้านค้าบุคคลธรรมดา และรับงบการเงินที่ต้องนำส่งตามกำหนด

  • สำนักงานประกันสังคมจังหวัดพะเยา

    ขึ้นทะเบียนนายจ้างและลูกจ้าง เก็บเงินสมทบรายเดือน และดูแลสิทธิของพนักงานร้านอาหารและหอพักที่เปลี่ยนคนบ่อยตามภาคเรียน

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดพะเยารับคดีแพ่งและอาญาชั้นต้นของจังหวัด รวมถึงข้อพิพาทสัญญาเช่าห้องพัก หนี้ค่าสินค้าเกษตร และการบังคับตามสัญญาซื้อขายผลผลิต
  • ศาลเยาวชนและครอบครัวจังหวัดพะเยาพิจารณาคดีครอบครัวและมรดก ซึ่งมักเกี่ยวพันกับที่ดินและทรัพย์สินที่ใช้ในกิจการครอบครัวที่ยังไม่ได้แยกออกจากกัน
  • คดีแรงงานในพื้นที่ขึ้นสู่ศาลแรงงานที่มีเขตอำนาจครอบคลุมภาคเหนือ ประเด็นที่พบบ่อยคือค่าจ้างของลูกจ้างรายวันและการเลิกจ้างที่ไม่มีเอกสารรองรับ

สาขาที่ใกล้ที่สุดของเราสำหรับพะเยา คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในพะเยา

ขึ้นกับว่าเรียกเก็บอย่างไร ถ้าเก็บตามหน่วยที่ใช้จริงในอัตราที่สูงกว่าที่จ่ายให้ผู้ให้บริการ ส่วนที่เกินมีลักษณะเป็นรายได้จากการให้บริการ ต้องบันทึกเป็นรายได้และพิจารณาผลด้านภาษีมูลค่าเพิ่มเมื่อรวมยอดถึงเกณฑ์ แต่ถ้าเรียกเก็บเท่าที่จ่ายจริงและมีหลักฐานบิลตรงกัน ลักษณะเป็นการเรียกคืนค่าใช้จ่าย สิ่งที่ต้องมีในทั้งสองกรณีคือมิเตอร์แยกห้องหรือวิธีคำนวณที่เขียนไว้ในสัญญา และใบเสร็จที่ระบุรายการแยกจากค่าเช่า

คำตอบนี้ช่วยได้ไหม

ถ้ากิจการของคุณในพะเยามีรายได้ที่มาเป็นก้อนตามภาคเรียน สต๊อกข้าวที่ยอดไม่ตรงกับบัญชี หรือกำลังส่งต่อกิจการให้รุ่นถัดไป เขียนมาทาง LINE หรืออีเมลเล่าสถานการณ์ได้ เราจะสรุปให้ว่าต้องเริ่มจากอะไรและต้องใช้เอกสารชุดไหน

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี