TH-66

บัญชีและภาษีสำหรับกิจการในพิจิตร เมืองโรงสีข้าวและการค้าริมคลองชลประทาน

พิจิตรเป็นพื้นที่ปลูกข้าวเข้มข้น มีโรงสี ท่าข้าว ร้านค้าเมล็ดพันธุ์ และบ่อปลาเลี้ยงกระจายทั่วจังหวัด ประเด็นบัญชีที่พบบ่อยคือส่วนสูญเสียในการสีข้าว การขายผลพลอยได้ และเงินหมุนที่ใช้รับซื้อข้าวเปลือกในรอบสั้น

ขอใบเสนอราคา
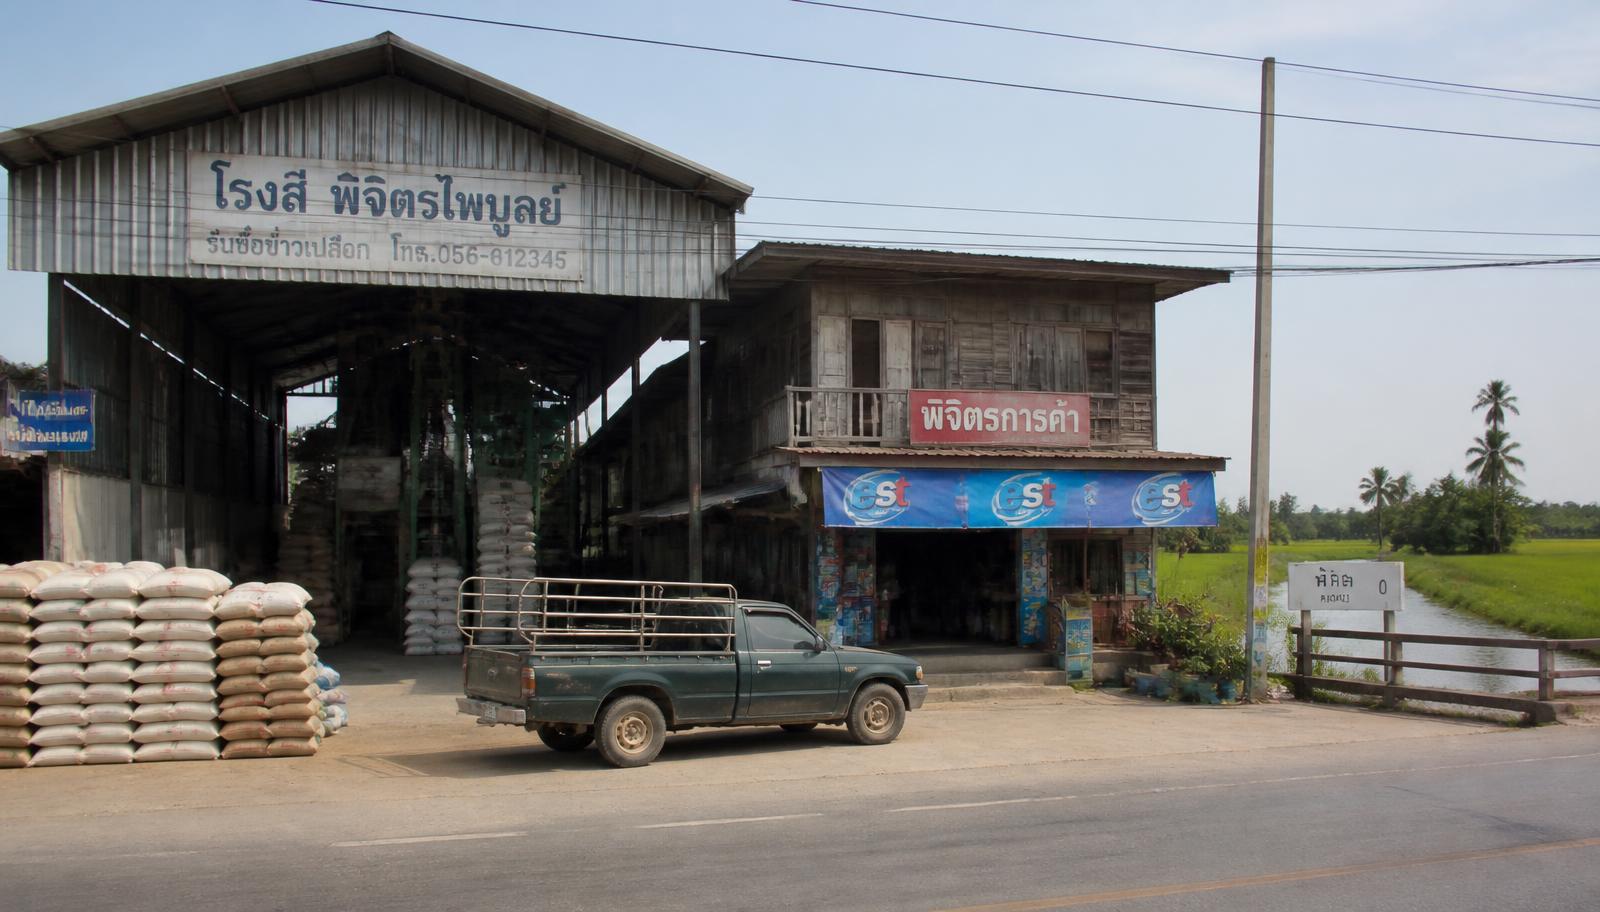
โรงสีข้าวริมถนนในพิจิตร มีกระสอบข้าวซ้อนอยู่หน้าโรงสี รถกระบะเก่าจอดอยู่ และทุ่งนากับคลองชลประทานด้านหลัง

การสีข้าวให้ผลผลิตหลายอย่างพร้อมกัน ทั้งข้าวสาร ปลายข้าว รำ และแกลบ หากคิดต้นทุนรวมทั้งก้อนแล้วผูกกับข้าวสารเท่านั้น กำไรจะบิดเบือนและตั้งราคาผลพลอยได้ผิด เราวางวิธีปันต้นทุนตามสัดส่วนผลผลิตที่ได้จริงต่อรอบสี บันทึกน้ำหนักเข้าและออกทุกรอบ แล้วรายงานกำไรแยกตามผลิตภัณฑ์ เจ้าของโรงสีจึงรู้ว่ารายได้จากรำและแกลบมีน้ำหนักต่อผลประกอบการมากกว่าที่เคยคิด

ท่าข้าวและโรงสีต้องเตรียมเงินก้อนใหญ่ไว้รับซื้อข้าวเปลือกในช่วงเก็บเกี่ยว แล้วค่อยทยอยขายข้าวสารออกในหลายเดือนถัดมา ระยะเวลาที่เงินจมอยู่ในสินค้าคงเหลือทำให้กระแสเงินสดตึงแม้กำไรจะดี เราคำนวณเงินทุนหมุนเวียนที่ต้องใช้ต่อรอบฤดู เทียบกับวงเงินสินเชื่อและกำหนดชำระ แล้วจัดรายงานสินค้าคงเหลือรายสัปดาห์ในช่วงพีค เจ้าของจึงตัดสินใจได้ว่ารับซื้อเพิ่มได้อีกเท่าไรโดยไม่สะดุด

บ่อเลี้ยงปลาและฟาร์มขนาดกลางในพิจิตรมักลงทุนพันธุ์สัตว์และอาหารสัตว์ก่อนขายได้หลายเดือน ต้นทุนที่สะสมอยู่ในบ่อควรถือเป็นสินค้าระหว่างเลี้ยงจนถึงวันจับขาย เราตั้งวิธีบันทึกต้นทุนต่อบ่อ ทั้งลูกพันธุ์ อาหาร ยา และค่าไฟสูบน้ำ แล้วรับรู้ต้นทุนขายเมื่อจับจริง ทำให้งบรายเดือนไม่แกว่งจนอ่านไม่ได้ และเปรียบเทียบประสิทธิภาพระหว่างบ่อได้ตรงไปตรงมา

ส่วนสูญเสียในการสีข้าวที่อธิบายได้

น้ำหนักข้าวเปลือกที่เข้าเครื่องกับผลผลิตที่ออกมาไม่เท่ากันเป็นเรื่องปกติ เพราะมีความชื้นและสิ่งเจือปน แต่ถ้าไม่บันทึกอัตราส่วนไว้เป็นระบบ ส่วนต่างจะกลายเป็นคำถามที่ตอบไม่ได้ทั้งกับผู้ตรวจสอบและกับผู้ร่วมทุน เราเก็บอัตราแปรสภาพต่อรอบสี เทียบกับความชื้นที่วัดตอนรับเข้า แล้วสร้างช่วงปกติของโรงสีเอง เมื่อรอบใดหลุดช่วงจะเห็นทันทีว่าเกิดจากวัตถุดิบหรือเครื่องจักร ไม่ต้องเดา

ภาษีมูลค่าเพิ่มกับสินค้าเกษตรที่ได้รับยกเว้น

สินค้าเกษตรบางประเภทได้รับยกเว้นภาษีมูลค่าเพิ่ม ขณะที่สินค้าแปรรูปและบริการรับจ้างสีข้าวอาจอยู่ในระบบ กิจการเดียวจึงมีทั้งรายได้ที่ต้องเสียและไม่ต้องเสียในเวลาเดียวกัน เราแยกประเภทรายได้ให้ชัดตั้งแต่ผังบัญชี กำหนดวิธีเฉลี่ยภาษีซื้อที่ใช้ร่วมกัน เช่น ค่าไฟและค่าซ่อมเครื่อง แล้วจัดแฟ้มหลักฐานให้พร้อมตรวจ ผลคือยื่นแบบได้ถูกต้องและไม่เสียสิทธิภาษีซื้อที่ควรได้

การเปลี่ยนจากบุคคลเป็นบริษัทเมื่อยอดโต

โรงสีและท่าข้าวที่เริ่มจากชื่อบุคคลมักโตเร็วจนภาระภาษีขั้นบันไดสูงกว่าที่ควร ขณะเดียวกันคู่ค้ารายใหญ่และธนาคารก็ขอเอกสารระดับนิติบุคคล เราทำตารางเทียบภาระภาษีสองรูปแบบจากงบจริงของโรงสี ประเมินต้นทุนการโอนทรัพย์สินและสัญญา แล้ววางลำดับขั้นตอนจดทะเบียน ย้ายบัญชีธนาคาร และเริ่มรอบบัญชีใหม่ให้ต่อเนื่อง โดยไม่กระทบการรับซื้อในช่วงฤดู

หน่วยงานที่ต้องติดต่อในพิจิตร

  • สำนักงานสรรพากรพื้นที่พิจิตร

    รับแบบแสดงรายการภาษีของกิจการในจังหวัด ให้คำแนะนำเรื่องรายได้ที่ได้รับยกเว้นภาษีมูลค่าเพิ่ม และพิจารณาคำขอคืนภาษี

  • กรมพัฒนาธุรกิจการค้า สาขาจังหวัดพิจิตร

    ดำเนินการจดทะเบียนธุรกิจ เปลี่ยนแปลงรายการทางทะเบียน และรับงบการเงินประจำปีที่ต้องนำส่งตามกฎหมาย

  • สำนักงานประกันสังคมจังหวัดพิจิตร

    จัดการขึ้นทะเบียนฝ่ายนายจ้างและฝ่ายลูกจ้าง จัดเก็บเงินสมทบรายเดือน และดำเนินเรื่องสิทธิประโยชน์ให้คนทำงานในโรงสีและฟาร์มของพื้นที่

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดพิจิตรรับพิจารณาคดีแพ่ง คดีผู้บริโภค และข้อพิพาททางการค้าในพื้นที่ รวมถึงหนี้ค่าข้าวเปลือกและสัญญาฝากเก็บ
  • ข้อพิพาทระหว่างนายจ้างกับลูกจ้างต้องฟ้องที่ศาลแรงงานซึ่งมีเขตอำนาจครอบคลุมจังหวัด ไม่ใช่ศาลจังหวัดโดยตรง

สาขาที่ใกล้ที่สุดของเราสำหรับพิจิตร คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในพิจิตร

ควรแยก เพราะเป็นผลพลอยได้ที่มีราคาและผู้ซื้อคนละกลุ่มกับข้าวสาร การแยกทำให้เห็นกำไรต่อผลิตภัณฑ์และตั้งราคาได้จากต้นทุนจริง ไม่ใช่ขายทิ้งตามราคาที่ผู้ซื้อเสนอ ในเชิงภาษีต้องดูด้วยว่าสินค้าแต่ละประเภทอยู่ในระบบภาษีมูลค่าเพิ่มหรือได้รับยกเว้น เพราะกระทบทั้งการออกเอกสารและการเฉลี่ยภาษีซื้อ เราจัดผังบัญชีให้แยกไว้ตั้งแต่ต้น

คำตอบนี้ช่วยได้ไหม

อยากรู้ว่าโรงสีหรือกิจการค้าข้าวของคุณในพิจิตรมีกำไรจริงต่อผลิตภัณฑ์เท่าไร ส่งข้อมูลรอบสีและยอดขายย้อนหลังมาให้เราดูได้ ทีมงานจะจัดวิธีปันต้นทุน รายงานสินค้าคงเหลือ และแผนภาษีที่เหมาะกับขนาดกิจการ พร้อมสรุปขอบเขตและค่าบริการให้ก่อนเริ่ม

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี