TH-54

บัญชีและภาษีสำหรับกิจการในแพร่ เมืองไม้สักและผ้าหม้อห้อมที่ต้นทุนอยู่ในสต๊อก

กิจการในแพร่จำนวนมากเป็นงานผลิตที่เก็บวัตถุดิบไว้นานก่อนขาย ไม้ที่ผึ่ง ผ้าที่ย้อมและตัดเป็นชุด ทำให้เงินจมอยู่ในสต๊อกมากกว่าที่งบกำไรขาดทุนบอก การนับและตีราคาสินค้าคงเหลือจึงเป็นหัวใจของตัวเลขที่เชื่อถือได้

ขอใบเสนอราคา
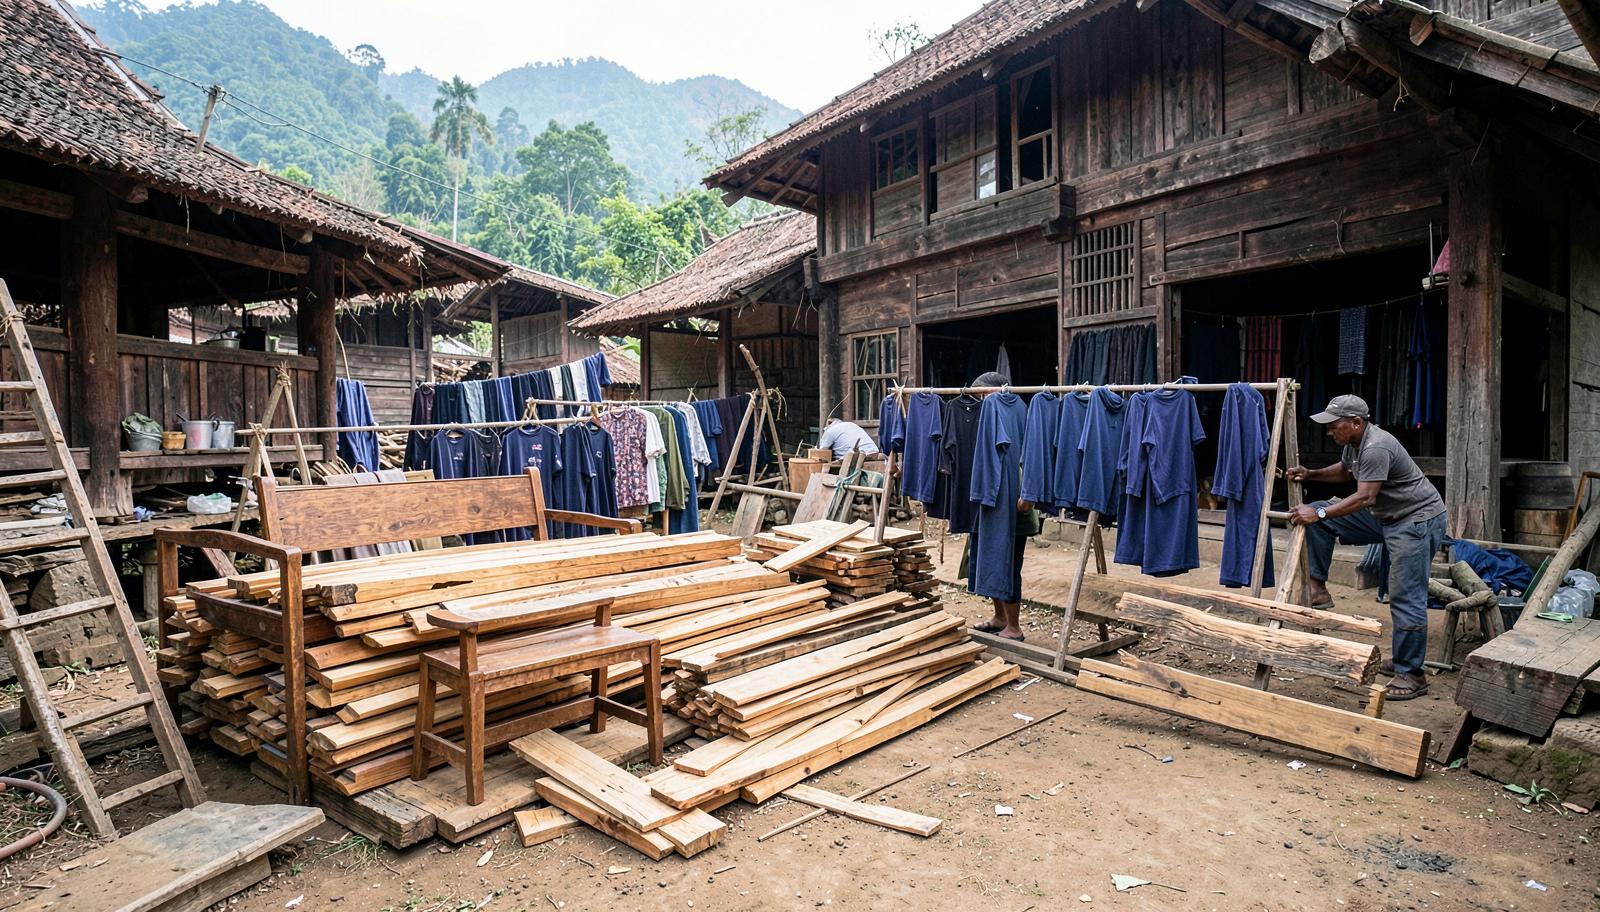
ลานโรงงานไม้ในแพร่ มีไม้แปรรูปวางซ้อน เสื้อผ้าหม้อห้อมตากบนราว และช่างกำลังยกแผ่นไม้

โรงงานเฟอร์นิเจอร์และร้านไม้ในแพร่ซื้อไม้เป็นล็อตแล้วแปรรูปเป็นชิ้นงานหลายแบบ ต้นทุนที่แท้จริงจึงต้องกระจายจากล็อตไม้ไปสู่ชิ้นงาน ไม่ใช่บันทึกเป็นรายจ่ายทั้งก้อนในเดือนที่ซื้อ เราตั้งใบสั่งผลิตต่องานหนึ่งชุด บันทึกไม้ที่เบิกใช้ ค่าแรงช่าง และค่าเสียหายจากการตัด ทำให้เจ้าของเห็นกำไรจริงต่อรุ่นสินค้าและตั้งราคาได้จากตัวเลขไม่ใช่ความรู้สึก

ผู้ผลิตผ้าหม้อห้อมและเสื้อผ้าพื้นเมืองขายทั้งขายส่งให้ร้านของฝากและขายปลีกทางเพจ ราคาต่อหน่วยและเงื่อนไขการคืนสินค้าต่างกันสองช่องทาง ถ้าไม่แยกบัญชีขายและบันทึกการรับคืน กำไรที่เห็นจะสูงเกินจริง เราแยกช่องทางขายในระบบตั้งแต่ต้น พร้อมกำหนดวิธีบันทึกสินค้ารับคืนและส่วนลดที่ให้ร้านคู่ค้า เพื่อให้ยอดขายสุทธิสะท้อนสิ่งที่เก็บเงินได้จริง

ธุรกิจรับเหมาก่อสร้างและซ่อมเรือนไม้เก่าในแพร่ทำงานเป็นโครงการที่กินเวลาหลายเดือน เงินรับล่วงหน้าเข้ามาก่อนงานเสร็จ ถ้าบันทึกเงินรับเป็นรายได้ทันที ภาษีที่ต้องเสียจะมาก่อนกำไรที่แท้จริงเกิด เราวางวิธีรับรู้รายได้ตามความก้าวหน้าของงานพร้อมงบต้นทุนต่อโครงการ ทำให้ทั้งภาษีและกระแสเงินสดเดินไปพร้อมกับงานที่ส่งมอบ

สต๊อกไม้ที่ต้องนับและตีราคาให้ตรง

ไม้ที่ผึ่งไว้เป็นเดือนคือเงินที่ยังไม่กลายเป็นรายได้ กิจการที่ไม่นับสต๊อกปลายงวดอย่างจริงจังจะแสดงกำไรผิดทั้งขึ้นและลง เราจัดวิธีนับที่ทำได้จริงในโรงงานเล็ก คือกำหนดหน่วยนับต่อชนิดและขนาดไม้ ทำใบนับสองรอบโดยคนละคนในวันสิ้นงวด แล้วตีราคาด้วยต้นทุนที่ซื้อมาบวกค่าแปรรูปที่เกิดขึ้นจริงถึงขั้นนั้น ผลต่างจากการนับจะถูกอธิบายเป็นรายการ ไม่ปล่อยให้เป็นตัวเลขปรับปรุงลอย ๆ ที่ผู้สอบบัญชีตั้งคำถามทุกปี

ค่าแรงช่างฝีมือที่จ่ายเป็นชิ้นงาน

ช่างไม้และช่างเย็บในแพร่หลายรายรับค่าจ้างเป็นชิ้นงานและทำงานที่บ้านตัวเอง จุดที่ต้องระวังคือการจำแนกว่าเป็นลูกจ้างหรือผู้รับจ้างทำของ เพราะหน้าที่หักภาษี ณ ที่จ่ายและการนำส่งประกันสังคมต่างกัน เราดูข้อเท็จจริงที่เกิดขึ้นจริง เช่น เวลาทำงานถูกกำหนดโดยใคร เครื่องมือเป็นของฝ่ายใด และงานถูกสั่งแก้ระหว่างทำหรือไม่ แล้วจัดทำหนังสือข้อตกลงกับวิธีจ่ายเงินให้สอดคล้องกับข้อเท็จจริงนั้น เพื่อไม่ให้เกิดภาระย้อนหลังทั้งภาษีและเงินสมทบ

งานรับเหมากับภาษีหัก ณ ที่จ่ายที่ลูกค้าหักไว้

ผู้รับเหมาในแพร่ที่ทำงานให้หน่วยงานราชการหรือบริษัทจะถูกหักภาษี ณ ที่จ่ายทุกงวดที่เบิกเงิน หนังสือรับรองการหักภาษีคือเงินของกิจการที่ใช้เครดิตกับภาษีที่ต้องเสียปลายปีได้ แต่หลายรายเก็บไม่ครบจึงเสียสิทธิ เราจัดแฟ้มติดตามใบหักภาษีต่อโครงการและกระทบยอดกับใบแจ้งหนี้ทุกงวด เมื่อถึงเวลายื่นแบบจึงใช้เครดิตได้เต็มจำนวน และถ้าเครดิตเกินภาษีที่ต้องเสียก็ขอคืนได้ตามหลักเกณฑ์โดยมีเอกสารพร้อม

หน่วยงานที่ต้องติดต่อในแพร่

  • สำนักงานสรรพากรพื้นที่แพร่

    รับแบบภาษีเงินได้และภาษีมูลค่าเพิ่ม ออกหนังสือรับรองต่าง ๆ และเป็นหน่วยที่พิจารณาคำร้องขอคืนภาษีของผู้รับเหมาที่ถูกหักไว้เกิน

  • สำนักงานพัฒนาธุรกิจการค้าจังหวัดแพร่

    จดทะเบียนห้างหุ้นส่วนและบริษัท แก้ไขวัตถุประสงค์เมื่อขยายงานผลิตหรือรับเหมา และรับงบการเงินประจำปี

  • สำนักงานอุตสาหกรรมจังหวัดแพร่

    ดูแลใบอนุญาตประกอบกิจการโรงงานสำหรับโรงเลื่อยและโรงงานเฟอร์นิเจอร์ ซึ่งเป็นเอกสารที่ธนาคารและคู่ค้ารายใหญ่มักขอดูพร้อมงบการเงิน

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดแพร่พิจารณาคดีแพ่งและคดีอาญาชั้นต้นของจังหวัด งานรับเหมาที่ส่งมอบไม่ตรงแบบ หรือค่าจ้างที่ยังค้างอยู่ ตั้งต้นคดีที่นี่
  • ศาลแขวงแพร่รับคดีที่มีทุนทรัพย์ไม่สูง ผู้ประกอบการรายเล็กที่ต้องเรียกหนี้ค้างจำนวนไม่มากมักใช้ช่องทางนี้เพราะขั้นตอนกระชับกว่า
  • ข้อพิพาทเรื่องการเลิกจ้างและค่าจ้างที่ยังไม่ได้จ่ายของโรงงานในแพร่ ขึ้นสู่ศาลแรงงานซึ่งมีเขตอำนาจครอบคลุมภาคเหนือ หลักฐานการจ่ายค่าจ้างรายชิ้นและหนังสือข้อตกลงจึงเป็นเอกสารสำคัญ

สาขาที่ใกล้ที่สุดของเราสำหรับแพร่ คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในแพร่

บันทึกเป็นสินค้าคงเหลือ ไม่ใช่รายจ่ายของเดือนที่ซื้อ มูลค่าที่ใช้คือต้นทุนที่จ่ายไปจนถึงขั้นนั้นรวมค่าแปรรูปที่เกิดขึ้นจริง แล้วจึงตัดเป็นต้นทุนขายเมื่อชิ้นงานถูกขายออกไป การทำเช่นนี้ทำให้กำไรของแต่ละงวดตรงกับงานที่ขายได้จริง และทำให้ตัวเลขในงบใช้ขอสินเชื่อได้เพราะสถาบันการเงินอ่านมูลค่าสต๊อกได้

คำตอบนี้ช่วยได้ไหม

ถ้าโรงงานหรือร้านของคุณในแพร่มีเงินจมในสต๊อก ค่าแรงรายชิ้นที่เอกสารยังไม่ชัด หรือใบหักภาษีจากลูกค้าที่เก็บไม่ครบ ทิ้งข้อความไว้ที่ LINE ของสำนักงาน หรือส่งไฟล์งบและใบเสร็จเข้าอีเมลก็ได้ เราจะดูให้ว่าจุดเริ่มควรอยู่ที่ใด แล้วเสนอราคาตามจำนวนเอกสารที่ต้องจัด

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี