TH-25

บริการบัญชี ภาษี และงานเอกสารโรงงานในจังหวัดปราจีนบุรี

ปราจีนบุรีมีสวนอุตสาหกรรมขนาดใหญ่ที่รวมโรงงานเหล็ก ชิ้นส่วน และอาหารแปรรูป อยู่ร่วมกับพื้นที่ปลูกอ้อยและมันสำปะหลัง ธุรกิจที่นี่จึงมีทั้งงานที่ต้องรายงานตามมาตรฐานโรงงานและงานที่รายได้ขึ้นกับฤดูกาล

ขอใบเสนอราคา
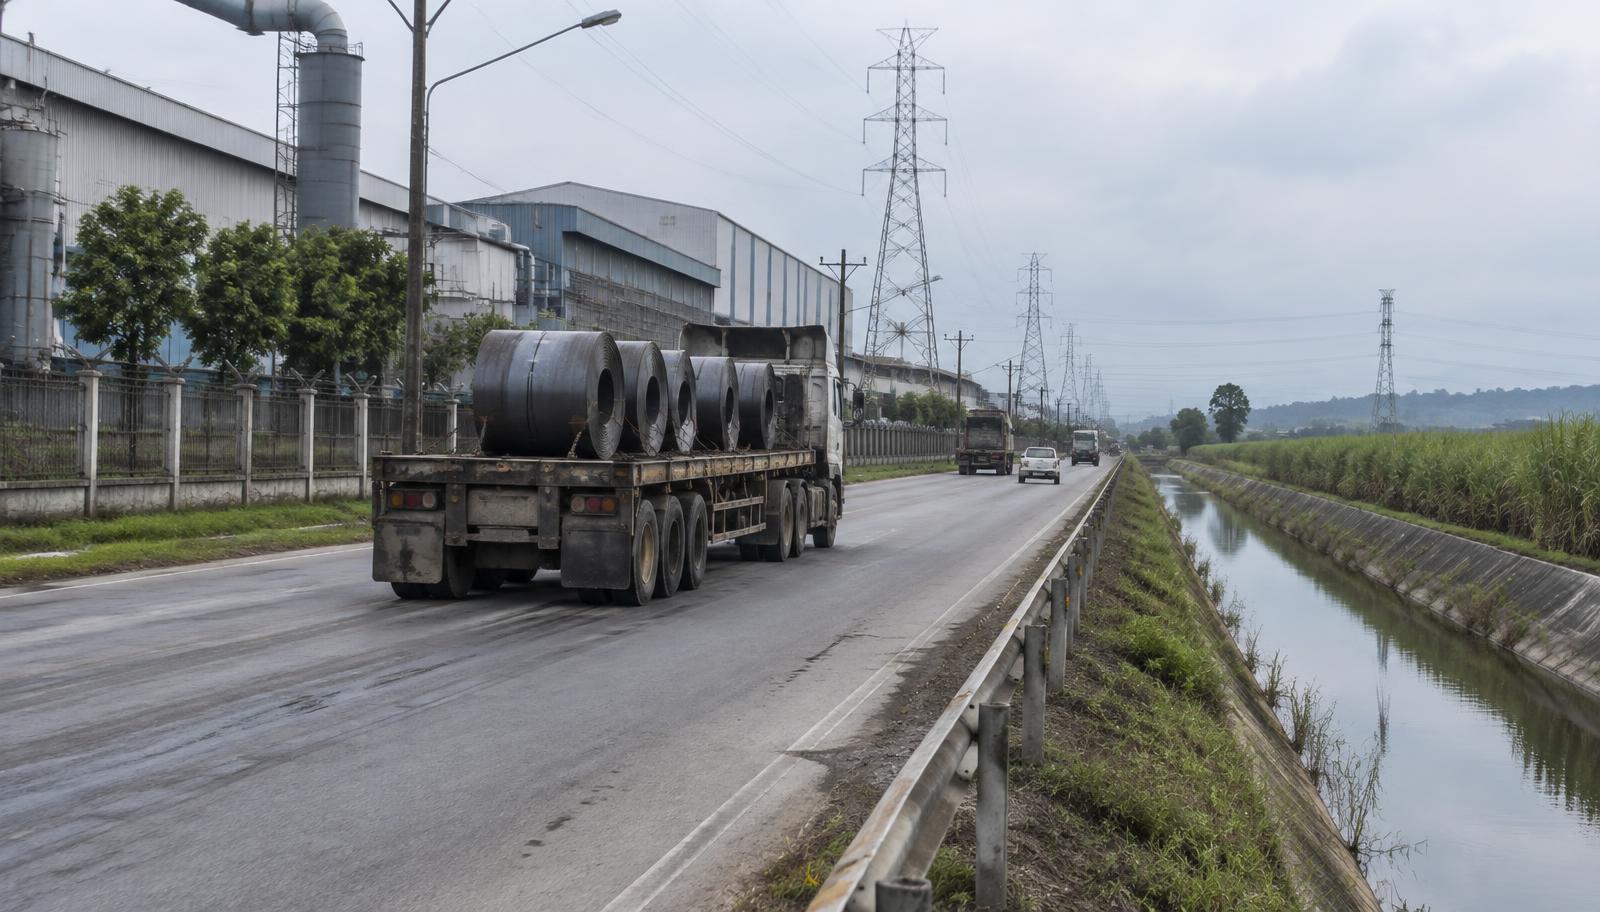
ถนนในสวนอุตสาหกรรมปราจีนบุรี มีรถบรรทุกม้วนเหล็ก คลองชลประทาน และไร่อ้อยด้านหลัง

โรงงานในสวนอุตสาหกรรมของปราจีนบุรีมักมีคลังวัตถุดิบมูลค่าสูงและมีของเสียจากกระบวนการผลิตที่ขายต่อได้ สองเรื่องนี้คือจุดที่บัญชีกับของจริงห่างกันมากที่สุด ถ้าไม่ตั้งเกณฑ์บันทึกเศษวัสดุและไม่ตรวจนับคลังตามรอบ ตัวเลขต้นทุนต่อหน่วยจะเชื่อถือไม่ได้ทั้งปี เราจึงเริ่มงานใหม่ทุกรายด้วยการตรวจนับและวางเกณฑ์เศษวัสดุก่อน

โรงงานอาหารแปรรูปในพื้นที่ต้องเก็บบันทึกการผลิตเพื่อรองรับการตรวจของหน่วยงานกำกับอยู่แล้ว ข้อดีคือข้อมูลปริมาณมีอยู่ครบ แต่มักไม่ถูกเชื่อมเข้ากับบัญชี ทำให้ทำรายงานสองชุดโดยไม่จำเป็น เราออกแบบให้บันทึกการผลิตชุดเดียวป้อนได้ทั้งงานคุณภาพและงานบัญชีต้นทุน ลดงานซ้ำและลดโอกาสที่สองชุดไม่ตรงกันเวลาถูกตรวจ

งานเอกสารที่ถามบ่อยในปราจีนบุรีคือสัญญาจ้างผู้รับเหมาเข้าทำงานในโรงงาน เงื่อนไขความปลอดภัยและความรับผิดเมื่อเกิดอุบัติเหตุ และการจัดการที่ดินที่ใช้ตั้งโรงงานซึ่งมีข้อจำกัดการใช้ประโยชน์ เราทำเอกสารชุดนี้ให้เข้ากันกับระเบียบภายในของโรงงานที่คุณใช้อยู่

ตรวจนับคลังวัตถุดิบและเกณฑ์บันทึกเศษวัสดุ

เราแบ่งคลังเป็นกลุ่มตามมูลค่าและความเคลื่อนไหว โดยของราคาแพงจะเข้ารอบนับบ่อยกว่ากลุ่มที่เหลือ ส่วนเศษวัสดุจากการผลิตจะบันทึกเป็นรายการรับเข้าเมื่อเกิด และตัดออกเมื่อขาย พร้อมเก็บใบชั่งของผู้ซื้อไว้เป็นหลักฐาน วิธีนี้ปิดช่องที่รายได้จากการขายเศษหายไปจากระบบ และทำให้ต้นทุนต่อหน่วยสะท้อนผลของการลดของเสียได้จริง

รายงานต้นทุนการผลิตที่เชื่อมกับบันทึกโรงงาน

เราใช้เลขที่คำสั่งผลิตเป็นตัวเชื่อมระหว่างบันทึกการผลิต การเบิกวัตถุดิบ ชั่วโมงแรงงาน และค่าสาธารณูปโภคที่ปันตามการใช้จริง เมื่อปิดคำสั่งผลิต ระบบจะสรุปต้นทุนต่อหน่วยและผลได้ผลเสียของแต่ละรอบผลิต ผู้บริหารจึงเปรียบเทียบประสิทธิภาพระหว่างกะและระหว่างสายการผลิตได้ โดยไม่ต้องรอปิดงบสิ้นเดือน

ภาษีที่เกี่ยวกับการจ้างผู้รับเหมาเข้าทำงานในพื้นที่โรงงาน

การจ้างผู้รับเหมาเข้าซ่อมบำรุง ติดตั้งเครื่องจักร หรือทำงานก่อสร้างในโรงงาน มีทั้งประเด็นหัก ณ ที่จ่ายและประเด็นว่ารายจ่ายนั้นเป็นค่าใช้จ่ายหรือเป็นต้นทุนสินทรัพย์ ถ้างานติดตั้งทำให้เครื่องจักรใช้งานได้ตามวัตถุประสงค์ รายจ่ายนั้นมักเป็นส่วนของต้นทุนสินทรัพย์ เราจึงให้ฝ่ายจัดซื้อระบุลักษณะงานในใบสั่งจ้างให้ชัด เพื่อให้ฝ่ายบัญชีบันทึกได้ถูกตั้งแต่ครั้งแรก

อ้อย มันสำปะหลัง และรายได้ที่ผูกกับคุณภาพผลผลิต

รายได้จากอ้อยและมันสำปะหลังคำนวณจากคุณภาพ เช่น ค่าความหวานหรือเปอร์เซ็นต์แป้ง ซึ่งทราบผลหลังส่งมอบ ทำให้ยอดที่บันทึกตอนส่งของกับยอดที่ได้รับจริงต่างกัน เราตั้งบัญชีประมาณการรายได้พร้อมปรับปรุงเมื่อได้ผลวิเคราะห์ และเก็บใบรับผลผลิตกับผลวิเคราะห์ไว้คู่กัน ทำให้อธิบายผลต่างได้ทุกรายการเมื่อผู้สอบบัญชีสุ่มตรวจ

ที่ดินที่ใช้ตั้งโรงงานและข้อจำกัดที่ติดมากับที่ดิน

ก่อนซื้อหรือเช่าที่ดินเพื่อตั้งหรือขยายโรงงาน ควรตรวจข้อกำหนดการใช้ประโยชน์ที่ดินในบริเวณนั้น ภาระผูกพันที่จดทะเบียนไว้ เช่น ภาระจำยอมทางเดินหรือทางน้ำ และเงื่อนไขการเข้าถึงถนนสาธารณะ เพราะข้อจำกัดเหล่านี้แก้ภายหลังได้ยากและกระทบทั้งแผนก่อสร้างและการขอใบอนุญาต เราตรวจเอกสารสิทธิและสอบถามหน่วยงานที่เกี่ยวข้องให้ก่อนวางเงิน

หน่วยงานที่ต้องติดต่อในปราจีนบุรี

  • สำนักงานสรรพากรพื้นที่ปราจีนบุรี

    งานยื่นแบบ งานหัก ณ ที่จ่ายของงานจ้างในโรงงาน และการชี้แจงต้นทุนการผลิต

  • สำนักงานพัฒนาธุรกิจการค้าจังหวัดปราจีนบุรี

    จดทะเบียนธุรกิจ งานเปลี่ยนแปลงทะเบียน และรับงบการเงินประจำปี

  • สำนักงานอุตสาหกรรมจังหวัดปราจีนบุรี

    ใบอนุญาตประกอบกิจการโรงงาน การแจ้งเพิ่มเครื่องจักร และเงื่อนไขด้านสิ่งแวดล้อมที่ต้องรายงาน

  • สำนักงานที่ดินจังหวัดปราจีนบุรี

    ตรวจสอบเอกสารสิทธิ จดทะเบียนสิทธิและนิติกรรม และงานภาระผูกพันในที่ดิน

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • คดีแพ่งตามสัญญาจ้างงานในโรงงานและคดีอาญาที่เกิดในจังหวัด ยื่นที่ศาลจังหวัดปราจีนบุรี
  • คดีระหว่างนายจ้างและลูกจ้างของกิจการในเขตนี้ อยู่ในเขตอำนาจศาลแรงงานภาค 2
  • เรื่องที่เกี่ยวกับคำสั่งทางปกครองของหน่วยงานรัฐ เช่น เงื่อนไขใบอนุญาต ต้องพิจารณาช่องทางศาลปกครองซึ่งมีกำหนดเวลายื่นของตนเอง

สาขาที่ใกล้ที่สุดของเราสำหรับปราจีนบุรี คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในปราจีนบุรี

การขายเศษวัสดุเป็นการขายสินค้าตามปกติของกิจการ จึงต้องออกใบกำกับภาษีเมื่อมีความรับผิดเกิดขึ้นและบันทึกเป็นรายได้ ไม่ใช่นำไปหักกลบกับต้นทุนโดยไม่ผ่านบัญชี สิ่งที่มักเป็นปัญหาคือผู้ซื้อรับซื้อเป็นเงินสดและไม่ต้องการเอกสาร ทำให้รายการหลุดออกจากระบบและกลายเป็นประเด็นเมื่อปริมาณเศษที่ควรเกิดตามสูตรการผลิตไม่ตรงกับที่บันทึกไว้ ทางที่ปลอดภัยคือมีทะเบียนเศษวัสดุ ใบชั่งคู่ และรับชำระผ่านบัญชีธนาคารของกิจการ

คำตอบนี้ช่วยได้ไหม

ถ้าโรงงานหรือกิจการเกษตรของคุณในปราจีนบุรีต้องการให้ตัวเลขต้นทุนเชื่อถือได้และเอกสารพร้อมถูกตรวจ เราเริ่มจากคลังวัตถุดิบ เศษวัสดุ และคำสั่งผลิตหนึ่งเดือน แล้ววางระบบให้ทำต่อได้เองในเดือนถัดไป

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี