TH-27

บัญชีและภาษีสำหรับกิจการในสระแก้ว จังหวัดที่ยอดขายเดินตามจังหวะด่านชายแดน

กิจการในสระแก้วจำนวนมากมีรายรับผูกกับการค้าผ่านด่าน ทั้งขายส่งให้ผู้ซื้อฝั่งตรงข้าม รับจ้างขนถ่ายสินค้า และให้เช่าคลังพักสินค้า จุดที่ทำให้บัญชีเพี้ยนคือเงินสองสกุลและเอกสารพิธีการที่ไม่ได้เข้าระบบบัญชีในวันเดียวกับที่สินค้าเดินทาง

ขอใบเสนอราคา
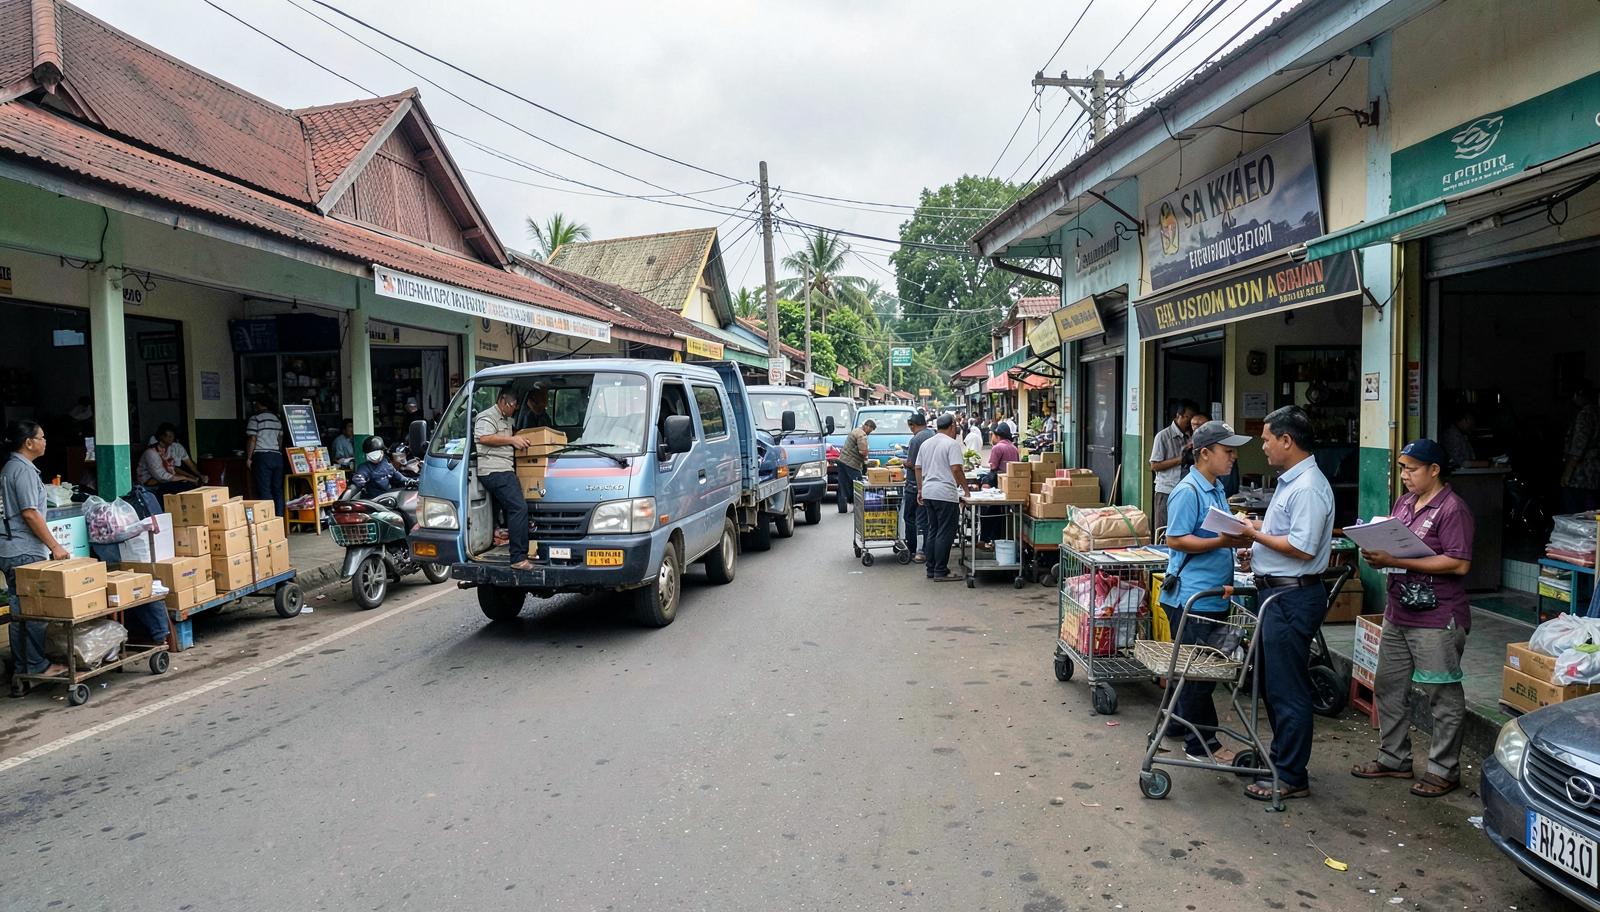
ถนนหน้าด่านชายแดนในสระแก้ว มีรถกระบะขนกล่องสินค้าหน้าอาคารตัวแทนออกของ และคนงานถือเอกสารยืนคุยกัน

ผู้ขายส่งที่ตลาดชายแดนมักรับชำระเป็นเงินบาทและเงินสกุลเพื่อนบ้านสลับกันในวันเดียว หากบันทึกด้วยอัตราแลกเปลี่ยนคนละแบบทุกครั้ง ยอดขายที่ยื่นจะไม่ตรงกับเงินที่เข้าจริง เราตั้งกติกาเดียวคือแปลงเป็นเงินบาทด้วยอัตราอ้างอิงของธนาคารในวันที่รับชำระ บันทึกอัตราไว้ในใบเสร็จทุกใบ และปิดยอดเงินสดแยกตามสกุลก่อนเลิกร้าน ผลต่างที่เกิดจากอัตราจึงปรากฏเป็นรายการกำไรขาดทุนอัตราแลกเปลี่ยน ไม่ใช่เงินขาดหายที่อธิบายไม่ได้

ธุรกิจขนถ่ายและรถบรรทุกในสระแก้วออกใบแจ้งหนี้ต่อเที่ยว แต่ต้นทุนจริงคือน้ำมัน ค่าผ่านทาง ค่าแรงคนยกของ และค่าซ่อมที่เกิดกระจายตลอดเดือน เราจับต้นทุนเข้ากับหมายเลขเที่ยวงานตั้งแต่วันที่เกิด ทำให้เห็นกำไรต่อเที่ยวจริงและรู้ว่าเส้นทางใดควรขึ้นราคา ไม่ใช่ดูแต่ยอดรวมปลายเดือนที่บอกได้เพียงว่าเดือนนี้เหลือหรือไม่เหลือ

โรงงานและคลังในเขตพัฒนาเศรษฐกิจพิเศษมักได้รับสิทธิประโยชน์ที่มีเงื่อนไขเรื่องการจ้างงาน การใช้พื้นที่ และการรายงานผล เจ้าของที่มองว่าเป็นเรื่องกรอกแบบก็เสี่ยงเสียสิทธิภายหลัง เราวางปฏิทินหน้าที่รายงานคู่กับปฏิทินภาษี เก็บหลักฐานที่เงื่อนไขระบุไว้เป็นชุดตั้งแต่เดือนแรก และตรวจสอบว่าตัวเลขในรายงานสิทธิประโยชน์กับตัวเลขในงบการเงินเล่าเรื่องเดียวกัน

เอกสารพิธีการที่ต้องกลับมาถึงบัญชี

ใบขนสินค้า ใบเสร็จค่าธรรมเนียม และหลักฐานการชำระอากรมักอยู่กับตัวแทนออกของ ไม่ได้อยู่กับฝ่ายบัญชี เมื่อถึงเวลาปิดงบจึงมีต้นทุนนำเข้าที่ยังไม่ถูกบันทึกและภาษีซื้อที่ใช้สิทธิไม่ทัน เราตั้งรอบส่งเอกสารประจำสัปดาห์กับตัวแทนออกของ พร้อมทะเบียนคุมที่ระบุเลขใบขน วันที่ ชื่อสินค้า และมูลค่าตามพิธีการ แล้วกระทบยอดกับสินค้าที่รับเข้าคลังจริง วิธีนี้ทำให้ต้นทุนสินค้าเข้าถูกงวดและภาษีซื้อถูกใช้ในเดือนที่ควรใช้ ลดการยื่นเพิ่มเติมย้อนหลังที่เสียทั้งเวลาและเบี้ยปรับ

ลูกหนี้ต่างชาติที่ตามหนี้ยากกว่าปกติ

การขายเชื่อให้ผู้ซื้อที่อยู่คนละประเทศทำให้การทวงถามและการฟ้องร้องยุ่งกว่าลูกหนี้ในประเทศมาก ธุรกิจในสระแก้วที่ปล่อยเครดิตด้วยความเชื่อใจจากการค้ากันมานานจึงควรมีเอกสารรองรับตั้งแต่ต้น เราจัดชุดเอกสารการขายให้มีคำสั่งซื้อเป็นลายลักษณ์อักษร เงื่อนไขชำระ และหลักฐานการรับสินค้าที่ผู้ซื้อลงนาม พร้อมรายงานอายุลูกหนี้รายสัปดาห์เพื่อหยุดปล่อยเครดิตก่อนยอดจะบานปลาย เมื่อจำเป็นต้องดำเนินการทางกฎหมายหรือทวงถามข้ามแดน เราประสานกับสำนักงานกฎหมายในเครือให้เจ้าของรู้ทางเลือกและค่าใช้จ่ายก่อนตัดสินใจ

แรงงานตามฤดูกับหน้าที่ที่ตามมา

งานเก็บเกี่ยว งานคัดแยกสินค้า และงานขนถ่ายในสระแก้วใช้แรงงานที่เข้าออกตามฤดู กิจการมักจ่ายเป็นรายวันด้วยเงินสดและไม่มีเอกสารกำกับ ทำให้ค่าแรงถูกตัดเป็นรายจ่ายไม่ได้และมีความเสี่ยงด้านการจ้างงาน เราทำใบจ่ายค่าแรงรายวันที่ระบุชื่อ วันทำงาน อัตรา และลายมือชื่อผู้รับ คู่กับทะเบียนลูกจ้างที่ระบุสถานะการทำงานตามกฎหมาย และตรวจว่าลูกจ้างกลุ่มไหนต้องขึ้นทะเบียนประกันสังคม เอกสารชุดนี้ทำให้ต้นทุนแรงงานอธิบายได้ และเมื่อมีการตรวจก็ตอบได้จากแฟ้มเดียว

หน่วยงานที่ต้องติดต่อในสระแก้ว

  • สำนักงานสรรพากรพื้นที่สระแก้ว

    รับแบบภาษีเงินได้และภาษีมูลค่าเพิ่ม พิจารณาคำขอคืนภาษีซื้อของผู้ประกอบการนำเข้าส่งออก และเป็นหน่วยที่ต้องชี้แจงเมื่อยอดขายส่งออกกับเอกสารพิธีการไม่สอดคล้องกัน

  • สำนักงานพัฒนาธุรกิจการค้าจังหวัดสระแก้ว

    จดทะเบียนห้างหุ้นส่วนและบริษัท เพิ่มวัตถุประสงค์เพื่อรองรับงานนำเข้าส่งออก และรับงบการเงินที่ต้องนำส่งทุกปี

  • ด่านศุลกากรอรัญประเทศ

    ดูแลพิธีการนำเข้าส่งออกของพื้นที่ ออกเอกสารที่ใช้เป็นหลักฐานต้นทุนและสิทธิภาษี ซึ่งต้องเก็บให้ครบทุกฉบับเพื่อใช้อ้างอิงในบัญชี

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดสระแก้วพิจารณาคดีแพ่งและอาญาทั่วไปในพื้นที่ ข้อพิพาทเรื่องค่าสินค้าค้างชำระ สัญญาเช่าคลัง หรือความเสียหายจากการขนส่ง เริ่มต้นที่ศาลนี้
  • ศาลแขวงอรัญประเทศรับคดีที่มีทุนทรัพย์ไม่สูงและคดีอาญาที่มีอัตราโทษจำกัด ซึ่งครอบคลุมข้อพิพาทการค้ารายย่อยจำนวนมากในเขตชายแดน
  • คดีแรงงานของกิจการในสระแก้วอยู่ในเขตอำนาจศาลแรงงานภาค 2 หลักฐานสำคัญคือทะเบียนลูกจ้าง ใบจ่ายค่าจ้าง และบันทึกเวลาทำงานที่ทำไว้ตั้งแต่วันเริ่มจ้าง

สาขาที่ใกล้ที่สุดของเราสำหรับสระแก้ว คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในสระแก้ว

บันทึกรายได้เป็นเงินบาทโดยใช้อัตราอ้างอิงของธนาคารในวันที่รับชำระ และเขียนอัตรานั้นกำกับไว้ในใบเสร็จ ปิดยอดเงินสดแยกลิ้นชักตามสกุลทุกวัน เมื่อนำเงินตราต่างประเทศไปแลกจริง ผลต่างระหว่างอัตราวันรับกับวันแลกให้บันทึกเป็นกำไรหรือขาดทุนจากอัตราแลกเปลี่ยน วิธีนี้ทำให้ยอดขายที่ยื่นเท่ากับมูลค่าที่รับจริง และผลต่างมีคำอธิบายที่ตรวจย้อนได้

คำตอบนี้ช่วยได้ไหม

ถ้ากิจการของคุณในสระแก้วมีเอกสารพิธีการค้างอยู่กับตัวแทนออกของ เงินสองสกุลที่ยังไม่มีกติกาแปลงค่า หรือลูกหนี้ข้ามแดนที่เริ่มยืดเวลา ทัก LINE สำนักงานหรือส่งอีเมลเล่ารายละเอียดมาได้ เราจะบอกลำดับที่ควรแก้ก่อนและประเมินขอบเขตงานจากเอกสารที่คุณมีอยู่

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี