TH-64

บัญชีและภาษีสำหรับกิจการในสุโขทัย ที่รายได้เดินตามรอบนาและฤดูท่องเที่ยวมรดกโลก

สุโขทัยมีทั้งกิจการเกษตรที่รับเงินเป็นรอบเก็บเกี่ยวและกิจการบริการรอบอุทยานประวัติศาสตร์ที่รับเงินรายวัน สองจังหวะนี้ต้องการวิธีคุมเงินสดและวิธีอ่านกำไรที่ไม่เหมือนกัน

ขอใบเสนอราคา
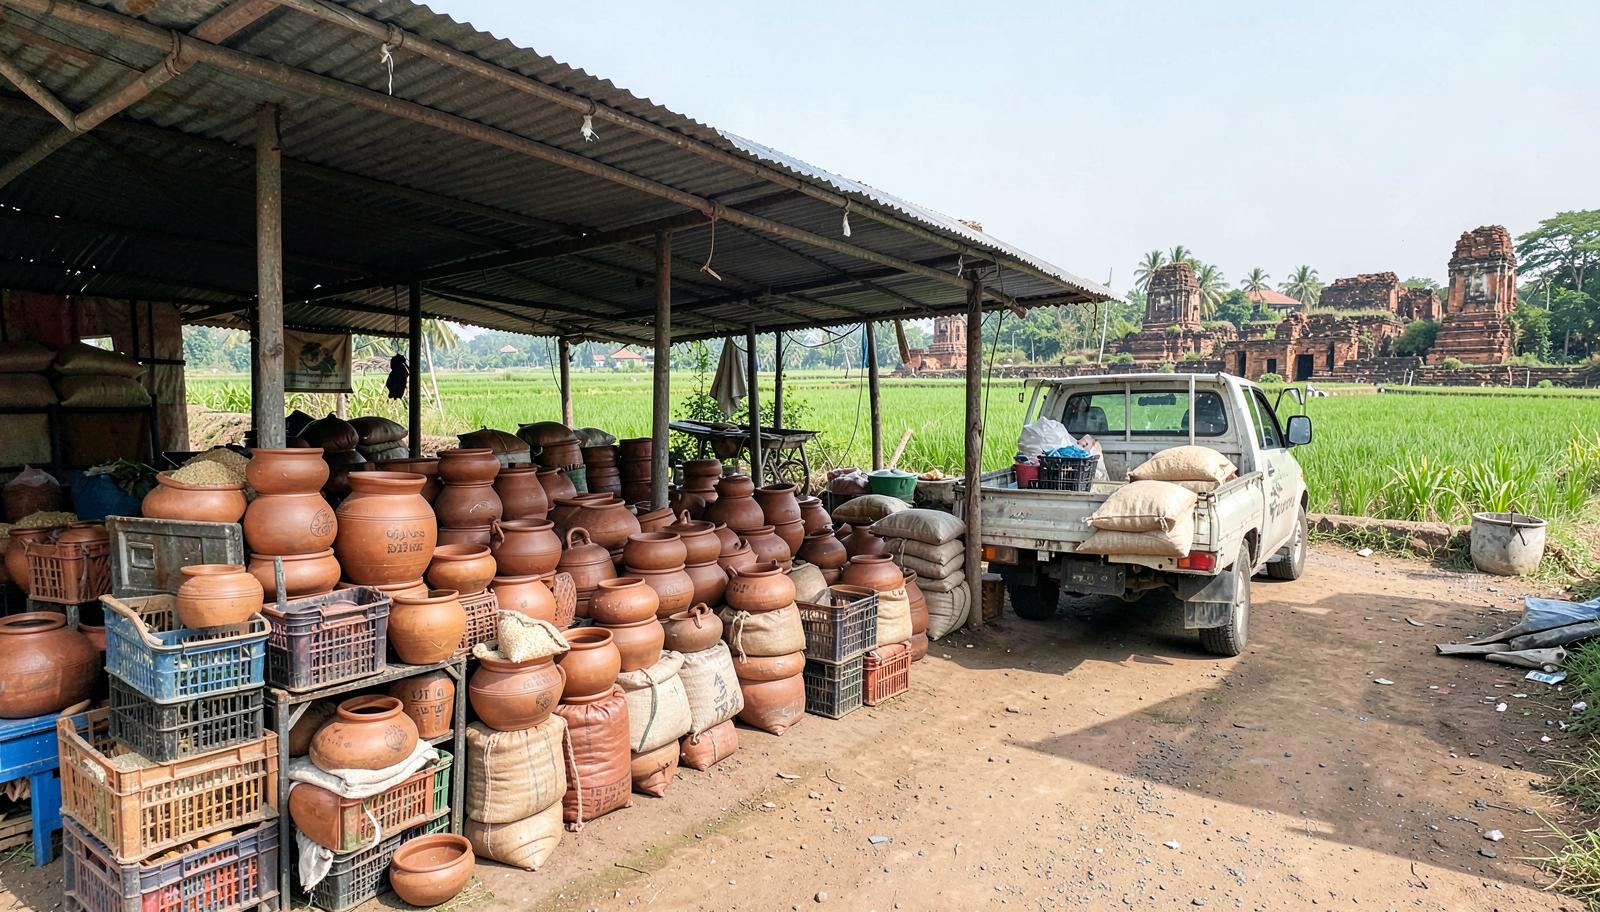
เพิงค้าเครื่องปั้นดินเผาริมถนนในสุโขทัย มีโอ่งและหม้อดินวางเรียง กระสอบข้าวบนรถกระบะ และโบราณสถานอิฐอยู่ไกลออกไป

โรงสีและลานรับซื้อข้าวเปลือกในสุโขทัยจ่ายเงินให้ชาวนาที่สะพานชั่งโดยใช้ใบชั่งเป็นเอกสารหลัก ปัญหาที่พบบ่อยคือใบชั่งไม่มีเลขเรียงและเก็บแยกจากสมุดเงินสด ทำให้กระทบยอดปลายเดือนไม่ได้ เราจัดชุดเอกสารให้ใบชั่ง ใบสำคัญจ่าย และรายการเบิกเงินสดอ้างอิงเลขเดียวกัน ตรวจย้อนได้ทุกรายการโดยไม่ต้องพึ่งความจำของพนักงานหน้าลาน

เครื่องปั้นดินเผาและงานหัตถกรรมของสุโขทัยขายให้ทั้งนักท่องเที่ยวและร้านค้าต่างจังหวัด ต้นทุนหลักคือดิน ฟืนหรือแก๊สเผา และของเสียจากการเผาที่แตกหัก หลายรายไม่บันทึกของเสีย จึงคิดว่ากำไรต่อชิ้นสูงกว่าความจริง เราตั้งวิธีบันทึกจำนวนเข้าเตาและจำนวนที่ใช้ได้ต่อรอบเผา ทำให้ต้นทุนต่อชิ้นที่ขายได้สะท้อนของเสียจริงและตั้งราคาได้มั่นใจ

ที่พัก ร้านอาหาร และผู้ให้เช่าจักรยานรอบอุทยานประวัติศาสตร์มีรายรับเป็นเงินสดจำนวนมากในวันหยุดยาว การไม่ปิดยอดรายวันทำให้เงินหายทีละน้อยและตรวจไม่ได้ว่าหายที่จุดไหน เราวางขั้นตอนปิดยอดสั้น ๆ ที่พนักงานทำได้เองทุกคืน คือนับเงินเทียบกับใบเสร็จที่ออก แยกเงินทอนตั้งต้น และบันทึกผลต่างพร้อมเหตุผลก่อนปิดร้าน

สะพานชั่งกับเงินสดที่ต้องกระทบยอดได้ทุกวัน

ลานรับซื้อข้าวเปลือกใช้เงินสดหมุนเวียนสูงในช่วงเก็บเกี่ยว ถ้าเบิกเงินก้อนใหญ่มาไว้ที่ลานโดยไม่มีระบบคุม ผลต่างจะสะสมจนหาสาเหตุไม่ได้ เราแยกหน้าที่คนชั่ง คนจ่ายเงิน และคนบันทึกออกจากกันเท่าที่กำลังคนอนุญาต กำหนดวงเงินสดต่อวันและให้เบิกเพิ่มเป็นรอบเมื่อยอดคงเหลือต่ำกว่าเกณฑ์ ทุกสิ้นวันนับเงินเทียบผลรวมใบชั่งและบันทึกผลต่างเป็นรายการ วิธีนี้ทำให้ต้นทุนซื้อข้าวในงบมีเอกสารรองรับและเจ้าของรู้ยอดที่ค้างจ่ายชาวนาได้ทันที

ต้นทุนต่อรอบเผาที่คิดของเสียเข้าไปด้วย

โรงปั้นที่คิดต้นทุนจากดินและค่าแรงเท่านั้นจะได้ตัวเลขต่ำกว่าความจริง เพราะทุกรอบเผามีชิ้นที่แตกหรือผิดรูปใช้ขายไม่ได้ เราบันทึกสองจำนวนต่อรอบ คือจำนวนเข้าเตาและจำนวนที่ผ่านการคัด แล้วนำต้นทุนทั้งรอบไปหารด้วยจำนวนที่ขายได้ ผลที่ได้คือต้นทุนต่อชิ้นที่ใช้ตั้งราคาขายส่งได้จริง เมื่อสัดส่วนของเสียสูงขึ้นผิดปกติ ตัวเลขนี้จะเตือนก่อนที่กำไรจะหายไปหลายเดือนโดยไม่มีใครรู้สาเหตุ

รายได้ท่องเที่ยวที่ต้องแยกตามประเภทเพื่อความถูกต้องทางภาษี

ผู้ประกอบการรอบอุทยานหลายรายมีรายได้หลายแบบในกิจการเดียว ค่าห้องพัก ค่าอาหาร ค่าเช่าจักรยาน และค่านำเที่ยว ซึ่งมีวิธีปฏิบัติทางภาษีและใบเสร็จที่ต่างกัน การรวมทุกอย่างเป็นยอดเดียวทำให้ทั้งการยื่นภาษีและการวิเคราะห์กำไรผิดไปพร้อมกัน เราตั้งผังบัญชีรายได้แยกตามประเภทบริการตั้งแต่ต้น ให้ระบบขายหน้าร้านบันทึกตามผังเดียวกัน ผลคือเจ้าของเห็นว่าบริการใดทำกำไรจริง และเอกสารที่ออกให้ลูกค้าถูกต้องตามลักษณะบริการนั้น

หน่วยงานที่ต้องติดต่อในสุโขทัย

  • สำนักงานสรรพากรพื้นที่สุโขทัย

    รับแบบภาษีและจดทะเบียนภาษีมูลค่าเพิ่ม รวมถึงพิจารณาประเด็นการขายผลผลิตเกษตรกับสินค้าแปรรูปที่มีวิธีปฏิบัติต่างกัน

  • กรมพัฒนาธุรกิจการค้า สาขาจังหวัดสุโขทัย

    จดทะเบียนนิติบุคคลสำหรับกิจการโรงสี ที่พัก และงานหัตถกรรม พร้อมรับงบการเงินประจำปีตามกำหนด

  • องค์กรปกครองส่วนท้องถิ่นในพื้นที่

    ออกใบอนุญาตสถานประกอบการ จัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง และภาษีป้าย ซึ่งเป็นภาระประจำปีที่ที่พักและร้านอาหารต้องคุมกำหนดเอง

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดสุโขทัยเป็นศาลชั้นต้นสำหรับคดีแพ่งและอาญาทั่วไป ข้อพิพาทเรื่องคุณภาพข้าวเปลือกที่ส่งมอบหรือหนี้ค่าสินค้าค้างชำระเริ่มที่นี่
  • ศาลจังหวัดสวรรคโลกมีเขตอำนาจครอบคลุมอำเภอทางตอนเหนือของจังหวัด กิจการที่ตั้งอยู่แถบนั้นจะยื่นฟ้องและถูกฟ้องที่ศาลนี้ตามเขตพื้นที่
  • คดีแรงงานของที่พักและโรงสีในสุโขทัยเข้าสู่ศาลแรงงานที่มีเขตอำนาจในพื้นที่ภาคเหนือตอนล่าง เอกสารเวลาทำงานของพนักงานรายวันจึงเป็นหลักฐานที่ใช้ต่อสู้ได้

สาขาที่ใกล้ที่สุดของเราสำหรับสุโขทัย คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในสุโขทัย

ใช้ใบชั่งที่มีเลขเรียงระบุชื่อผู้ขาย น้ำหนักชั่งเข้าและชั่งออก ความชื้น ราคาต่อกิโลกรัม และยอดจ่าย พร้อมใบสำคัญจ่ายที่ผู้รับเงินลงลายมือชื่อและแนบสำเนาบัตรประจำตัว จากนั้นกระทบยอดกับสมุดเงินสดในวันเดียวกัน ชุดเอกสารนี้แสดงได้ว่าเงินที่ออกไปกลายเป็นสินค้าจำนวนเท่าใด ซึ่งเป็นสิ่งที่การตรวจสอบต้องการเห็น

คำตอบนี้ช่วยได้ไหม

ถ้ากิจการของคุณในสุโขทัยมีเงินสดหน้าลานที่กระทบยอดไม่ลง ต้นทุนต่อรอบเผาที่ยังไม่รู้ตัวเลขจริง หรือรายได้ท่องเที่ยวที่ปนกันหลายประเภท เล่าอาการมาที่ LINE ของสำนักงาน หรือแนบเอกสารสองสามเดือนมาที่อีเมล เราจะสรุปกลับไปว่าเรื่องใดควรทำก่อน พร้อมขอบเขตงานที่คิดจากเอกสารชุดนั้น

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี