TH-61

บัญชีและภาษีสำหรับกิจการในอุทัยธานี เมืองกระชังปลาและการค้าริมแม่น้ำสะแกกรัง

อุทัยธานีมีทั้งกระชังปลาริมแม่น้ำ ร้านค้าเรือนไม้เก่า และธุรกิจท่องเที่ยวเชิงธรรมชาติที่เชื่อมกับพื้นที่ป่า จุดที่บัญชีมักสะดุดคือต้นทุนการเลี้ยงที่กินเวลาข้ามงวด และรายได้ท่องเที่ยวที่รับล่วงหน้าก่อนให้บริการ

ขอใบเสนอราคา
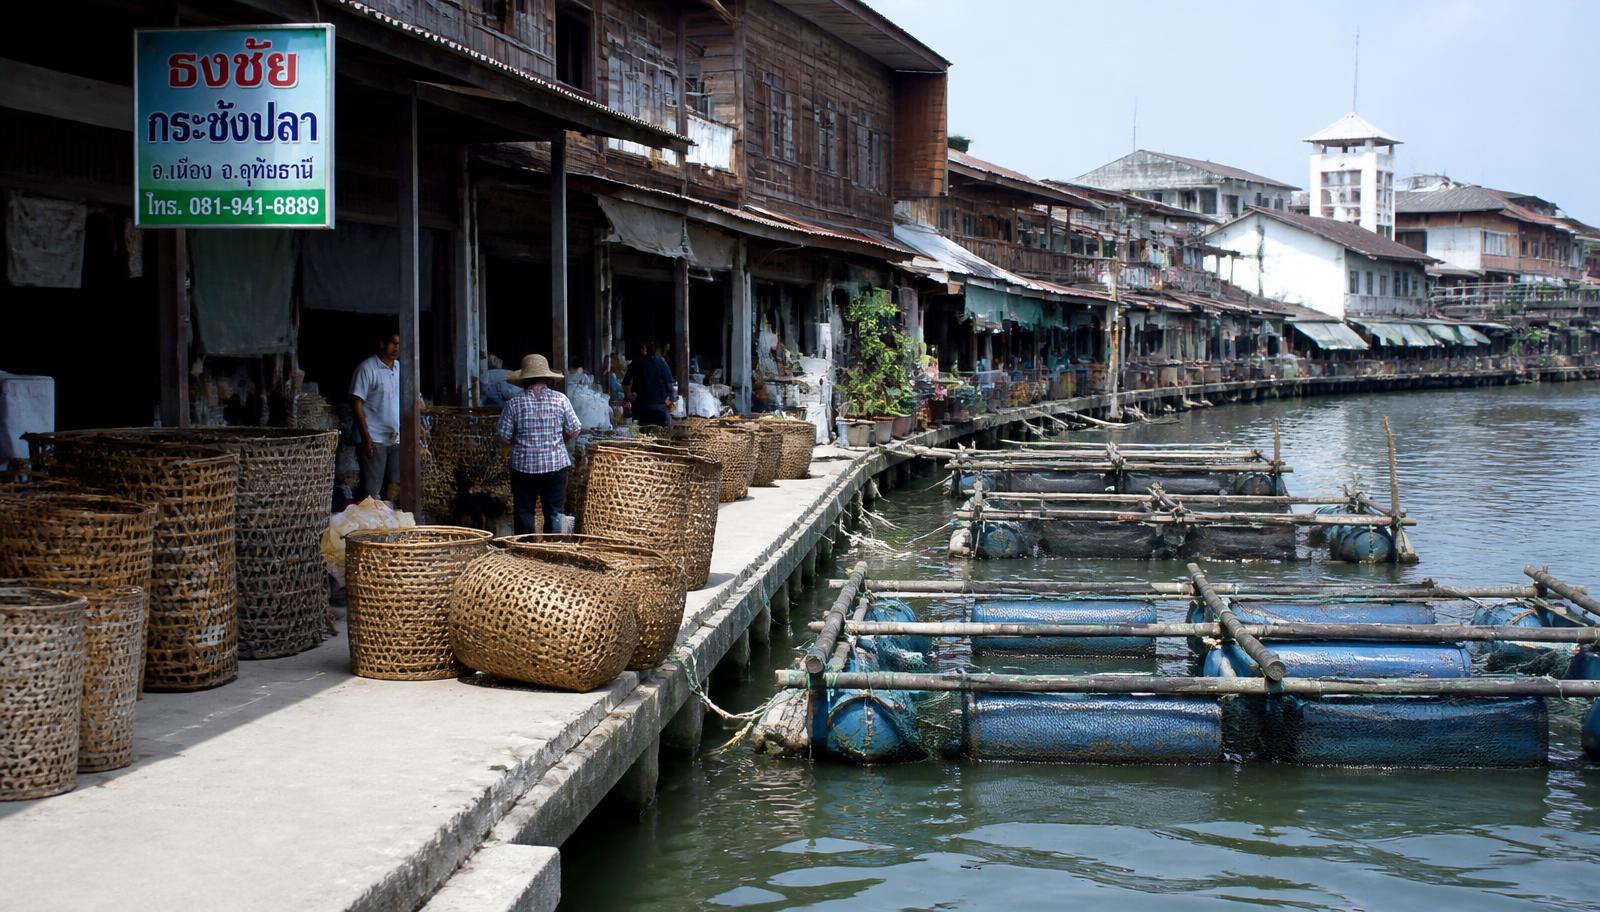
ตลาดริมแม่น้ำสะแกกรังในอุทัยธานี มีกระชังปลาลอยน้ำ เรือนไม้เก่า และตะกร้าไผ่วางเรียงบนทางเดิน

การเลี้ยงปลาในกระชังใช้อาหารต่อเนื่องทุกวันเป็นเวลาหลายเดือน ต้นทุนส่วนใหญ่จึงเกิดก่อนรายได้ ถ้าลงเป็นค่าใช้จ่ายทันทีทุกเดือน งบจะแสดงขาดทุนสะสมแล้วกำไรก้อนโตในเดือนที่จับขาย เราบันทึกต้นทุนสะสมต่อกระชังเป็นสินทรัพย์ระหว่างเลี้ยง รวมค่าลูกปลา อาหาร ยา และค่าแรงดูแล แล้วโอนเป็นต้นทุนขายเมื่อจับจริง ผู้ประกอบการจึงเปรียบเทียบผลตอบแทนต่อกระชังและต่อรอบได้อย่างมีความหมาย

ธุรกิจที่พักและทัวร์ธรรมชาติในอุทัยธานีรับเงินมัดจำล่วงหน้าเป็นเรื่องปกติ เงินที่รับมายังไม่ใช่รายได้จนกว่าจะให้บริการเสร็จ เราตั้งบัญชีเงินรับล่วงหน้าแยกจากรายได้ ตัดรับรู้เมื่อผู้เข้าพักใช้บริการจริง และวางวิธีจัดการกรณียกเลิกหรือเลื่อนวัน ทำให้ยอดขายที่รายงานสะท้อนงานที่ทำเสร็จ ไม่ใช่เงินที่ถืออยู่ในมือ และลดปัญหาเสียภาษีเร็วกว่ากำหนดโดยไม่จำเป็น

ร้านค้าเรือนไม้เก่าย่านตลาดริมน้ำมักเป็นทั้งที่อยู่และหน้าร้าน ค่าซ่อมแซมอาคารเก่าจึงปนกันระหว่างส่วนที่ใช้ประกอบกิจการและส่วนที่อยู่อาศัย เราวัดสัดส่วนพื้นที่ใช้งานให้เป็นตัวเลขที่อธิบายได้ ใช้ปันส่วนค่าซ่อม ค่าไฟ และค่าน้ำ ส่วนการซ่อมใหญ่ที่ยืดอายุอาคารให้บันทึกเป็นส่วนปรับปรุงและตัดค่าเสื่อม เจ้าของจึงหักค่าใช้จ่ายได้ตามสิทธิโดยมีเอกสารรองรับหากถูกตรวจสอบภายหลัง

ต้นทุนต่อกระชังกับการวัดผลที่ใช้ได้

ผู้เลี้ยงปลาส่วนมากรู้ว่าปีนี้ได้กำไรหรือไม่ แต่ไม่รู้ว่ากระชังใดทำเงินและกระชังใดกินทุน เราตั้งรหัสกระชังในระบบบันทึก ผูกใบเบิกอาหารและค่ายาเข้ากับรหัสนั้น แล้วรายงานต้นทุนต่อกิโลกรัมเมื่อจับขาย เมื่อมีข้อมูลสองถึงสามรอบจะเริ่มเห็นรูปแบบชัดเจน เช่น อัตราแลกเนื้อที่ต่างกันตามช่วงฤดูน้ำ ทำให้วางแผนปล่อยลูกปลาและกำหนดจำนวนกระชังต่อรอบได้จากตัวเลขของตัวเอง

รายได้ท่องเที่ยวตามฤดูกับการวางแผนภาษี

ช่วงอากาศเย็นและวันหยุดยาวทำให้รายได้ที่พักพุ่งขึ้นในไม่กี่สัปดาห์ ถ้าไม่กันเงินไว้สำหรับภาษีและค่าใช้จ่ายนอกฤดู จะเกิดปัญหาสภาพคล่องกลางปี เราประมาณการภาษีรายครึ่งปีจากข้อมูลจริงของฤดูก่อน กันเงินสำรองเป็นสัดส่วนของยอดจอง และจัดรอบชำระค่าใช้จ่ายประจำให้ตรงกับเดือนที่มีเงินเข้า เจ้าของจึงไม่ต้องกู้ระยะสั้นในช่วงที่นักท่องเที่ยวหาย

การขายผ่านช่องทางออนไลน์และเอกสารที่ต้องเก็บ

ปลาแปรรูปและสินค้าท้องถิ่นของจังหวัดขายผ่านแพลตฟอร์มและเพจได้ดี แต่ยอดที่แพลตฟอร์มโอนเข้ามานั้นถูกหักค่าธรรมเนียมกับค่าจัดส่งออกไปก่อน ทำให้ยอดในสมุดบัญชีต่ำกว่ายอดขายจริง เราลงยอดขายตามราคาที่ลูกค้าจ่ายทั้งจำนวน แล้วแยกค่าธรรมเนียมออกเป็นรายจ่ายของกิจการ ดึงรายงานการชำระเงินจากแพลตฟอร์มมากระทบยอดทุกเดือน และเก็บหลักฐานการส่งของไว้ประกอบ เมื่อถึงเวลายื่นแบบจึงไม่มียอดที่อธิบายไม่ได้

หน่วยงานที่ต้องติดต่อในอุทัยธานี

  • สำนักงานสรรพากรพื้นที่อุทัยธานี

    รับยื่นแบบภาษีของกิจการในจังหวัด ให้คำแนะนำเรื่องการรับรู้รายได้จากเงินรับล่วงหน้า และดูแลการจดทะเบียนภาษีมูลค่าเพิ่ม

  • กรมพัฒนาธุรกิจการค้า สาขาจังหวัดอุทัยธานี

    จดทะเบียนห้างหุ้นส่วนและบริษัท แก้ไขรายการทางทะเบียน และรับงบการเงินประจำปีของกิจการในพื้นที่

  • สำนักงานประมงจังหวัดอุทัยธานี

    ดูแลการขึ้นทะเบียนผู้เพาะเลี้ยงสัตว์น้ำและใบอนุญาตที่เกี่ยวข้อง ซึ่งใช้ประกอบเอกสารกิจการและการขอสินเชื่อ

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดอุทัยธานีพิจารณาคดีแพ่งและพาณิชย์ในพื้นที่ รวมถึงข้อพิพาทเรื่องการเช่าอาคารพาณิชย์และการชำระค่าสินค้า
  • คดีค่าจ้างและการเลิกจ้างของพนักงานที่พักหรือฟาร์มให้ยื่นที่ศาลแรงงานซึ่งมีอำนาจเหนือเขตจังหวัดนี้

สาขาที่ใกล้ที่สุดของเราสำหรับอุทัยธานี คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในอุทัยธานี

ในทางบัญชี ต้นทุนที่ใช้เลี้ยงจนถึงวันจับขายควรสะสมอยู่ในสินค้าระหว่างเลี้ยง แล้วรับรู้เป็นต้นทุนขายในงวดที่ขาย เพื่อให้รายได้และต้นทุนอยู่ในงวดเดียวกัน หากลงเป็นค่าใช้จ่ายทุกเดือน งบรายเดือนจะอ่านไม่ได้เลย ส่วนการคำนวณภาษีก็อ้างอิงหลักการจับคู่รายได้กับต้นทุนเช่นกัน เราตั้งวิธีบันทึกให้ทำได้ด้วยสมุดคุมง่าย ๆ ไม่ต้องใช้ระบบราคาแพง

คำตอบนี้ช่วยได้ไหม

หากกิจการกระชังปลา ที่พัก หรือร้านค้าของคุณในอุทัยธานียังไม่มีภาพต้นทุนต่อรอบที่ชัดเจน นัดคุยกับทีมเราได้ เราจะช่วยจัดวิธีคุมต้นทุน การรับรู้รายได้ และรอบเอกสารภาษีให้พอดีกับขนาดกิจการ พร้อมระบุขอบเขตงานและค่าบริการไว้ล่วงหน้าเสมอ

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี