TH-35

บัญชีและภาษีสำหรับกิจการในยโสธร เมืองข้าวหอมอินทรีย์และงานฝีมือชุมชน

ยโสธรมีจุดแข็งเรื่องข้าวหอมและกลุ่มวิสาหกิจชุมชน ทั้งโรงสีขนาดเล็ก กลุ่มทอผ้า และงานฝีมืออย่างหมอนขิด ประเด็นบัญชีที่พบมากคือการแยกเงินกลุ่มกับเงินสมาชิก และการพิสูจน์ต้นทุนงานฝีมือที่ใช้แรงงานในครัวเรือน

ขอใบเสนอราคา
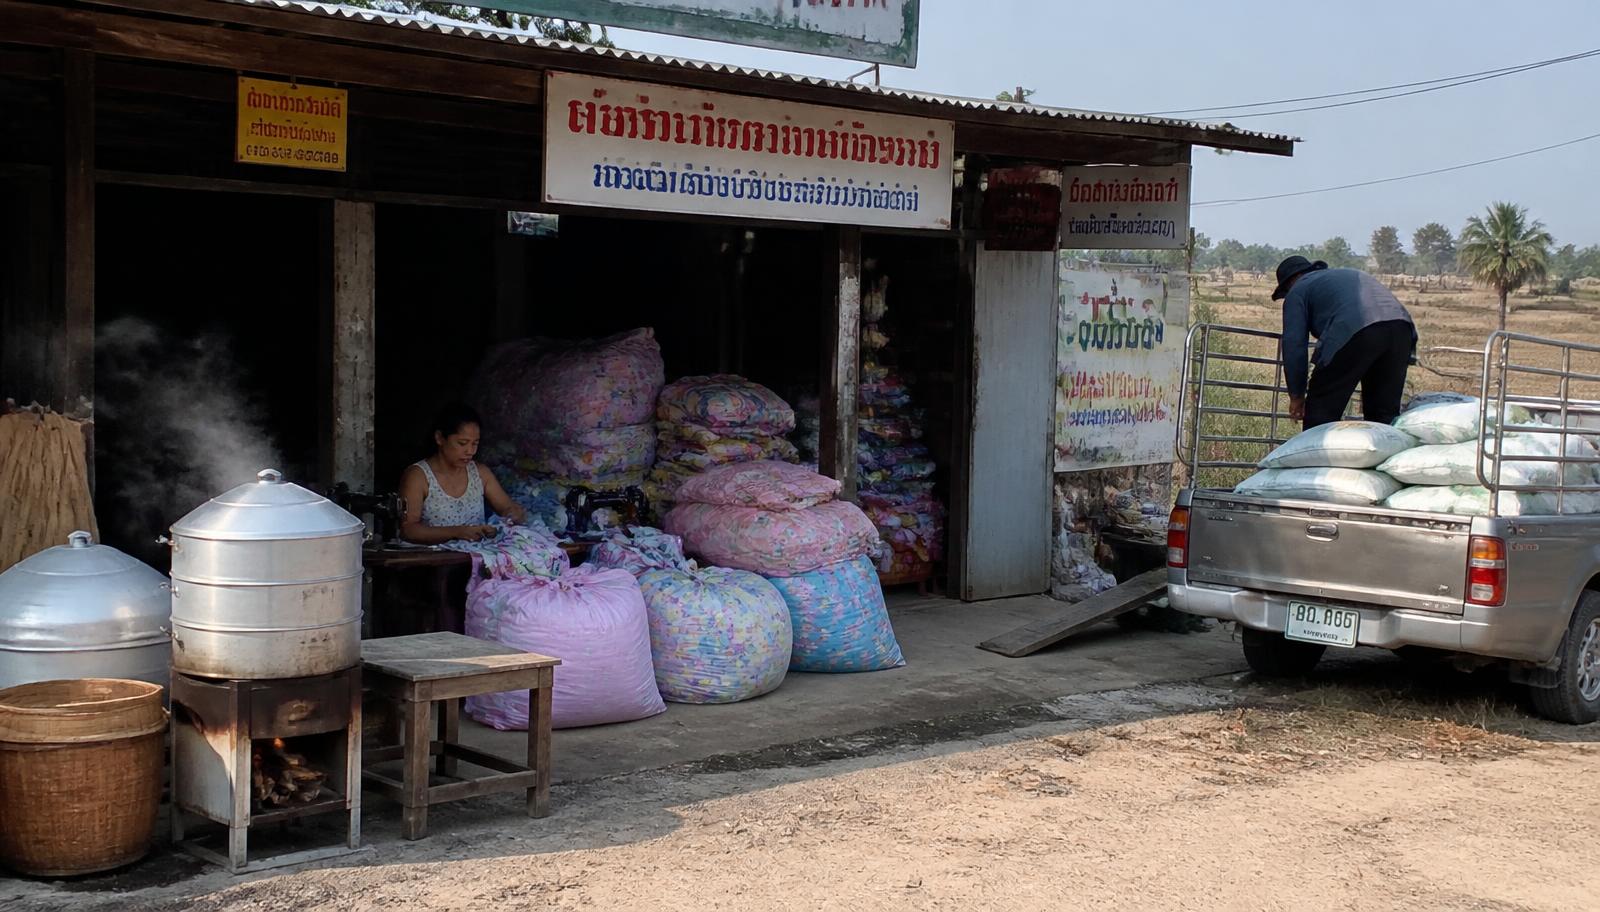
ร้านค้าชุมชนในยโสธร มีหวดนึ่งข้าวเหนียว ถุงผ้าสำหรับทำหมอนขิด และรถกระบะกำลังขนกระสอบ มีทุ่งแห้งอยู่ด้านหลัง

วิสาหกิจชุมชนหลายแห่งในยโสธรเริ่มจากการลงหุ้นกันเป็นเงินก้อนเล็ก แล้วขยายเป็นการรับออร์เดอร์จากต่างจังหวัด ถ้าไม่แยกบัญชีของกลุ่มกับเงินสมาชิกให้ชัด จะเกิดข้อขัดแย้งเรื่องส่วนแบ่งเมื่อยอดขายโต เราตั้งทะเบียนหุ้นและบัญชีเงินรับจ่ายของกลุ่มที่ตรวจสอบได้ กำหนดผู้อนุมัติจ่ายและวิธีปิดยอดรายเดือน พร้อมรายงานที่อ่านได้ในที่ประชุมสมาชิก ทำให้ความไว้ใจในกลุ่มอยู่บนตัวเลข ไม่ใช่ความจำ

งานฝีมืออย่างหมอนขิดและผ้าทอมือใช้แรงงานในครัวเรือนเป็นหลัก ต้นทุนแรงงานจึงไม่ปรากฏในเอกสารแม้เป็นต้นทุนจริง เมื่อจะตั้งราคาขายส่งหรือขอสินเชื่อจึงอธิบายต้นทุนไม่ได้ เราวางวิธีคิดค่าแรงต่อชิ้นตามเวลาที่ใช้จริง บันทึกวัสดุที่เบิกออกจากคลังต่อชุดงาน แล้วสรุปต้นทุนต่อรุ่นสินค้า ผู้ผลิตจึงต่อรองราคากับผู้ซื้อรายใหญ่ได้ และรู้ว่ารุ่นใดควรเลิกผลิตเพราะกำไรบางเกินไป

การขายข้าวอินทรีย์ต้องมีเอกสารรับรองและการแยกล็อตชัดเจน เพราะราคาต่างจากข้าวทั่วไปมาก ถ้าปนล็อตกันหรือเอกสารไม่ครบ ราคาพิเศษจะหายไปทันที เราออกแบบทะเบียนล็อตที่ผูกกับแปลงเพาะปลูก ใบรับรอง และรอบสี พร้อมบันทึกต้นทุนแยกล็อต ทำให้ทั้งการขายและการตรวจสอบย้อนกลับทำได้ในชุดเอกสารเดียว ลดเวลาเตรียมข้อมูลให้ผู้ซื้อและผู้ตรวจรับรองอย่างชัดเจน

บัญชีกลุ่มวิสาหกิจที่สมาชิกตรวจสอบได้

กลุ่มที่โตขึ้นมักเจอคำถามว่าเงินหายไปไหน ทั้งที่ไม่มีใครทุจริต เพราะเอกสารกระจายอยู่กับหลายคน เราจัดโครงสร้างง่าย ๆ คือบัญชีธนาคารของกลุ่มหนึ่งบัญชี สมุดรับจ่ายที่ลงทุกวัน ใบสำคัญจ่ายที่มีผู้อนุมัติสองคน และรายงานสรุปหนึ่งหน้าต่อเดือน เมื่อทำครบสี่อย่างนี้ ที่ประชุมสมาชิกจะได้คำตอบทันทีและกลุ่มมีเอกสารพร้อมยื่นขอสินเชื่อหรือเข้าร่วมโครงการสนับสนุน

ภาษีของกลุ่มผู้ผลิตกับการรับเงินสนับสนุน

กลุ่มผู้ผลิตอาจได้รับเงินสนับสนุนจากหน่วยงานรัฐหรือรายได้จากการจำหน่ายสินค้า ซึ่งมีวิธีบันทึกและผลทางภาษีต่างกัน เงินสนับสนุนที่มีเงื่อนไขการใช้ต้องบันทึกและรายงานตามวัตถุประสงค์ ส่วนรายได้จากการขายเป็นเงินได้ตามปกติ เราจัดผังบัญชีให้แหล่งเงินแต่ละทางแยกกันตั้งแต่วันเริ่มระบบ จัดแฟ้มหลักฐานตามโครงการ และดูรูปแบบการจัดตั้งกลุ่มว่าควรจดทะเบียนแบบใดจึงเหมาะกับภาระภาษีและการรับงานในอนาคต

ต้นทุนต่อชิ้นของงานฝีมือกับการตั้งราคาขายส่ง

ผู้ซื้อรายใหญ่มักขอราคาต่อชิ้นที่ต่ำกว่าราคาขายปลีกมาก หากไม่รู้ต้นทุนจริงจะรับงานที่ขาดทุนโดยไม่รู้ตัว เราคิดต้นทุนเป็นสามส่วน คือวัสดุตามที่เบิกจริง ค่าแรงตามเวลาที่ใช้ และค่าใช้จ่ายส่วนกลางที่ปันตามจำนวนชิ้นที่ผลิตได้ต่อเดือน จากนั้นกำหนดราคาขั้นต่ำที่รับได้ต่อออร์เดอร์ ผู้ผลิตจึงเจรจาได้อย่างมั่นใจ และเลือกรับงานที่คุ้มกับกำลังผลิตที่มีอยู่จริง

หน่วยงานที่ต้องติดต่อในยโสธร

  • สำนักงานสรรพากรพื้นที่ยโสธร

    รับแบบภาษีของกิจการและกลุ่มผู้ผลิตในจังหวัด ให้คำแนะนำเรื่องเงินได้จากการขายสินค้าชุมชนและการหักภาษี ณ ที่จ่าย

  • กรมพัฒนาธุรกิจการค้า สาขาจังหวัดยโสธร

    รับจดทะเบียนธุรกิจ ให้คำแนะนำการเลือกรูปแบบนิติบุคคล และรับงบการเงินประจำปีของกิจการในจังหวัด

  • สำนักงานพัฒนาชุมชนจังหวัดยโสธร

    สนับสนุนกลุ่มวิสาหกิจชุมชนและสินค้าท้องถิ่น ทั้งการขึ้นทะเบียนกลุ่มและการเข้าร่วมโครงการส่งเสริมการตลาด

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดยโสธรพิจารณาคดีแพ่งและพาณิชย์ในพื้นที่ รวมถึงข้อพิพาทเรื่องการส่งมอบสินค้าและการชำระเงินตามใบสั่งซื้อ
  • ข้อพิพาทเรื่องค่าจ้างหรือสภาพการจ้างของลูกจ้างในกลุ่มผู้ผลิตอยู่ในอำนาจศาลแรงงานที่ดูแลพื้นที่ภาคตะวันออกเฉียงเหนือ

สาขาที่ใกล้ที่สุดของเราสำหรับยโสธร คือ สำนักงานใหญ่ขอนแก่น ดูข้อมูลสำนักงานใหญ่ขอนแก่น

คำถามจากธุรกิจในยโสธร

เปิดบัญชีธนาคารในชื่อกลุ่มและให้เงินขายทุกบาทเข้าบัญชีนี้ กำหนดผู้มีอำนาจอนุมัติจ่ายอย่างน้อยสองคนและใช้ใบสำคัญจ่ายทุกครั้ง ส่วนเงินปันผลหรือค่าแรงสมาชิกให้จ่ายเป็นรายการที่ระบุชัดเจน มีลายมือชื่อผู้รับ จากนั้นสรุปรายรับรายจ่ายหนึ่งหน้าให้ที่ประชุมทุกเดือน เราช่วยจัดแบบฟอร์มและสอนผู้ทำบัญชีของกลุ่มให้ทำต่อเองได้

คำตอบนี้ช่วยได้ไหม

หากกลุ่มผู้ผลิตหรือกิจการของคุณในยโสธรต้องการระบบบัญชีที่สมาชิกเข้าใจและใช้ขอสินเชื่อได้ ติดต่อทีมเราเข้ามาได้เลย เราจะจัดชุดเอกสาร วิธีคิดต้นทุนต่อชิ้น และรอบรายงานที่กลุ่มทำต่อเองได้ พร้อมแจ้งขอบเขตและค่าบริการให้ทราบก่อนเริ่มงาน

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี