คู่มือตัดสินใจก่อนเริ่มงาน

รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต

รายงานผู้สอบบัญชีเป็นปลายทาง งานที่สำคัญคือทำให้หลักฐานพาไปถึงข้อสรุปนั้น

การสอบบัญชีไม่ควรเริ่มจากการส่งไฟล์ทั้งหมดให้ผู้สอบบัญชีแล้วรอคำถาม เราเริ่มด้วยการอ่านธุรกิจและงบทดลอง ระบุยอดที่มีนัยสำคัญ ประเมินจุดที่หลักฐานยังไม่พอ และจัดลำดับการยืนยันยอดก่อนถึงภาคสนาม วิธีนี้ทำให้ผู้บริหารรู้ประเด็นล่วงหน้าและทีมบัญชีตอบคำถามจากชุดข้อมูลเดียวกัน

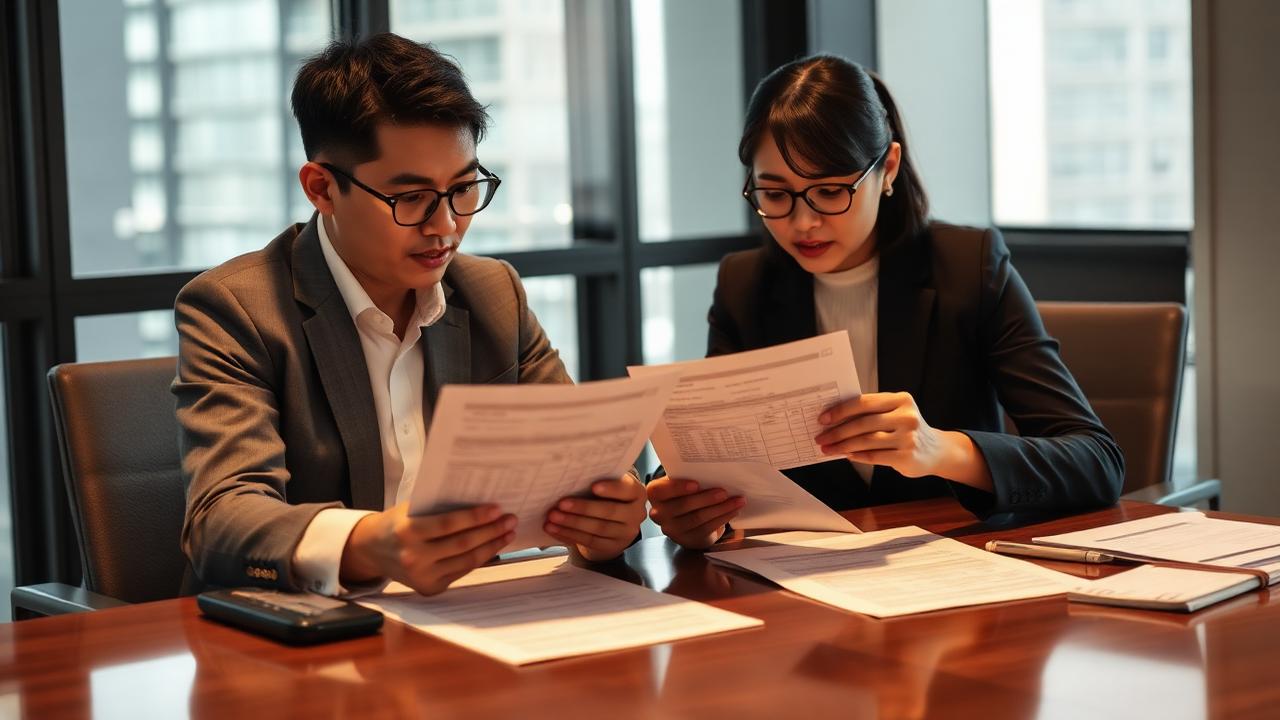
ผู้สอบบัญชีสองคนตรวจสอบเอกสารประกอบการสอบบัญชีร่วมกันในห้องประชุม

ค่าบริการ

สอบถามเพื่อประเมินราคา

ระยะเวลาดำเนินการ

Fieldwork 2–4 สัปดาห์ · Sign-off ภายใน 60 วัน

เอกสารเริ่มต้น

  • — Trial balance + General ledger
  • — Bank confirmation + statement 12 เดือน
  • — Fixed asset register + depreciation

คำตอบก่อนตัดสินใจ

ควรแต่งตั้งผู้สอบบัญชีเมื่อใด?

ควรตกลงขอบเขตก่อนวันสิ้นรอบ โดยเฉพาะกิจการที่มีสินค้าคงเหลือ เงินลงทุน รายการต่างประเทศ หรือบริษัทในเครือ เพราะการสังเกตการณ์นับสินค้าและหนังสือยืนยันยอดต้องวางแผนตามวันที่เกิดขึ้นจริง เอกสารย้อนหลังทดแทนหลักฐานร่วมสมัยไม่ได้ทั้งหมด

กรณีตัวอย่าง

ตัวอย่างการเตรียมตรวจ: สินค้าคงเหลือหลายคลัง

กิจการที่เก็บสินค้าไว้หลายแห่งต้องกำหนดสถานที่ วันนับ ผู้รับผิดชอบ และวิธีควบคุมการเคลื่อนไหวระหว่างนับก่อนวันจริง

  1. จุดตรวจ 1กระทบยอดทะเบียนคลังกับบัญชีแยกประเภทก่อนล็อกยอด
  2. จุดตรวจ 2แยกของลูกค้า ของชำรุด และสินค้าระหว่างทางออกจากสินค้าปกติ
  3. จุดตรวจ 3เก็บหลักฐานรายการรับและจ่ายก่อนกับหลังวันสิ้นรอบ

การเตรียมนี้ทำให้ผลต่างถูกสอบสวนในเวลาที่ข้อมูลยังสด และช่วยให้ผู้สอบบัญชีเลือกทดสอบจากประชากรข้อมูลที่ควบคุมแล้ว

ขั้นที่ 1

1. ตรวจความพร้อมก่อนเริ่มงาน

เราตรวจว่างบทดลองปิดครบหรือยัง บัญชีธนาคารกระทบยอดหรือไม่ รายการค้างมีผู้รับผิดชอบหรือเปล่า และทะเบียนทรัพย์สินกับสต๊อกตรงกับบัญชีเพียงใด ผลคือรายการงานแก้ไขที่แยกสิ่งจำเป็นก่อนตรวจออกจากสิ่งปรับปรุงระยะยาว

สิ่งที่ตรวจในขั้นนี้

  • งบทดลองและบัญชีแยกประเภทล็อกช่วงเวลาแล้ว
  • ยอดธนาคาร ลูกหนี้ และเจ้าหนี้มีรายการกระทบยอด
  • ทะเบียนทรัพย์สินและการคำนวณค่าเสื่อมครบ
  • รายการกับบุคคลเกี่ยวข้องกันระบุคู่สัญญาได้

ขั้นที่ 2

2. ขอหลักฐานตามความเสี่ยง ไม่ขอทุกอย่างพร้อมกัน

รายการขอเอกสารถูกแบ่งเป็นชุดตามวงจรธุรกิจและวันที่ต้องใช้ ทีมลูกค้าจึงส่งของสำคัญก่อน เช่น หนังสือยืนยันยอด เอกสารนับสินค้า สัญญารายได้ และมติสำคัญ แล้วค่อยตามรายละเอียดสนับสนุน ลดการส่งไฟล์ซ้ำและคำถามที่วนกลับ

สิ่งที่ตรวจในขั้นนี้

  • กำหนดชื่อไฟล์และผู้ส่งของแต่ละชุด
  • ระบุเอกสารต้นฉบับที่ต้องตรวจ
  • ติดตามคำขอยืนยันยอดที่ส่งให้บุคคลภายนอก
  • บันทึกเหตุผลเมื่อหลักฐานทางเลือกถูกใช้

ขั้นที่ 3

3. เคลียร์ประเด็นก่อนร่างรายงาน

เมื่อพบผลต่าง เราแยกเป็นข้อผิดพลาดทางบัญชี ข้อจำกัดหลักฐาน ประเด็นเปิดเผย และข้อเสนอแนะระบบควบคุม พร้อมระบุผลต่อแต่ละบรรทัดในงบ ผู้บริหารจึงตัดสินใจแก้ไขหรือรับผลกระทบด้วยข้อมูล ไม่เจอคำเปลี่ยนแปลงในวันลงนาม

สิ่งที่ตรวจในขั้นนี้

  • รายการปรับปรุงมีผู้อนุมัติและหลักฐาน
  • ประเด็นไม่ปรับมีเหตุผลเป็นลายลักษณ์อักษร
  • หมายเหตุประกอบงบตรงกับสัญญาและมติ
  • กำหนดวันประชุมอนุมัติและนำส่งไว้แล้ว

ขั้นที่ 4

4. ใช้ผลตรวจปรับระบบปีถัดไป

หลังออกรายงาน เราแปลงข้อสังเกตเป็นงานที่มีเจ้าของและกำหนดเสร็จ เช่น ปิดธนาคารรายเดือน ตรวจสิทธิผู้ใช้ อนุมัติเครดิต หรือรอบนับสินค้า การสอบบัญชีจึงไม่ใช่ต้นทุนเพื่อยื่นงบอย่างเดียว แต่เป็นรอบทบทวนระบบที่วัดผลได้

สิ่งที่ตรวจในขั้นนี้

  • จัดลำดับข้อเสนอแนะตามผลกระทบ
  • กำหนดเจ้าของงานและหลักฐานปิดงาน
  • ติดตามประเด็นเดิมก่อนรอบถัดไป
  • เก็บแฟ้มถาวรแยกจากเอกสารรายปี

หลักฐานที่ควรมีพร้อม

  • — งบทดลอง บัญชีแยกประเภท และกระดาษทำการปิดงบ
  • — หนังสือยืนยันยอดและเอกสารจากบุคคลภายนอก
  • — ทะเบียนสินทรัพย์ สินค้าคงเหลือ และเอกสารนับจริง
  • — สัญญา มติ และรายละเอียดรายการกับบุคคลเกี่ยวข้องกัน

ขอบเขตที่เราจะไม่ข้าม

  • — ผู้สอบบัญชีต้องรักษาความเป็นอิสระจากผู้จัดทำบัญชี
  • — การลงนามขึ้นกับหลักฐานและข้อสรุปของผู้สอบบัญชี ไม่ใช่การรับประกันล่วงหน้า
  • — กำหนดเสร็จขึ้นกับความพร้อมของงบและการตอบเอกสาร

เขียนโดย

หัวหน้าฝ่ายบัญชี (CPA)

ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี

ดูแลงบการเงินของ SME และบริษัทที่มีผู้ถือหุ้นต่างชาติ ตั้งแต่ออกแบบผังบัญชีเดือนแรกจนถึงการรับรองงบปลายปีตาม TFRS for NPAEs

ตรวจทานโดย

หัวหน้าฝ่ายภาษี

ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA)

ตรวจความถูกต้องของข้อกฎหมายและตัวเลขก่อนเผยแพร่ · เผยแพร่ 2026

ดูคุณวุฒิผู้ตรวจทาน

ตรวจสอบข้อมูลกับหน่วยงานต้นทาง

เริ่มจากตรวจข้อมูลก่อนเสนอราคา

ส่งข้อมูลที่มีอยู่ก่อน ทีมงานจะสรุปสิ่งที่ขาด ขอบเขตที่ทำได้ และความเสี่ยงที่ควรรู้เป็นลายลักษณ์อักษร

ส่งข้อมูลเพื่อประเมิน