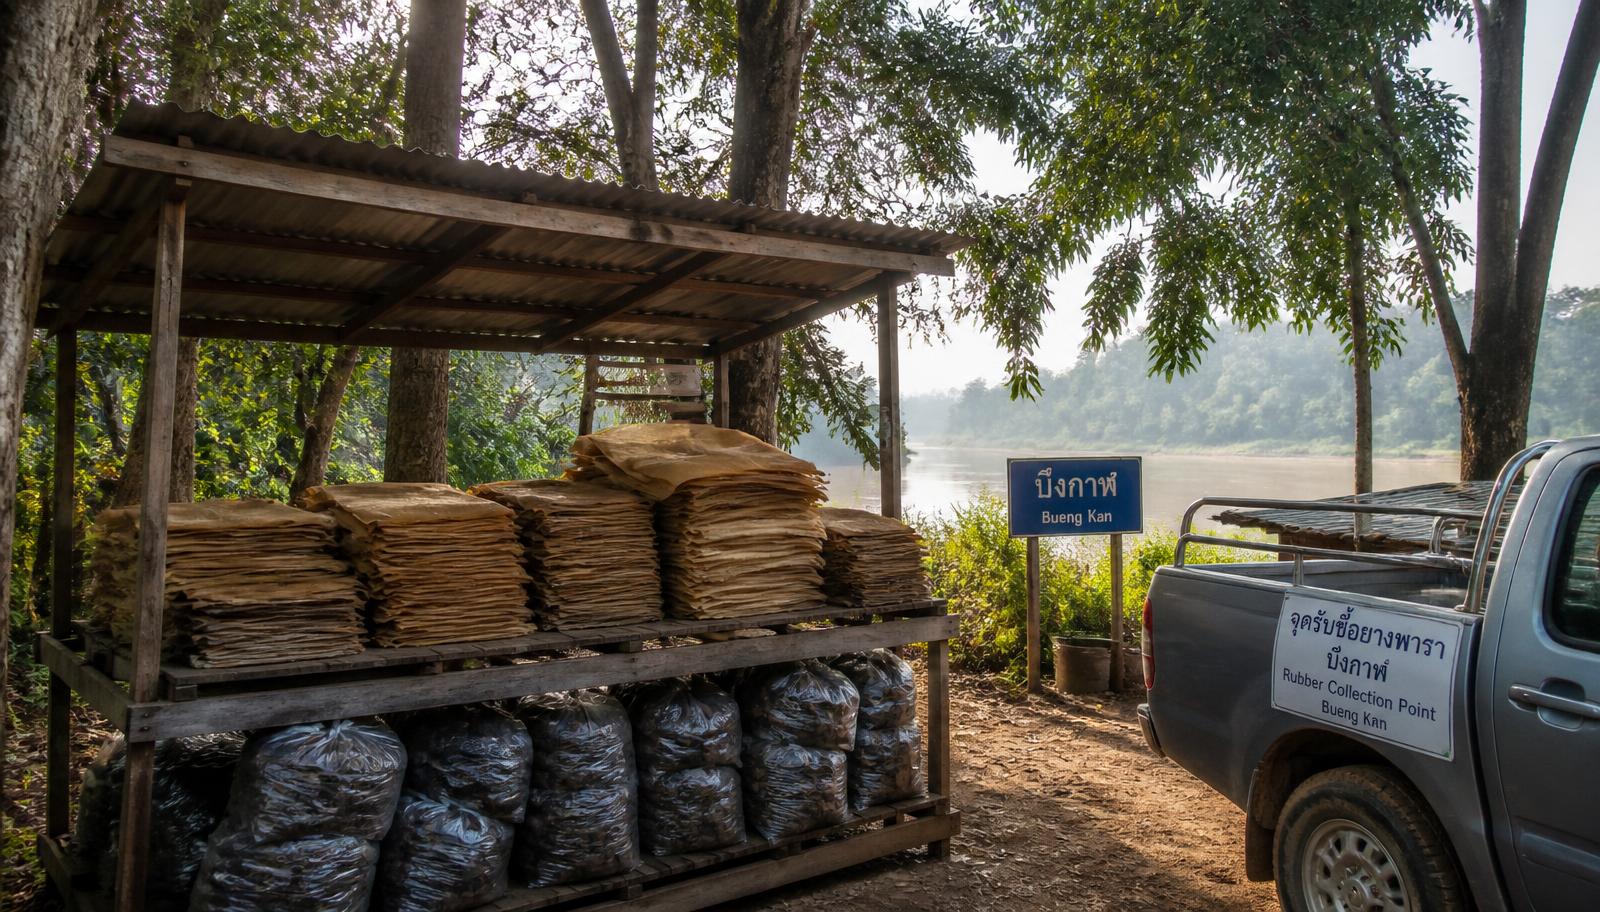
จุดรับซื้อยางก้อนถ้วยและยางแผ่นจ่ายเงินตามน้ำหนักแห้งที่ประเมินหน้าจุด ราคาเปลี่ยนตามประกาศรายวัน ถ้าไม่บันทึกน้ำหนักสด เปอร์เซ็นต์เนื้อยางแห้ง และราคาที่ใช้จริงในแต่ละล็อต จะไม่มีทางรู้ว่ากำไรหายไปที่ขั้นตอนใด เราออกแบบสมุดรับซื้อรายล็อตที่มีสามคอลัมน์นี้เป็นหลัก และผูกกับยอดขายต่อรอบส่งโรงงาน ทำให้เห็นส่วนต่างระหว่างที่ซื้อกับที่ขายอย่างชัดเจนทุกสัปดาห์
เจ้าของสวนยางที่จ้างคนกรีดแบบแบ่งผลผลิตมีความสัมพันธ์ทางกฎหมายและทางบัญชีต่างจากการจ้างเป็นลูกจ้างประจำ การแบ่งผลผลิตทำให้รายได้ที่ต้องบันทึกเป็นเพียงส่วนของเจ้าของสวน ไม่ใช่ยอดขายทั้งก้อน เราจัดข้อตกลงและเอกสารจ่ายผลตอบแทนให้สอดคล้องกับวิธีปฏิบัติจริง แยกส่วนแบ่งของคนกรีดออกจากรายได้ของกิจการ และคำนวณต้นทุนดูแลสวนต่อไร่ เพื่อให้เจ้าของรู้ผลตอบแทนที่แท้จริงในแต่ละแปลง
ผู้ค้าที่ส่งสินค้าผ่านจุดผ่านแดนไปฝั่งลาวต้องเก็บเอกสารผ่านพิธีการศุลกากรควบคู่กับใบกำกับภาษี เพราะการส่งออกใช้อัตราภาษีมูลค่าเพิ่มร้อยละศูนย์ได้เมื่อมีหลักฐานครบตามหลักเกณฑ์ ปัญหาที่พบคือใบขนสินค้าอยู่กับตัวแทนออกของ ไม่ได้กลับมาถึงฝ่ายบัญชี เราตั้งรอบเก็บเอกสารจากตัวแทนออกของเป็นรายเดือน ตรวจเลขใบขนกับใบกำกับให้ตรงกันทุกฉบับ แล้วเก็บเป็นแฟ้มเดียวที่พร้อมให้ตรวจสอบ
ราคายางที่แกว่งกับการวัดกำไรที่เชื่อถือได้
เมื่อราคายางเปลี่ยนได้ในหลักบาทต่อกิโลกรัมภายในสัปดาห์เดียว การถือสต็อกไว้รอราคาคือการรับความเสี่ยงที่ต้องวัดให้เห็น เราตีมูลค่าสินค้าคงเหลือด้วยวิธีที่สม่ำเสมอและเทียบกับราคาตลาดปลายงวด ถ้ามูลค่าที่คาดว่าจะขายได้ต่ำกว่าต้นทุนจะต้องรับรู้ผลขาดทุนจากการลดมูลค่า ไม่ใช่รอจนขายจริง วิธีนี้ทำให้งบการเงินไม่บวมด้วยสต็อกที่ตีราคาสูงเกิน และเจ้าของเห็นสัญญาณตั้งแต่ต้นว่าควรระบายของหรือถือต่อ ธนาคารที่พิจารณาวงเงินก็อ่านงบได้ตรงกับความจริง
การค้าชายแดนกับสองสกุลเงินในสมุดเดียว
การซื้อขายกับคู่ค้าฝั่งลาวอาจตกลงเป็นเงินบาท เงินกีบ หรือดอลลาร์ ขึ้นกับสินค้าและช่วงเวลา บัญชีของกิจการไทยต้องบันทึกเป็นเงินบาทโดยใช้อัตราแลกเปลี่ยนที่มีหลักฐานอ้างอิงในวันที่เกิดรายการ และรับรู้ผลต่างเมื่อชำระจริง เราตั้งวิธีเลือกอัตราแลกเปลี่ยนไว้เป็นนโยบายเดียวกันทุกเดือน เก็บหลักฐานอัตราไว้กับรายการ และแยกกำไรขาดทุนจากอัตราแลกเปลี่ยนออกจากกำไรจากการขาย ทำให้เห็นว่าผลประกอบการมาจากการค้าหรือจากค่าเงิน ซึ่งเป็นข้อมูลที่ใช้ตั้งราคาในรอบถัดไป
สหกรณ์ กลุ่มเกษตรกร และกิจการที่ต้องจดทะเบียน
ในบึงกาฬมีทั้งสหกรณ์กองทุนสวนยาง กลุ่มเกษตรกรที่รวมกันขาย และผู้ค้าคนกลางที่ทำในนามบุคคล แต่ละรูปแบบมีข้อกำหนดการทำบัญชี การตรวจสอบ และการรายงานต่างกัน เมื่อกลุ่มเริ่มมียอดซื้อขายสูงขึ้นจนคู่ค้าขอใบกำกับภาษีหรือขอทำสัญญาระยะยาว การจัดตั้งเป็นนิติบุคคลมักเป็นทางที่จำเป็น เราเปรียบเทียบภาระเอกสารและภาระภาษีของแต่ละทางเลือกด้วยยอดจริงของกลุ่ม แล้วจัดลำดับขั้นตอนจดทะเบียน เปิดบัญชีธนาคาร และวางระบบบันทึกให้เดินต่อได้โดยไม่สะดุดกลางฤดูกรีด