สมุทรปราการ
สำนักงานบัญชีย่านบางพลี สมุทรปราการ — รับทำบัญชีและยื่นภาษีครบวงจร
พื้นที่ที่ดูแล: บางนา–ตราด กม.15–23 · นิคมอุตสาหกรรมบางพลี · ราชาเทวะ · บางแก้ว · รอบสุวรรณภูมิ
คำตอบสั้น
เรารับทำบัญชีและยื่นภาษีให้ธุรกิจย่านบางพลี สมุทรปราการ ครอบคลุมบางนา–ตราด กม.15–23 นิคมอุตสาหกรรมบางพลี ราชาเทวะ แบบออนไลน์เต็มรูปแบบ ผู้ทำบัญชีขึ้นทะเบียนบันทึกรายการ ปิดงบ และยื่นแบบตามกำหนดของกรมสรรพากร โดยผู้สอบบัญชีรับอนุญาตตรวจรายการที่มีความเสี่ยง
ขั้นตอนโดยสรุป
- ทักแชทเล่าลักษณะธุรกิจในย่านบางพลีและปริมาณเอกสารต่อเดือน
- รับใบเสนอราคาและขอบเขตงานเป็นลายลักษณ์อักษรภายในหนึ่งวันทำการ
- ส่งเอกสารชุดแรกผ่าน LINE หรืออีเมล เราตั้งผังบัญชีและระบบให้
- รับรายงานประจำเดือนพร้อมหลักฐานการยื่นภาษีทุกงวด
สิ่งที่ต้องเตรียม
- หนังสือรับรองนิติบุคคลฉบับไม่เกินหกเดือน พร้อมบัญชีรายชื่อผู้ถือหุ้น
- ชุดใบกำกับภาษีซื้อและขายของงวดที่ต้องการส่งมอบงาน
- รายการเดินบัญชีธนาคารของกิจการทุกบัญชี
- สัญญาเช่าสถานประกอบการในพื้นที่และทะเบียนภาษีมูลค่าเพิ่ม
ต้องการให้ทีมงานดูแล? แจ้งประเภทกิจการและงานที่ต้องการแก่เจ้าหน้าที่ เพื่อประเมินเอกสาร ขอบเขตงาน และจัดทำใบเสนอราคาให้ตรวจสอบก่อนเริ่มงาน
สอบถามเจ้าหน้าที่โรงงาน คลังสินค้า และธุรกิจรอบสนามบิน
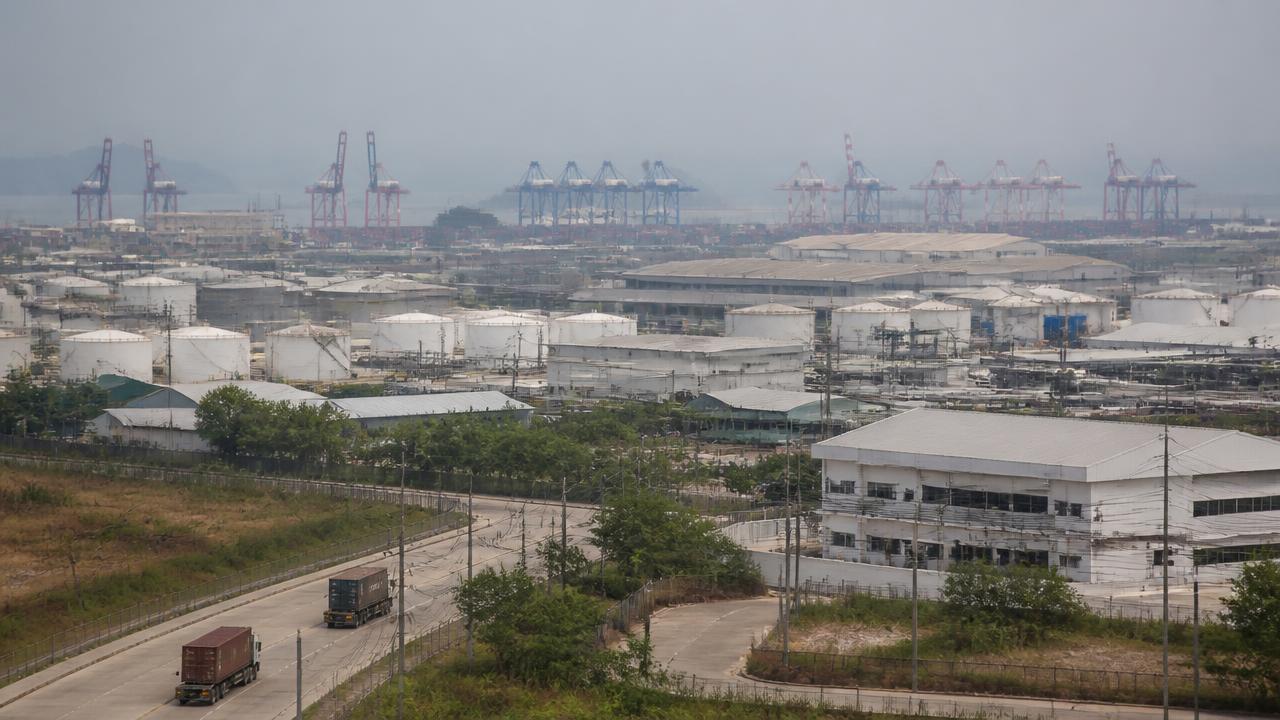
บางพลีรวมทั้งโรงงานในนิคมอุตสาหกรรม คลังสินค้าเขตปลอดอากรรอบสุวรรณภูมิ และผู้ให้บริการรับจัดการขนส่งระหว่างประเทศ งานบัญชีจึงต้องเชื่อมกับเอกสารศุลกากรอย่างใกล้ชิด ทั้งใบขนสินค้าขาเข้าขาออก ใบเสร็จค่าภาษีอากร และการขอคืนอากรตามมาตรา 29 ซึ่งต้องมีบัญชีวัตถุดิบและสูตรการผลิตที่ตรงกับที่ยื่นไว้กับกรมศุลกากร
เขตปลอดอากรกับภาษีมูลค่าเพิ่มอัตราศูนย์
การขายสินค้าเข้าไปในเขตปลอดอากรและการส่งออกได้อัตราภาษีมูลค่าเพิ่มร้อยละ 0 แต่ต้องมีใบขนสินค้าที่ผ่านพิธีการครบถ้วนเป็นหลักฐาน หากใช้อัตราศูนย์โดยเอกสารไม่ครบ สรรพากรจะประเมินเป็นการขายในประเทศอัตราร้อยละ 7 ย้อนหลังพร้อมเบี้ยปรับสองเท่า เราจึงกระทบยอดยอดขายส่งออกในบัญชีกับข้อมูลใบขนในระบบ e-Customs ทุกเดือนก่อนยื่น ภ.พ.30
ค่าจ้างแรงงานและสวัสดิการในโรงงาน
โรงงานบางพลีมีพนักงานรายวันจำนวนมาก ค่าล่วงเวลา เบี้ยขยัน ค่ากะ และค่าอาหารมีผลต่อฐานคำนวณประกันสังคมและภาษีเงินได้หัก ณ ที่จ่ายต่างกัน สวัสดิการบางประเภท เช่น ค่ารักษาพยาบาลตามระเบียบและชุดยูนิฟอร์ม ไม่ถือเป็นเงินได้ของลูกจ้าง ขณะที่เบี้ยเลี้ยงเหมาจ่ายถือเป็นเงินได้ การจัดประเภทผิดทำให้ถูกเรียกเก็บย้อนหลังทั้งจากสรรพากรและสำนักงานประกันสังคม
สรรพากรพื้นที่ที่ดูแลย่านนี้
สำนักงานสรรพากรพื้นที่สมุทรปราการ 2 และสาขาบางพลี ดูแลนิคมอุตสาหกรรมบางพลีและพื้นที่รอบสุวรรณภูมิ
บริการที่ธุรกิจย่านบางพลีใช้บ่อย
ขอคำปรึกษาสำหรับธุรกิจย่านบางพลี
บอกลักษณะกิจการและปริมาณเอกสารต่อเดือน เราจะประเมินขอบเขตงานและตอบกลับเป็นลายลักษณ์อักษร พร้อมระบุผู้ทำบัญชีที่ดูแลพื้นที่สมุทรปราการ
เวลาทำการ จันทร์–ศุกร์ 09:00–18:00 — นอกเวลานี้ฝากข้อความไว้ทาง LINE หรืออีเมล เราตอบกลับในวันทำการถัดไป
แผนที่และเส้นทางไปสาขากรุงเทพฯ
61 ซอยลาดพร้าว 95 (ปรางค์ทิพย์) แขวงคลองเจ้าคุณสิงห์ เขตวังทองหลาง กรุงเทพมหานคร 10310
สำนักงานที่ดูแลพื้นที่บางพลี สมุทรปราการ
คำถามที่พบบ่อยในย่านบางพลี
- ส่งออกแล้วใช้ VAT 0% ต้องเก็บเอกสารอะไรบ้าง
- ต้องมีใบขนสินค้าขาออกที่ผ่านพิธีการศุลกากรและระบุชื่อผู้ส่งออกเป็นบริษัทคุณ ใบกำกับสินค้า สัญญาหรือใบสั่งซื้อจากลูกค้าต่างประเทศ และหลักฐานการรับชำระเงินจากต่างประเทศ เก็บไว้อย่างน้อยห้าปีนับแต่วันที่ยื่นแบบ กรณีขายผ่านตัวแทนส่งออกต้องมีหนังสือรับรองจากผู้ส่งออกด้วย ไม่เช่นนั้นถือเป็นการขายในประเทศ
- โรงงานในนิคมบางพลีจ้างผู้รับเหมาช่วง ต้องหักภาษีอะไร
- ค่าจ้างทำของหักภาษี ณ ที่จ่ายร้อยละ 3 และหากผู้รับเหมาส่งคนเข้ามาทำงานในโรงงาน ต้องตรวจว่าลูกจ้างเหล่านั้นขึ้นทะเบียนประกันสังคมกับผู้รับเหมาจริง เพราะผู้ว่าจ้างอาจต้องรับผิดร่วมตามกฎหมายประกันสังคมและกฎหมายคุ้มครองแรงงานหากผู้รับเหมาไม่นำส่ง เราตรวจสัญญาจ้างเหมาและขอหลักฐานการนำส่งเงินสมทบรายเดือนจากผู้รับเหมาให้ลูกค้าทุกราย
พื้นที่ใกล้เคียงในสมุทรปราการ
เขียนโดย
หัวหน้าฝ่ายภาษี
ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA)
รับผิดชอบงานวางแผนภาษีนิติบุคคล ภาษีมูลค่าเพิ่ม และการชี้แจงต่อเจ้าพนักงานประเมิน รวมถึงการอุทธรณ์การประเมินภาษีต่อกรมสรรพากร
ตรวจทานโดย
หัวหน้าฝ่ายบัญชี (CPA)
ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี
ตรวจความถูกต้องของข้อกฎหมายและตัวเลขก่อนเผยแพร่ · เผยแพร่ 2026-08-29 · แก้ไขล่าสุด 2026-08-29
ดูคุณวุฒิผู้ตรวจทาน