แก้บัญชีค้าง/งบย้อนหลัง
โรงงานขนาดกลาง: กู้บัญชีค้าง 2 ปีหลังผู้ทำบัญชีเดิมหายไป พร้อมยื่นงบที่ค้างให้ครบ
โรงงานผลิตชิ้นส่วนพลาสติก รายได้ประมาณ 90 ล้านบาท/ปี พนักงาน 85 คน จด VAT และมีสินค้าคงเหลือจำนวนมาก
สรุปสั้นสำหรับผู้บริหาร
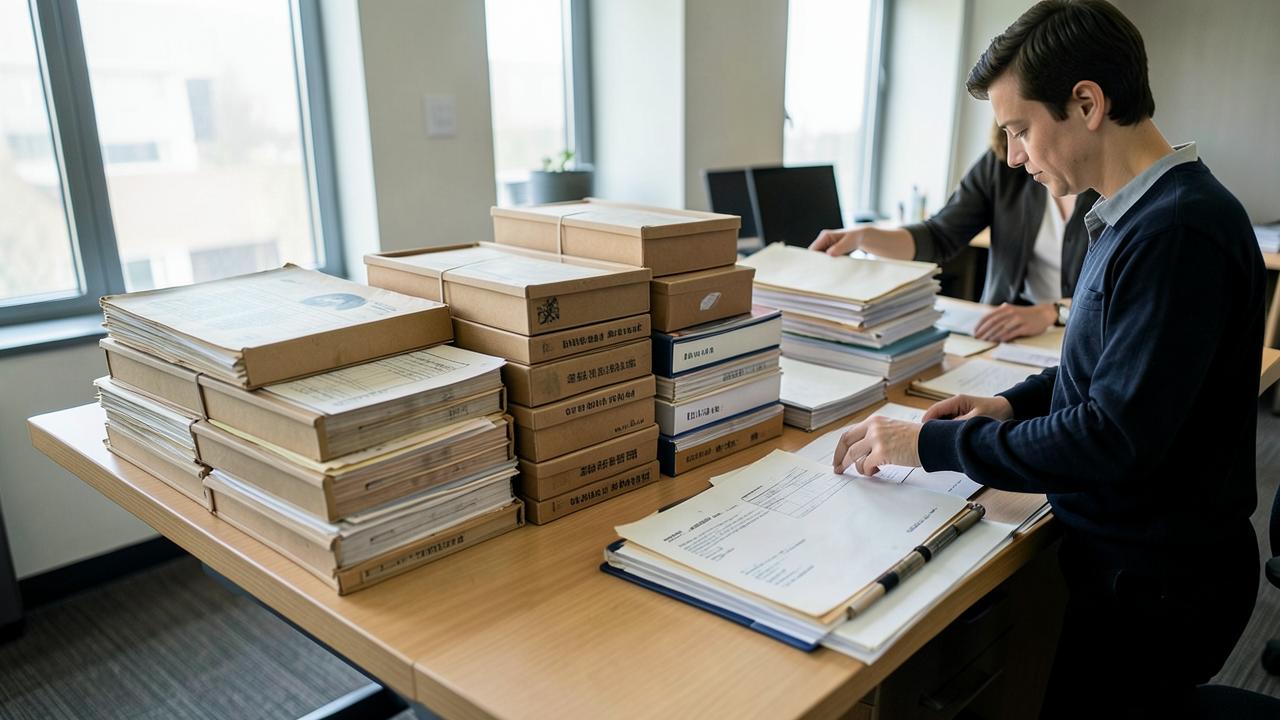
เมื่อผู้ทำบัญชีเดิมหยุดทำงานโดยไม่ส่งมอบไฟล์ กิจการยังต้องรับผิดชอบการยื่นงบและแบบภาษีตามกฎหมายอยู่ดี เราจึงสร้างบัญชีขึ้นใหม่จากหลักฐานที่ยืนยันได้ ได้แก่ statement ธนาคารทุกบัญชี รายงานภาษีซื้อ–ขาย แบบภาษีที่เคยยื่น และเอกสารสินค้าคงเหลือ จากนั้นกระทบยอดทีละเดือน ปิดงบสองรอบปี ให้ผู้สอบบัญชีตรวจ และยื่นงบที่ค้างพร้อมชี้แจงเหตุผลของความล่าช้า
เขียนโดย
หัวหน้าฝ่ายบัญชี (CPA)
ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี
ดูแลงบการเงินของ SME และบริษัทที่มีผู้ถือหุ้นต่างชาติ ตั้งแต่ออกแบบผังบัญชีเดือนแรกจนถึงการรับรองงบปลายปีตาม TFRS for NPAEs
ตรวจทานโดย
หัวหน้าฝ่ายภาษี
ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA)
ตรวจความถูกต้องของข้อกฎหมายและตัวเลขก่อนเผยแพร่ · เผยแพร่ 2026-08
ดูคุณวุฒิผู้ตรวจทานปัญหาที่พบเมื่อเข้ารับงาน
- ไม่มีไฟล์โปรแกรมบัญชีและไม่มีกระดาษทำการจากผู้ทำบัญชีเดิม
- ยอดคงเหลือยกมาต้นปีไม่ตรงกับงบที่เคยยื่นเมื่อสองปีก่อน
- สินค้าคงเหลือไม่เคยตรวจนับ ทำให้ต้นทุนขายพิสูจน์ไม่ได้
- มีรายการรับ–จ่ายผ่านบัญชีส่วนตัวกรรมการปะปนกับบัญชีบริษัท
ขั้นตอนการแก้ไข
1. ตั้งฐานจากหลักฐานภายนอกก่อน
2 สัปดาห์เริ่มจาก statement ธนาคารและรายงานภาษีที่ยื่นแล้ว เพราะเป็นหลักฐานที่ตรวจสอบย้อนได้และตรงกับข้อมูลที่ราชการถืออยู่ แล้วค่อยเติมรายการที่ไม่ผ่านธนาคาร
2. กระทบยอดรายเดือนแทนการปิดรวดเดียว
7 สัปดาห์ปิดทีละเดือนและยืนยันยอดคงเหลือกับลูกค้าก่อนขึ้นเดือนถัดไป วิธีนี้ทำให้ข้อผิดพลาดถูกจับได้เร็วและไม่สะสมข้ามปี
3. ตรวจนับสินค้าคงเหลือและตั้งวิธีต้นทุน
2 สัปดาห์จัดตรวจนับจริงหนึ่งรอบเพื่อตั้งยอดฐาน แล้วกำหนดวิธีคิดต้นทุนให้ใช้สม่ำเสมอ พร้อมทำเอกสารประกอบให้ผู้สอบบัญชียอมรับได้
4. แยกบัญชีส่วนตัวออกจากบัญชีบริษัท
1 สัปดาห์จัดประเภทรายการที่ผ่านบัญชีกรรมการให้ถูกต้องเป็นเงินกู้ยืมกรรมการหรือค่าใช้จ่ายบริษัท พร้อมวางกติกาใหม่ห้ามใช้บัญชีส่วนตัวรับเงินลูกค้า
เอกสารที่ใช้ในเคสนี้
- Statement ธนาคารทุกบัญชีย้อนหลังตามปีที่ค้าง
- รายงานภาษีซื้อ–ภาษีขาย และแบบ ภ.พ.30 ที่ยื่นแล้ว
- ใบกำกับภาษีซื้อ–ขาย และใบเสร็จค่าใช้จ่ายเท่าที่มี
- งบการเงินฉบับล่าสุดที่ยื่นไว้ เพื่อใช้เป็นยอดยกมา
- เอกสารเงินเดือนและการนำส่งประกันสังคม
ผลลัพธ์ที่วัดได้
| รอบปีที่กู้คืนและยื่นครบ | 2 รอบปี |
|---|---|
| รายการที่กระทบยอดสำเร็จ | มากกว่า 9,000 รายการ |
| ระยะเวลารวม | ประมาณ 3 เดือน |
| สถานะหลังส่งมอบ | ยื่นตรงกำหนดทุกเดือนภายใต้ทีมเรา |
ข้อควรระวังที่ธุรกิจแบบเดียวกันมักพลาด
- เริ่มทำบัญชีใหม่จากศูนย์โดยไม่ผูกกับงบปีก่อน ทำให้ยอดยกมาไม่ต่อเนื่องและผู้สอบบัญชีไม่รับ
- ยื่นงบย้อนหลังโดยไม่ตรวจนับสินค้าคงเหลือ ทำให้ต้นทุนขายไม่มีหลักฐานรองรับ
- ปล่อยรายการผ่านบัญชีส่วนตัวกรรมการไว้โดยไม่จัดประเภท ซึ่งเป็นประเด็นแรกที่เจ้าหน้าที่มักถาม
- รอให้บัญชีครบสมบูรณ์ก่อนจึงยื่น ทั้งที่การยื่นล่าช้าต่อไปทำให้ค่าปรับเดินเพิ่มทุกเดือน
มุมมองที่ปรึกษา ไม่ใช่แค่รับจ้างทำ
งานกู้บัญชีค้างไม่ใช่แค่การคีย์ข้อมูลย้อนหลัง แต่คือการตัดสินใจว่าจะยึดหลักฐานชุดไหนเป็นความจริงเมื่อเอกสารขัดกันเอง ซึ่งเป็นงานที่ต้องใช้ประสบการณ์ ทีมของเราทำงานลักษณะนี้เป็นประจำ และมีทั้งผู้ทำบัญชีและทนายในบริษัทเดียวกัน จึงวางแนวคำชี้แจงต่อเจ้าหน้าที่ไปพร้อมกับการปิดงบได้ ถ้าคุณกำลังมีงบค้างและไม่อยากเสียเวลาไล่เอกสารเอง ให้เราประเมินขอบเขตงานให้ก่อนโดยไม่มีค่าใช้จ่าย
คำถามที่พบบ่อยจากเคสนี้
- บัญชีค้างหลายปียังแก้ได้หรือไม่
- แก้ได้ในกรณีส่วนใหญ่ เพราะหลักฐานที่ใช้ตั้งต้นอย่าง statement ธนาคารและรายงานภาษีที่เคยยื่นยังเรียกดูย้อนหลังได้ ความยากอยู่ที่เอกสารค่าใช้จ่ายที่หายไปซึ่งอาจทำให้บางรายการถูกตัดออกจากรายจ่ายทางภาษี ยิ่งเริ่มเร็วยิ่งได้เอกสารคืนมากกว่า
- ค่าปรับยื่นงบล่าช้าคิดอย่างไร
- มีทั้งค่าปรับจากการไม่ยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้า และเงินเพิ่มกับเบี้ยปรับด้านภาษีจากกรมสรรพากรซึ่งคำนวณตามภาษีที่ต้องชำระและระยะเวลาที่ล่าช้า ทั้งสองส่วนแยกกันคนละหน่วยงาน จึงต้องวางแผนชำระทั้งคู่ ไม่ใช่แก้เฉพาะด้านใดด้านหนึ่ง
- ผู้ทำบัญชีเดิมไม่ส่งไฟล์คืนต้องทำอย่างไร
- ในทางปฏิบัติควรมีหนังสือเรียกคืนเอกสารเป็นลายลักษณ์อักษรไว้เป็นหลักฐาน แล้วเดินหน้าสร้างบัญชีใหม่จากหลักฐานภายนอกไปพร้อมกัน เพราะการรอไฟล์ที่อาจไม่ได้คืนทำให้ความล่าช้ายืดออกไปโดยไม่จำเป็น ส่วนประเด็นความรับผิดของผู้ทำบัญชีเดิมพิจารณาแยกต่างหาก
- ต้องแจ้งสรรพากรก่อนยื่นย้อนหลังหรือไม่
- โดยทั่วไปการยื่นแบบย้อนหลังพร้อมชำระภาษีและเงินเพิ่มด้วยตนเองทำได้เลย และมักเป็นผลดีกว่าการรอให้ถูกเรียกตรวจ กรณีที่ยอดสูงหรือมีประเด็นซับซ้อน การเตรียมคำชี้แจงประกอบไว้ล่วงหน้าจะช่วยให้การพิจารณาราบรื่นขึ้น ควรหารือแนวทางกับผู้เชี่ยวชาญก่อนยื่น
- ระหว่างกู้บัญชีย้อนหลัง ยังยื่นภาษีเดือนปัจจุบันได้ไหม
- ควรทำคู่ขนานเสมอ เพราะการหยุดยื่นเดือนปัจจุบันเพื่อรอบัญชีเก่าเสร็จจะสร้างปัญหาใหม่ทับของเดิม ทีมเราจึงแยกคนดูแลสองสาย สายหนึ่งปิดงบย้อนหลัง อีกสายยื่นแบบเดือนปัจจุบันให้ตรงกำหนดตั้งแต่เดือนแรกที่รับงาน
กรณีศึกษาอื่น
ทีมผู้ทำบัญชีและที่ปรึกษาภาษี Thai Law & Accounting Services · ข้อมูล ณ สิงหาคม 2569 ค่าธรรมเนียมและระยะเวลาของหน่วยงานราชการเปลี่ยนแปลงได้ โปรดตรวจสอบกับหน่วยงานที่เกี่ยวข้องก่อนดำเนินการ หรือให้ทีมเราตรวจสอบให้