TH-17

บัญชีและภาษีสำหรับกิจการในสิงห์บุรี เมืองแปรรูปอาหารและค้าริมแม่น้ำ

สิงห์บุรีมีชื่อเรื่องปลาร้า น้ำปลา และอาหารแปรรูปจากวัตถุดิบริมแม่น้ำเจ้าพระยา ธุรกิจส่วนมากเป็นครัวเรือนขยายเป็นโรงงานเล็ก จุดที่ทำให้บัญชีวุ่นคือวัตถุดิบที่รับเป็นจำนวนกะคร่าวๆ สินค้าที่ต้องหมักเป็นปี และยอดขายที่พึ่งพาตัวแทนจำหน่ายต่างจังหวัด

ขอใบเสนอราคา
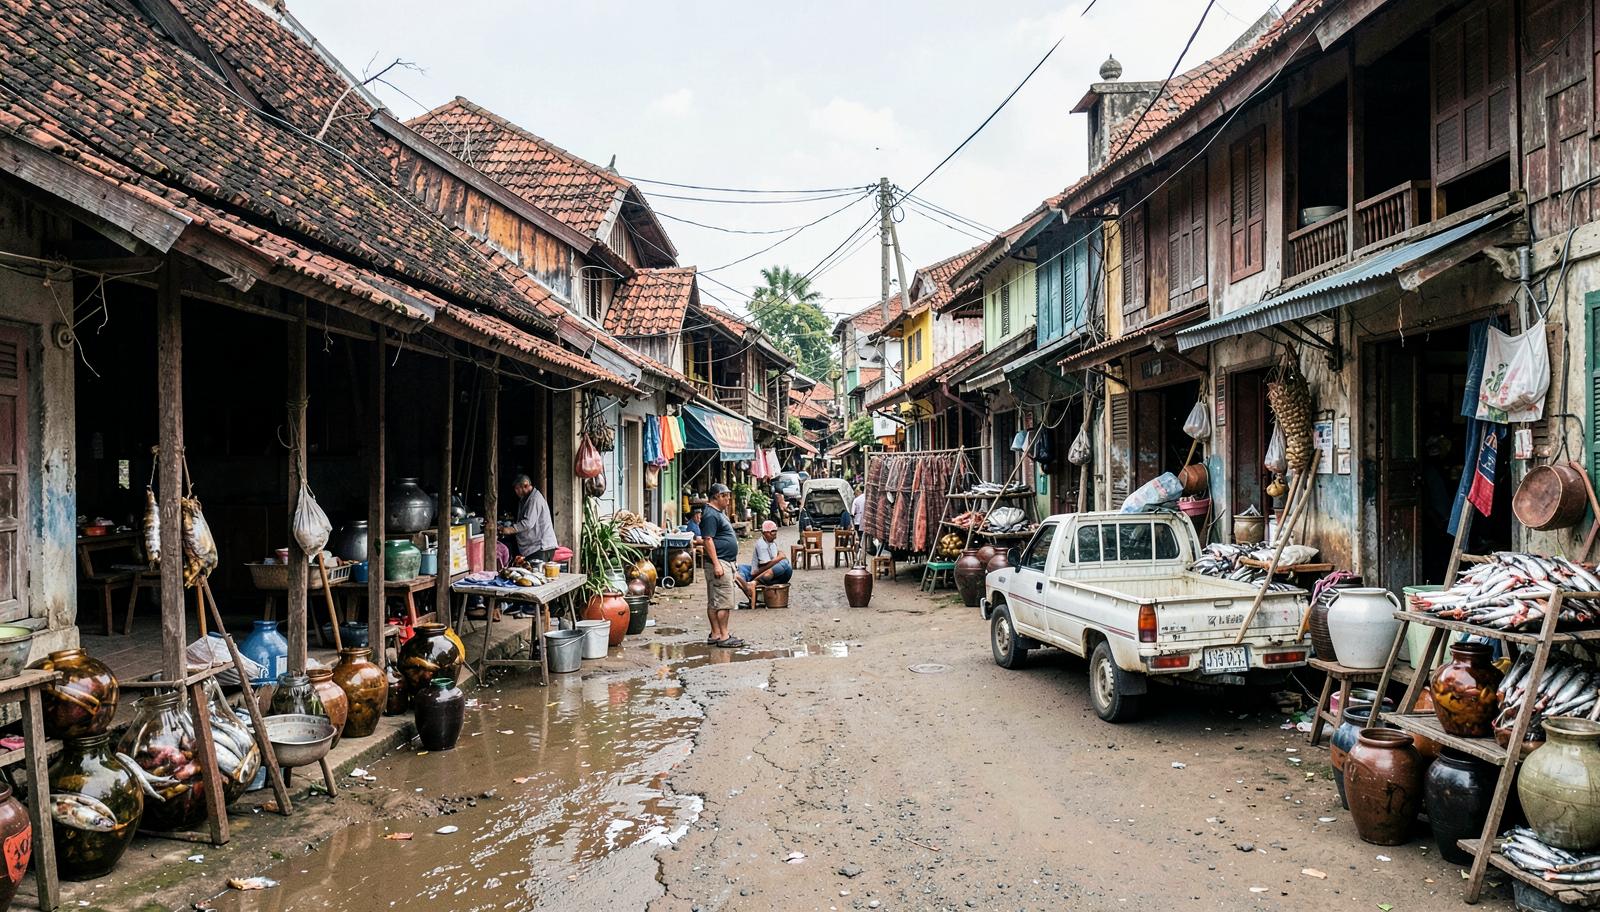
ถนนเรือนไม้เก่าในสิงห์บุรี มีโอ่งหมักปลาร้า ปลาแห้งตากบนราว และรถกระบะจอดขนของหน้าร้าน

โรงหมักปลาร้าและน้ำปลาในสิงห์บุรีรับปลาสดช่วงฤดูน้ำหลากเป็นหลัก ปริมาณที่รับวัดด้วยตาและประสบการณ์มากกว่าตาชั่ง ทำให้ต้นทุนต่อหน่วยคลาดเคลื่อน เราตั้งวิธีบันทึกการรับวัตถุดิบที่ให้เลขน้ำหนักประมาณการที่สม่ำเสมอ ผูกกับเกลือและวัตถุดิบประกอบที่ใส่ลงไปตามสูตร แล้วคิดต้นทุนเมื่อผลิตภัณฑ์สุกพร้อมขาย เจ้าของจึงรู้ต้นทุนจริงต่อภาชนะ ไม่ใช่คิดจากราคาขายลบกำไรที่ตั้งใจไว้

สินค้าหมักที่ต้องใช้เวลาเป็นปีทำให้เงินจมอยู่ในสินค้าระหว่างผลิตนานผิดปกติ งบการเงินที่อ่านแบบธุรกิจทั่วไปจะดูเหมือนขาดสภาพคล่องทั้งที่เป็นธรรมชาติของงาน เราวางงบเงินสดที่รวมรอบการหมักเข้าไป คำนวณเงินทุนที่ต้องเตรียมต่อรอบการผลิต และแยกบัญชีวัตถุดิบ สินค้าระหว่างหมัก และสินค้าพร้อมขายให้ชัดเจน เจ้าของจึงวางแผนกู้หรือสะสมเงินได้ตรงรอบจริง

การขายผ่านตัวแทนต่างจังหวัดมักเป็นการฝากขายที่ชำระเงินเมื่อขายได้ ทำให้ยอดขายในเล่มไม่ตรงกับเงินที่รับจริงในช่วงเวลาเดียวกัน เราตั้งระบบติดตามสินค้าฝากขายรายตัวแทน บันทึกยอดส่งและยอดขายคืนเป็นประจำ และทำรายงานสินค้าคงเหลือที่ตัวแทนถืออยู่ เจ้าของจึงรู้ว่าสินค้าของตนอยู่ที่ใครเท่าไร และตามเงินได้ครบทุกราย

มาตรฐานอาหารที่เกี่ยวกับเลขบัญชี

การขายอาหารแปรรูปเข้าร้านสมัยใหม่หรือส่งออกต้องมีเลขสารบบอาหารและมาตรฐานการผลิตที่หน่วยงานกำกับตรวจสอบ เอกสารที่ใช้ยื่นขอ เช่น สูตรการผลิตและปริมาณวัตถุดิบ ล้วนมาจากข้อมูลเดียวกับที่ใช้คิดต้นทุน เราจัดระบบบันทึกให้ชุดเดียวใช้ได้ทั้งสองงาน ทำให้เวลาต่ออายุหรือขอเลขใหม่ไม่ต้องไล่หาข้อมูลใหม่ทั้งหมด และต้นทุนที่คำนวณได้ก็สอดคล้องกับสิ่งที่แจ้งหน่วยงานไว้

ร้านค้าริมน้ำและสินค้ารับจำนำฝาก

ร้านค้าชุมชนริมแม่น้ำในสิงห์บุรีหลายร้านรับฝากสินค้าจากเรือขายและแม่ค้าประจำ เก็บค่าฝากขายเป็นเปอร์เซ็นต์ รายได้ที่แท้คือส่วนแบ่ง ไม่ใช่ยอดขายทั้งหมด หากบันทึกผิดจะกลายเป็นยื่นภาษีจากยอดขายของคนอื่น เราจัดสัญญาฝากขายเป็นลายลักษณ์อักษร บันทึกยอดขายแยกเป็นของตนเองกับของผู้ฝาก และออกเอกสารส่วนแบ่งให้ถูกต้อง ทำให้ฐานภาษีสะท้อนรายได้จริงของร้าน

ภาษีหัก ณ ที่จ่ายของงานขนส่งและแรงงาน

โรงงานแปรรูปในสิงห์บุรีจ่ายค่าขนส่งให้รถรับจ้างและค่าแรงคนงานชั่วคราวเป็นประจำ หลายแห่งไม่ทราบว่าบางรายการต้องหักภาษี ณ ที่จ่ายและนำส่งภายในกำหนด เราสรุปให้เป็นตารางง่าย ๆ ว่าจ่ายใครต้องหักเท่าไรและออกหนังสือรับรองอย่างไร พร้อมทำระบบนำส่งรายเดือนให้ตรงรอบ กิจการจึงไม่ถูกประเมินภาษีหัก ณ ที่จ่ายย้อนหลังพร้อมเบี้ยปรับเงินเพิ่มที่มักมากกว่าภาษีที่ค้าง

หน่วยงานที่ต้องติดต่อในสิงห์บุรี

  • สำนักงานสรรพากรพื้นที่สิงห์บุรี

    ยื่นแบบภาษี จด VAT ภาษีหัก ณ ที่จ่าย และปรึกษาเรื่องการยื่นของโรงงานแปรรูปอาหาร

  • กรมพัฒนาธุรกิจการค้า สาขาจังหวัดสิงห์บุรี

    จดทะเบียนธุรกิจ เปลี่ยนแปลงรายการ และยื่นงบการเงินของนิติบุคคลในจังหวัด

  • สำนักงานสาธารณสุขจังหวัดสิงห์บุรี ฝ่ายคุ้มครองผู้บริโภค

    ประสานเรื่องเลขสารบบอาหาร ฉลาก และมาตรฐานสถานที่ผลิตอาหาร

ศาลที่ใช้ยื่นฟ้องในพื้นที่

  • ศาลจังหวัดสิงห์บุรีดูแลคดีทั่วไป รวมถึงข้อพิพาทค่าสินค้าและสัญญาฝากขายของพ่อค้าท้องถิ่น
  • คดีแรงงานในพื้นที่สิงห์บุรีอยู่ในเขตอำนาจของศาลแรงงานภาคกลาง

สาขาที่ใกล้ที่สุดของเราสำหรับสิงห์บุรี คือ สาขากรุงเทพฯ ดูข้อมูลสาขากรุงเทพฯ

คำถามจากธุรกิจในสิงห์บุรี

สามเรื่องหลักคือทะเบียนพาณิชย์หรือจดนิติบุคคลกับพัฒนาธุรกิจการค้า เลขประจำตัวผู้เสียภาษี และใบอนุญาตสถานที่ผลิตอาหารพร้อมเลขสารบบอาหารจากหน่วยงานคุ้มครองผู้บริโภค หากยอดขายถึงเกณฑ์ต้องจด VAT เพิ่ม ลำดับที่ถูกคือวางระบบบันทึกวัตถุดิบและการผลิตก่อน เพราะเอกสารชุดเดียวกันนี้ใช้ทั้งขอใบอนุญาตและทำบัญชีต้นทุน เราดำเนินการให้ครบทุกขั้นพร้อมวางระบบบันทึกตั้งแต่วันแรก

คำตอบนี้ช่วยได้ไหม

กิจการแปรรูปอาหารในสิงห์บุรีที่อยากขยายช่องทางขายหรือทำเลขสารบบอาหาร ส่งรายละเอียดผลิตภัณฑ์และยอดขายปัจจุบันมาให้ทีมเราประเมิน เราจะเสนอขั้นตอนจดทะเบียน ระบบบันทึกต้นทุน และรอบรายงานที่เหมาะกับรอบการผลิตของคุณ พร้อมสรุปค่าบริการให้ตกลงก่อนเริ่มเสมอ

แหล่งอ้างอิงที่ตรวจสอบได้

ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

  4. 4. ระบบ/แบบฟอร์มราชการ

    ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)

    กรมพัฒนาธุรกิจการค้า

    ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์

  5. 5. ระบบ/แบบฟอร์มราชการ

    ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากร

    กรมสรรพากร

    ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์

  6. 6. พระราชบัญญัติ

    พระราชบัญญัติประกันสังคม พ.ศ. 2533

    สำนักงานประกันสังคม

    การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี