
บริการ · บัญชี ภาษี และตรวจสอบ

จัดทำรายงานความยั่งยืน ESG (One Report / แบบ 56-1)

จัดทำการเปิดเผยข้อมูล ESG ให้สอดคล้องกับ One Report ของ ก.ล.ต. อ้างอิงกรอบ GRI/ISSB

  • ภายใน 3 เดือนนับแต่วันสิ้นรอบปีบัญชี

    กำหนดยื่นแบบ 56-1 One Report

  • GRI Standards และ ISSB (IFRS S1/S2)

    กรอบมาตรฐานสากลที่ใช้อ้างอิง

  • Scope 1 (ตรง) Scope 2 (พลังงานซื้อ) Scope 3 (ห่วงโซ่คุณค่า)

    ขอบเขตการปล่อยก๊าซเรือนกระจก

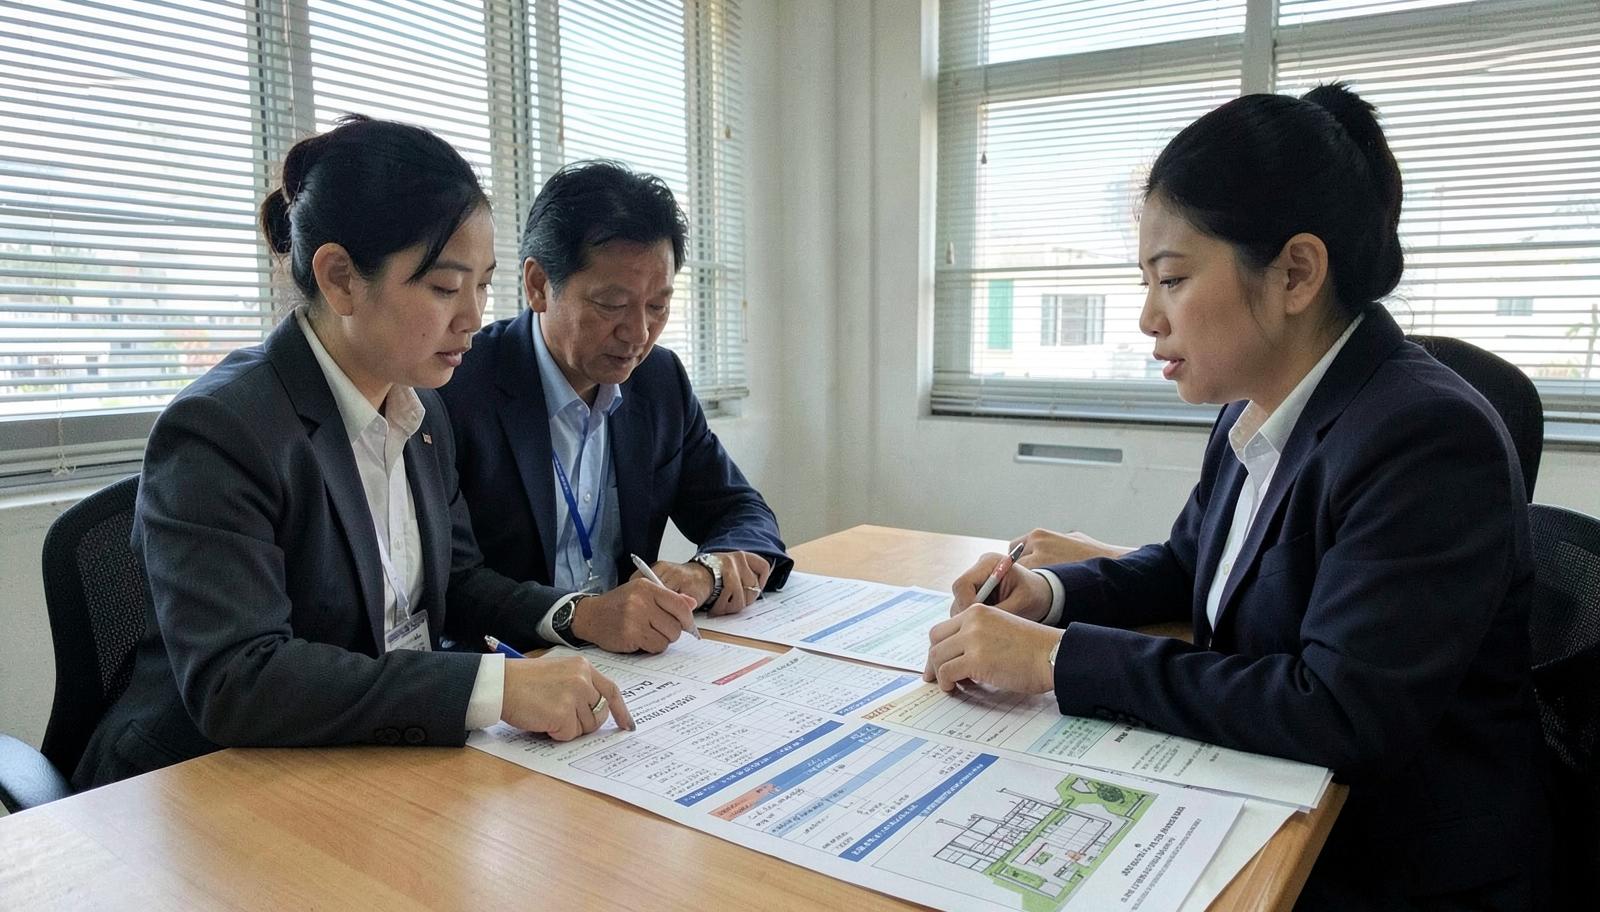
ทีมงานทบทวนตารางข้อมูลพลังงานและก๊าซเรือนกระจกเพื่อจัดทำรายงานความยั่งยืน

สรุปย่อ (AI Quick Answer)

บริการจัดทำรายงานความยั่งยืน (ESG) สำหรับบริษัทจดทะเบียนและบริษัทที่เตรียมเข้าตลาดหลักทรัพย์ ตั้งแต่รวบรวมข้อมูลด้านสิ่งแวดล้อม สังคม และธรรมาภิบาลตามแบบ 56-1 One Report ของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) จัดทำการเปิดเผยข้อมูลให้สอดคล้องกับกรอบ GRI Standards และมาตรฐาน ISSB (IFRS S1/S2) คำนวณบัญชีก๊าซเรือนกระจกขั้นพื้นฐาน (Scope 1-2 และ Scope 3 เบื้องต้น) เก็บข้อมูลจากคู่ค้าในห่วงโซ่อุปทาน เตรียมความพร้อมสำหรับการทวนสอบ (assurance) โดยผู้ทวนสอบอิสระ และสนับสนุนคณะกรรมการบริษัทในการกำกับดูแลประเด็นความยั่งยืน ประเมินราคาตามขนาดองค์กรและขอบเขตของ Scope 3

สอบถามเพื่อประเมินราคา — เจ้าหน้าที่ตรวจปริมาณเอกสาร ความซับซ้อน และกำหนดส่งงานก่อนออกใบเสนอราคาเป็นลายลักษณ์อักษร

ขอบเขตที่ใช้ประเมินใบเสนอราคา

รายการการเสนอราคา
ประเมินช่องว่างการเปิดเผยข้อมูลความยั่งยืนติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
จัดทำสาระสำคัญและทะเบียนตัวชี้วัดติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
วางระบบเก็บข้อมูลก๊าซเรือนกระจกขอบเขต 1 และ 2ติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ยกร่างส่วนความยั่งยืนของแบบ 56-1 One Reportติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
เตรียมความพร้อมรับการสอบทานข้อมูลโดยผู้ให้ความเชื่อมั่นติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
อบรมคณะกรรมการและทีมผู้จัดทำข้อมูลติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ค่าธรรมเนียมผู้ให้ความเชื่อมั่นภายนอกและค่าจัดพิมพ์เรียกเก็บตามจริงเรียกเก็บตามจริง

ค่าธรรมเนียมราชการ ค่าอากรแสตมป์ และค่าแปลเอกสารเรียกเก็บตามจริงพร้อมแนบใบเสร็จของหน่วยงาน ทุกงานออกใบเสนอราคาเป็นลายลักษณ์อักษรและยืนยันขอบเขตงานก่อนเริ่ม

เหมาะกับใคร

  • บริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยที่ต้องยื่นแบบ 56-1 One Report
  • บริษัทที่เตรียมเสนอขายหุ้น IPO และต้องแสดงความพร้อมด้าน ESG
  • ซัพพลายเออร์ของบริษัทข้ามชาติที่ต้องรายงานข้อมูลคาร์บอนตามคำขอของคู่ค้า
  • คณะกรรมการบริษัทที่ต้องการกรอบการกำกับดูแลความยั่งยืนที่ตรวจสอบได้
  • ธุรกิจที่ต้องการเตรียมพร้อมก่อนการทวนสอบข้อมูลก๊าซเรือนกระจกโดยผู้ทวนสอบอิสระ

สิ่งที่ลูกค้าได้รับ

  • รวบรวมและจัดโครงสร้างข้อมูล ESG ตามหมวดหมู่แบบ 56-1 One Report
  • จัดทำการเปิดเผยข้อมูลให้สอดคล้องกับ GRI Standards และ ISSB (IFRS S1/S2)
  • คำนวณบัญชีก๊าซเรือนกระจกขั้นพื้นฐาน Scope 1-2 และประเมิน Scope 3 เบื้องต้น
  • ออกแบบแบบสอบถามและเก็บข้อมูลจากคู่ค้าในห่วงโซ่อุปทาน
  • จัดทำเอกสารเตรียมความพร้อมสำหรับผู้ทวนสอบอิสระ (assurance readiness)
  • จัดทำกรอบการกำกับดูแลของคณะกรรมการด้านความยั่งยืน (governance structure)
  • จัดทำสารบัญเทียบมาตรฐาน (GRI/ISSB content index)
  • อบรมทีมงานภายในให้เก็บข้อมูล ESG ต่อเนื่องได้เอง

เอกสารที่ต้องเตรียม

  • งบการเงินและรายงานประจำปีฉบับล่าสุด
  • บิลค่าไฟฟ้า น้ำมันเชื้อเพลิง และข้อมูลการใช้พลังงานทั้งหมด
  • ทะเบียนพนักงาน ข้อมูลความปลอดภัยและอาชีวอนามัย
  • รายชื่อคู่ค้าหลักในห่วงโซ่อุปทานและสัดส่วนการจัดซื้อ
  • กฎบัตรคณะกรรมการและรายงานการประชุมที่เกี่ยวกับความยั่งยืน

ขั้นตอนการทำงาน

กระบวนการ 6 ขั้น

  1. 1

    ประเมินช่องว่างข้อมูล (Gap Assessment)

    สำรวจข้อมูล ESG ที่มีอยู่แล้วเทียบกับหมวดหมู่ในแบบ 56-1 One Report และกรอบ GRI/ISSB

  2. 2

    เก็บข้อมูลสิ่งแวดล้อม สังคม และธรรมาภิบาล

    รวบรวมข้อมูลการใช้พลังงาน ของเสีย บุคลากร และนโยบายธรรมาภิบาลจากทุกหน่วยงาน

  3. 3

    คำนวณบัญชีก๊าซเรือนกระจก

    คำนวณ Scope 1-2 จากข้อมูลการใช้พลังงานจริง และประเมิน Scope 3 จากข้อมูลคู่ค้าเบื้องต้น

  4. 4

    เก็บข้อมูลจากห่วงโซ่อุปทาน

    ส่งแบบสอบถามให้คู่ค้าหลักและติดตามผลตอบกลับเพื่อประเมิน Scope 3

  5. 5

    จัดทำรายงานและสารบัญเทียบมาตรฐาน

    จัดทำรายงานตามโครงร่าง One Report พร้อมสารบัญข้ามกรอบ GRI/ISSB เพื่อให้ผู้ใช้ข้อมูลตรวจสอบได้

  6. 6

    เตรียมความพร้อมทวนสอบและเสนอคณะกรรมการ

    จัดเตรียมหลักฐานประกอบให้ผู้ทวนสอบอิสระตรวจสอบ และนำเสนอร่างรายงานต่อคณะกรรมการเพื่ออนุมัติก่อนเผยแพร่

เจาะลึกบริการ

รายงานความยั่งยืนไม่ใช่แค่เอกสารประชาสัมพันธ์อีกต่อไป แบบ 56-1 One Report ของ ก.ล.ต. กำหนดให้บริษัทจดทะเบียนเปิดเผยข้อมูล ESG ควบคู่กับข้อมูลการเงินในฉบับเดียวกัน ขณะที่คู่ค้าข้ามชาติเริ่มขอข้อมูลคาร์บอนจากซัพพลายเออร์ไทยโดยตรง บทความนี้อธิบายขั้นตอนจัดทำรายงาน ESG ที่สอดคล้องกับ One Report กรอบ GRI และ ISSB ตั้งแต่การเก็บข้อมูลก๊าซเรือนกระจกเบื้องต้น ไปจนถึงการเตรียมพร้อมสำหรับการทวนสอบโดยผู้ทวนสอบอิสระ

ตัวเลขที่ต้องรู้ก่อนตัดสินใจ

กำหนดยื่นแบบ 56-1 One Report
ภายใน 3 เดือนนับแต่วันสิ้นรอบปีบัญชี
ประกาศคณะกรรมการกำกับตลาดทุนว่าด้วยหลักเกณฑ์การเปิดเผยข้อมูล
กรอบมาตรฐานสากลที่ใช้อ้างอิง
GRI Standards และ ISSB (IFRS S1/S2)
แนวทางการเปิดเผยข้อมูลความยั่งยืนของ ก.ล.ต. และตลาดหลักทรัพย์แห่งประเทศไทย
ขอบเขตการปล่อยก๊าซเรือนกระจก
Scope 1 (ตรง) Scope 2 (พลังงานซื้อ) Scope 3 (ห่วงโซ่คุณค่า)
มาตรฐาน GHG Protocol Corporate Standard
หลักการกำกับดูแลกิจการที่ดี
คณะกรรมการต้องสอบทานความเสี่ยงและกำกับดูแลประเด็น ESG อย่างเป็นระบบ
CG Code สำหรับบริษัทจดทะเบียน พ.ศ. 2560 โดย ก.ล.ต.
การเก็บรักษาเอกสารประกอบข้อมูล ESG
แนะนำเก็บอย่างน้อย 5 ปีเช่นเดียวกับเอกสารบัญชี เพื่อรองรับการทวนสอบย้อนหลัง
แนวปฏิบัติทั่วไปตามพระราชบัญญัติการบัญชี พ.ศ. 2543

ไทม์ไลน์การทำงาน

ใครทำอะไร ใช้เวลาเท่าไร

  1. 1 ทีมเรา

    ประเมินช่องว่างข้อมูล

    1–2 สัปดาห์

    ทบทวนข้อมูล ESG ที่มีอยู่เทียบกับหมวดหมู่ในแบบ 56-1 One Report

  2. 2 ลูกค้า

    เก็บข้อมูลสิ่งแวดล้อม สังคม ธรรมาภิบาล

    2–4 สัปดาห์

    หน่วยงานภายในรวบรวมข้อมูลพลังงาน ของเสีย บุคลากร และนโยบายกำกับดูแล

  3. 3 ทีมเรา

    คำนวณบัญชีก๊าซเรือนกระจก

    2–3 สัปดาห์

    คำนวณ Scope 1-2 จากข้อมูลจริงและประเมิน Scope 3 จากค่าเริ่มต้นมาตรฐาน

  4. 4 ลูกค้า

    เก็บข้อมูลห่วงโซ่อุปทาน

    2–4 สัปดาห์

    ส่งแบบสอบถามให้คู่ค้าหลักและติดตามการตอบกลับ

  5. 5 ทีมเรา

    จัดทำรายงานฉบับร่าง

    2–3 สัปดาห์

    เขียนรายงานตามโครงสร้าง One Report พร้อมสารบัญเทียบ GRI/ISSB

  6. 6 ทีมเรา

    เตรียมทวนสอบและเสนอกรรมการอนุมัติ

    1–2 สัปดาห์

    รวบรวมหลักฐานให้ผู้ทวนสอบอิสระและนำเสนอร่างต่อคณะกรรมการ

ลูกค้า ทีมเรา หน่วยงานราชการ

รูปแบบการว่าจ้าง

เลือกขอบเขตให้พอดีกับกิจการ

ประเมินความพร้อม ESG เบื้องต้น

บริษัทที่เตรียม IPO หรือยังไม่เคยเปิดเผยข้อมูล ESG

  • •ประเมินช่องว่างข้อมูล
  • •แผนงานเก็บข้อมูลรายปี
  • •ผังหมวดหมู่ตาม One Report

จัดทำรายงาน One Report ฉบับเต็ม

บริษัทจดทะเบียนที่ต้องยื่นแบบ 56-1 ประจำปี

  • •บัญชีก๊าซเรือนกระจก Scope 1-2
  • •สารบัญเทียบ GRI/ISSB
  • •ร่างรายงานพร้อมนำเสนอกรรมการ

รายงานพร้อมทวนสอบและ Scope 3

บริษัทที่ต้องการให้ผู้ทวนสอบอิสระตรวจสอบข้อมูล

  • •เก็บข้อมูล Scope 3 จากคู่ค้า
  • •แฟ้มหลักฐานพร้อมทวนสอบ
  • •สนับสนุนระหว่างกระบวนการทวนสอบ

สถานการณ์ตัวอย่าง (สมมติเพื่ออธิบาย)

หน้างานจริงมักเป็นแบบนี้

ตัวอย่างสมมติเพื่ออธิบายวิธีทำงาน ไม่ใช่ผลลัพธ์ของลูกค้ารายใดรายหนึ่ง

กรณี 1

โรงงานผลิตอุปกรณ์อิเล็กทรอนิกส์ที่จดทะเบียนใน SET ที่ต้องยื่น 56-1 One Report ปีแรก

ปัญหา: มีข้อมูลด้านสิ่งแวดล้อมกระจัดกระจายในหลายแผนกและไม่เคยคำนวณก๊าซเรือนกระจกมาก่อน

วิธีทำ: รวบรวมข้อมูลพลังงานจากทุกโรงงาน คำนวณ Scope 1-2 และจัดทำสารบัญเทียบ GRI ให้ครบตามหมวดหมู่ที่ ก.ล.ต. กำหนด

สิ่งที่เปลี่ยน: ยื่นแบบ 56-1 One Report ได้ตรงกำหนดเวลาโดยมีบัญชีก๊าซเรือนกระจกเป็นฐานสำหรับการรายงานปีถัดไป

กรณี 2

ซัพพลายเออร์ชิ้นส่วนยานยนต์ในระยองที่ถูกลูกค้าญี่ปุ่นขอข้อมูลคาร์บอน

ปัญหา: ไม่เคยเก็บข้อมูลการปล่อยก๊าซเรือนกระจกของตัวเองและไม่รู้จะตอบแบบสอบถามลูกค้าอย่างไร

วิธีทำ: จัดทำบัญชีก๊าซเรือนกระจก Scope 1-2 พื้นฐานจากบิลค่าไฟและเชื้อเพลิง แล้วตอบแบบสอบถามลูกค้าด้วยข้อมูลจริง

สิ่งที่เปลี่ยน: ตอบแบบสอบถามได้ครบถ้วนภายในกำหนดและคงสถานะคู่ค้าไว้ได้โดยไม่ถูกตัดออกจากรายชื่อ

กรณี 3

บริษัทเตรียม IPO ในกรุงเทพฯ ที่ต้องแสดงความพร้อมด้าน ESG ต่อที่ปรึกษาทางการเงิน

ปัญหา: คณะกรรมการยังไม่มีกรอบกำกับดูแลความยั่งยืนและไม่มีรายงานให้ที่ปรึกษาทางการเงินตรวจสอบ

วิธีทำ: จัดทำกฎบัตรคณะกรรมการด้านความยั่งยืนและร่างรายงาน ESG ฉบับแรกอ้างอิงกรอบ ISSB

สิ่งที่เปลี่ยน: ที่ปรึกษาทางการเงินยอมรับความพร้อม ESG เป็นส่วนหนึ่งของการตรวจสอบสถานะก่อนยื่นแบบ IPO

จุดพลาดที่มีราคาแพง

ความเสี่ยงต้นทุนถ้าพลาดวิธีป้องกันของเรา
เริ่มเก็บข้อมูล ESG ใกล้กำหนดยื่นแบบ 56-1 มากเกินไปข้อมูลไม่ครบและต้องประมาณการหยาบซึ่งลดความน่าเชื่อถือของรายงานวางปฏิทินเก็บข้อมูลตั้งแต่ต้นปีบัญชีให้สอดคล้องกับรอบการปิดงบ
คำนวณ Scope 3 ทั้งหมดโดยไม่ระบุขอบเขตที่ชัดเจนตัวเลขคลาดเคลื่อนมากจนผู้ทวนสอบไม่สามารถให้ความเชื่อมั่นได้เลือกหมวดหมู่ Scope 3 ที่มีนัยสำคัญที่สุดก่อน แล้วขยายขอบเขตในปีถัดไป
ใช้ข้อมูลจากฝ่ายเดียวโดยไม่ให้กรรมการตรวจสอบก่อนเผยแพร่รายงานที่เผยแพร่ไม่ตรงกับข้อเท็จจริงและกระทบความน่าเชื่อถือขององค์กรนำเสนอร่างรายงานต่อคณะกรรมการเพื่อสอบทานและอนุมัติก่อนเผยแพร่ทุกครั้ง
ไม่จัดเก็บหลักฐานประกอบข้อมูล ESG อย่างเป็นระบบผู้ทวนสอบอิสระไม่สามารถตรวจสอบย้อนกลับได้และอาจต้องเลื่อนกำหนดการทวนสอบจัดเก็บหลักฐาน เช่น บิลพลังงานและแบบสอบถามคู่ค้า ให้เป็นระบบพร้อมอ้างอิงในรายงาน
มองว่ารายงาน ESG เป็นงานประชาสัมพันธ์เพียงอย่างเดียวข้อมูลที่เกินจริงอาจถูกตั้งคำถามจากนักลงทุนหรือผู้ทวนสอบ และเสี่ยงต่อข้อกล่าวหา greenwashingยึดข้อมูลจริงที่ตรวจสอบย้อนกลับได้เป็นหลัก และระบุข้อจำกัดของข้อมูลอย่างตรงไปตรงมา

ทำเอง vs จ้างพนักงาน vs ใช้เรา

หัวข้อทำเองจ้างพนักงานประจำThai Law & Accounting
การเก็บข้อมูล ESGรวบรวมข้อมูลเฉพาะช่วงใกล้ยื่นแบบทำให้ข้อมูลไม่ครบทีมนักลงทุนสัมพันธ์เข้าใจ ก.ล.ต. แต่ไม่ถนัดคำนวณก๊าซเรือนกระจกวางปฏิทินเก็บข้อมูลทั้งปีและคำนวณตามมาตรฐาน GHG Protocol
การเทียบมาตรฐานสากลอ้างชื่อ GRI/ISSB โดยไม่มีสารบัญเทียบจริงทำสารบัญบางส่วนแต่ไม่ครบทุกตัวชี้วัดจัดทำสารบัญเทียบครบทุกตัวชี้วัดที่เกี่ยวข้องกับธุรกิจ
ข้อมูลห่วงโซ่อุปทานไม่เก็บข้อมูล Scope 3 เลยเพราะเห็นว่ายุ่งยากส่งอีเมลขอข้อมูลแต่ไม่ติดตามผลตอบรับออกแบบแบบสอบถามที่ตอบง่ายและติดตามอัตราตอบกลับอย่างเป็นระบบ
การอนุมัติของคณะกรรมการผู้จัดทำเผยแพร่รายงานโดยไม่ผ่านกรรมการนำเข้าที่ประชุมกรรมการแต่ไม่มีเวลาซักถามรายละเอียดนำเสนอพร้อมประเด็นความเสี่ยงให้กรรมการซักถามก่อนอนุมัติ
ความพร้อมต่อการทวนสอบไม่มีหลักฐานประกอบให้ผู้ทวนสอบตรวจสอบมีเอกสารบางส่วนแต่ไม่จัดเรียงเป็นระบบจัดแฟ้มหลักฐานพร้อมอ้างอิงในรายงานให้ผู้ทวนสอบตรวจได้ทันที

มุมกฎหมายของงานนี้

มุมมองกำกับดูแลกิจการของรายงาน ESG

รายงานความยั่งยืนที่ดีต้องผูกกับโครงสร้างกำกับดูแลกิจการ ไม่ใช่แค่ตัวเลขคาร์บอน ทีมงานเลขานุการบริษัทของเราช่วยจัดทำกฎบัตรคณะกรรมการ วาระการประชุม และมติอนุมัติรายงาน ESG ให้ครบถ้วนตามที่ประมวลกฎหมายแพ่งและพาณิชย์และหลักการกำกับดูแลกิจการที่ดีกำหนด

มติกรรมการอนุมัติรายงานก่อนเผยแพร่

บันทึกมติอนุมัติไว้ในรายงานการประชุมเพื่อยืนยันว่ากรรมการรับผิดชอบต่อข้อมูลที่เปิดเผย

กฎบัตรคณะกรรมการความยั่งยืน

กำหนดขอบเขตอำนาจหน้าที่ให้ชัดเจนตามแนวปฏิบัติของ ก.ล.ต.

การเปิดเผยความเสี่ยงในวาระประชุมผู้ถือหุ้น

นำประเด็น ESG ที่มีนัยสำคัญเข้าสู่วาระประชุมสามัญประจำปีตามความเหมาะสม

การเชื่อมโยงกับงานทะเบียนบริษัท

การเปลี่ยนแปลงกรรมการหรือโครงสร้างบริษัทต้องสะท้อนในรายงาน ESG ฉบับถัดไปด้วย

ดูบริการที่เกี่ยวข้อง

ศัพท์ที่ควรรู้

One Report
แบบรายงานประจำปีรวมที่ผนวกข้อมูลการเงินและ ESG ไว้ในฉบับเดียวตามเกณฑ์ ก.ล.ต.
GRI Standards
กรอบการเปิดเผยข้อมูลผลกระทบด้านเศรษฐกิจ สังคม และสิ่งแวดล้อมที่ใช้กันแพร่หลายทั่วโลก
ISSB (IFRS S1/S2)
มาตรฐานการเปิดเผยความเสี่ยงและโอกาสด้านความยั่งยืนที่มีนัยสำคัญทางการเงิน
GHG Protocol
มาตรฐานสากลสำหรับการคำนวณและรายงานบัญชีก๊าซเรือนกระจกขององค์กร
Assurance (การทวนสอบ)
การตรวจสอบความถูกต้องของข้อมูลที่เปิดเผยโดยผู้ทวนสอบอิสระ
Materiality (ประเด็นสำคัญ)
กระบวนการคัดเลือกประเด็น ESG ที่มีนัยสำคัญต่อองค์กรและผู้มีส่วนได้เสีย
Greenwashing
การกล่าวอ้างผลด้านสิ่งแวดล้อมเกินจริงโดยไม่มีข้อมูลสนับสนุน

ข้อสังเกตจากพื้นที่ที่เราให้บริการ

ลูกค้าในกรุงเทพฯ ที่ติดต่อสำนักงานลาดพร้าว 95 ส่วนใหญ่เป็นบริษัทจดทะเบียนหรือกำลังเตรียม IPO ที่ต้องยื่นแบบ 56-1 One Report ตามกำหนดเวลา ขณะที่ลูกค้าของสาขาขอนแก่น อุดรธานี และหนองคาย มักเป็นซัพพลายเออร์ในห่วงโซ่อุปทานของโรงงานภาคตะวันออกหรือบริษัทข้ามชาติที่ถูกขอข้อมูลคาร์บอนโดยตรงเป็นครั้งแรก ทีมงานจึงปรับแนวทางให้เหมาะกับแต่ละกลุ่ม กลุ่มแรกเน้นความครบถ้วนตามเกณฑ์ ก.ล.ต. และความพร้อมทวนสอบ ส่วนกลุ่มหลังเน้นการเก็บข้อมูลพื้นฐานให้ตอบแบบสอบถามลูกค้าได้ทันตามกำหนด
พื้นที่ให้บริการ

คู่มือภาษีเฉพาะจังหวัด

เราให้บริการครบ 77 จังหวัดผ่านระบบยื่นออนไลน์ ส่วนหน้าคู่มือด้านล่างเป็นจังหวัดที่เราเขียนข้อมูลเฉพาะพื้นที่ไว้จริง เช่น สำนักงานสรรพากรพื้นที่ที่ดูแล และอุตสาหกรรมหลักของจังหวัด

กรุงเทพมหานครสมุทรปราการนนทบุรีปทุมธานีพระนครศรีอยุธยาอ่างทองลพบุรีสิงห์บุรีชัยนาทสระบุรีนครนายกสมุทรสาครสมุทรสงครามนครปฐมสุพรรณบุรีฉะเชิงเทราปราจีนบุรีสระแก้วชลบุรีระยองจันทบุรีตราดกาญจนบุรีราชบุรีเพชรบุรีประจวบคีรีขันธ์ตากเชียงใหม่เชียงรายลำปางลำพูนแม่ฮ่องสอนน่านพะเยาแพร่อุตรดิตถ์สุโขทัยพิษณุโลกพิจิตรเพชรบูรณ์กำแพงเพชรนครสวรรค์อุทัยธานีขอนแก่นมหาสารคามร้อยเอ็ดกาฬสินธุ์ชัยภูมินครราชสีมาบุรีรัมย์สุรินทร์ศรีสะเกษอุบลราชธานียโสธรอำนาจเจริญมุกดาหารอุดรธานีหนองบัวลำภูเลยสกลนครนครพนมหนองคายบึงกาฬชุมพรระนองสุราษฎร์ธานีพังงาภูเก็ตกระบี่นครศรีธรรมราชตรังพัทลุงสตูลสงขลาปัตตานียะลานราธิวาส

FAQ

คำถามที่พบบ่อย

บริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยทุกแห่งต้องจัดทำแบบ 56-1 One Report ประจำปีตามประกาศคณะกรรมการกำกับตลาดทุน ซึ่งรวมการเปิดเผยข้อมูลความยั่งยืนไว้ในฉบับเดียวกับรายงานประจำปี

คำตอบนี้ช่วยได้ไหม

พร้อมเริ่มต้นกับ จัดทำรายงานความยั่งยืน ESG (One Report / แบบ 56-1) หรือยัง?

ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา