TH-94
สำนักงานบัญชีและภาษีในปัตตานี
ปัตตานีเป็นจังหวัดที่เศรษฐกิจฐานรากผูกอยู่กับการประมง ยางพารา และอาหารทะเลแปรรูปเป็นหลัก งานบัญชีในพื้นที่นี้จึงมีลักษณะเฉพาะคือรายรับจำนวนมากเกิดจากการซื้อขายกับผู้ขายรายย่อยที่ไม่มีใบกำกับภาษี เช่น เรือประมงพื้นบ้านหรือเกษตรกรสวนยางรายเล็ก ทำให้การพิสูจน์ต้นทุนต้องอาศัยเอกสารทดแทนอย่างใบรับรองการรับซื้อและบันทึกน้ำหนักสินค้าอย่างเป็นระบบ ลูกค้าหลักของเราคือแพปลา โรงงานแปรรูปที่ได้รับมาตรฐานฮาลาล และผู้ส่งออกยางแผ่นรมควัน
- จัดทำเอกสารทดแทนใบกำกับภาษีสำหรับซื้อปลาจากเรือประมงพื้นบ้าน
- วางบัญชีต้นทุนรับรองฮาลาลแยกจากต้นทุนผลิตทั่วไป
- คำนวณภาษีมูลค่าเพิ่มอัตราศูนย์สำหรับยางแผ่นรมควันที่ส่งออก
- บันทึกรายได้สะพานปลาที่รับค่านายหน้าจากผู้ซื้อและผู้ขาย
- ปิดงบโรงงานแปรรูปอาหารทะเลตามฤดูกาลจับปลา
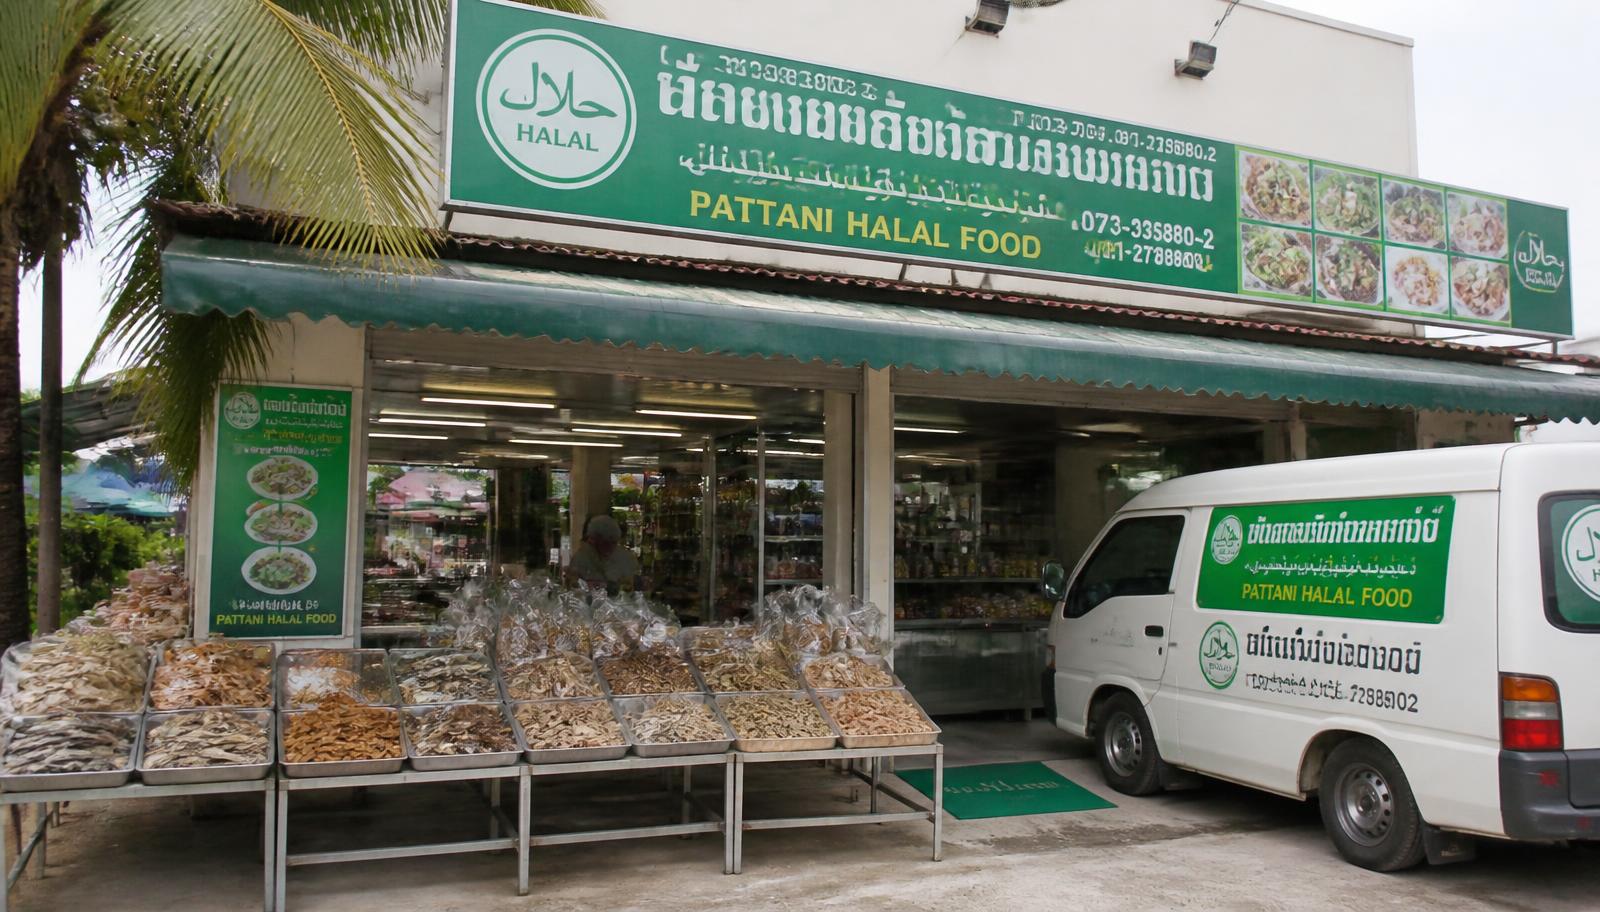
คำถามที่คนปัตตานีถามบ่อย
15 คำถามในพื้นที่ แยกตามหมวดบริการ
บัญชีและภาษี
เรือประมงชายฝั่งเกือบทั้งหมดไม่ได้อยู่ในระบบภาษีมูลค่าเพิ่มจึงไม่มีใบกำกับภาษีมาแนบ กระนั้นรายจ่ายส่วนนี้ยังนำมาหักต้นทุนได้ถ้ามีเอกสารทดแทนที่เชื่อถือได้ เช่น สลิปรับซื้อที่ระบุชื่อเรือ น้ำหนักปลา ราคาต่อกิโล และลายมือชื่อผู้ขาย ควบคู่กับหลักฐานจ่ายเงินที่สอบทานย้อนกลับได้ แพที่บันทึกเพียงยอดรวมของแต่ละวันโดยไม่แยกตามลำเรือมักถูกสรรพากรตั้งคำถามเมื่อนำต้นทุนไปเทียบกับปริมาณขายจริง จึงควรออกแบบสลิปรับซื้อมาตรฐานให้เจ้าหน้าที่หน้าท่ากรอกทุกครั้งที่เรือขึ้นปลา เพื่อให้อธิบายที่มาต้นทุนทั้งปีได้เป็นรายการ แทนที่จะสรุปเป็นยอดรวมรายเดือนเพียงอย่างเดียว
ค่าธรรมเนียมการขอและต่ออายุการรับรองฮาลาลถือเป็นค่าใช้จ่ายในการดำเนินงานที่หักเป็นรายจ่ายได้ในรอบบัญชีที่จ่ายจริง แต่หากมีการลงทุนปรับปรุงสายการผลิตเพื่อให้ผ่านเกณฑ์ฮาลาล เช่น เปลี่ยนอุปกรณ์หรือแยกพื้นที่ผลิต ค่าใช้จ่ายส่วนนั้นเข้าลักษณะสินทรัพย์และต้องตัดค่าเสื่อมราคาแทนการรับรู้เป็นรายจ่ายทันที โรงงานหลายแห่งนำค่าปรับปรุงทั้งก้อนไปหักเป็นรายจ่ายปีเดียว ทำให้กำไรปีนั้นต่ำผิดปกติและอาจถูกเรียกตรวจสอบ เราจึงช่วยแยกรายการระหว่างค่าธรรมเนียมประจำปีกับเงินลงทุนโครงสร้างตั้งแต่ต้น เพื่อให้การรับรู้ค่าใช้จ่ายสอดคล้องกับลักษณะจริงของแต่ละรายการ
ตลาดกลางยางพารามักหักค่าธรรมเนียมและค่าบริการก่อนโอนเงินสุทธิให้เกษตรกร รายได้ที่ต้องบันทึกคือยอดขายเต็มก่อนหักค่าธรรมเนียม ส่วนค่าธรรมเนียมตลาดกลางบันทึกเป็นรายจ่ายแยกต่างหาก การบันทึกเฉพาะยอดสุทธิที่ได้รับจริงทำให้รายได้ทั้งปีต่ำกว่าความเป็นจริงและไม่ตรงกับใบเสร็จของตลาดกลางที่สรรพากรอาจขอตรวจสอบย้อนหลัง สวนยางที่ขายผ่านหลายช่องทางทั้งตลาดกลางและพ่อค้าคนกลางโดยตรงยังต้องรวมรายได้ทุกช่องทางเข้าด้วยกันเพื่อพิจารณาว่าถึงเกณฑ์ต้องจดทะเบียนภาษีมูลค่าเพิ่มหรือไม่
VAT และภาษีหัก ณ ที่จ่าย
สินค้าที่ถูกส่งออกจริงพร้อมใบขนขาออกครบชุดย่อมเข้าเงื่อนไขเสียภาษีมูลค่าเพิ่มในอัตราศูนย์ ถึงแม้ท่าเรือปลายทางจะอยู่ต่างจังหวัดก็ตาม กิจการต้องเก็บสำเนาใบขนพร้อมหลักฐานรับเงินจากลูกค้าต่างประเทศให้สอดคล้องกับใบกำกับภาษีทุกฉบับ โรงงานที่ใช้ชิปปิ้งดำเนินพิธีการแทนแล้วไม่ได้เก็บสำเนาใบขนไว้เองมักเจอปัญหาเวลาขอคืนภาษีซื้อ เนื่องจากเอกสารที่ชิปปิ้งถืออาจระบุชื่อไม่ตรงกับผู้ส่งออกบนใบกำกับภาษีขาย เราจึงแนะให้จัดทำทะเบียนคุมคู่ระหว่างใบขนกับใบกำกับภาษีทุกครั้งที่ส่งสินค้าออกไป
เมื่อโรงงานจ่ายค่านายหน้าให้คนกลางที่รวบรวมผลผลิตจากเกษตรกรรายย่อยก่อนส่งต่อมาขาย เงินก้อนนี้จัดเป็นเงินได้จากการให้บริการซึ่งต้องหักภาษี ณ ที่จ่ายเสมอ ไม่ว่าฝ่ายรับเงินจะเป็นบุคคลทั่วไปหรือจดทะเบียนธุรกิจไว้แล้ว ผู้จ่ายมีหน้าที่ออกหนังสือรับรองหักภาษีให้ทุกคราว แต่คนกลางจำนวนมากรับเป็นเงินสดจากโรงงานโดยไม่ถูกหักภาษีแต่อย่างใด จึงทำให้โรงงานมีความเสี่ยงถูกประเมินภาษีหัก ณ ที่จ่ายส่วนที่ขาดพร้อมเงินเพิ่มเมื่อสรรพากรตรวจย้อนหลัง
การเช่าห้องเย็นจัดอยู่ในกลุ่มค่าเช่าทรัพย์สินที่ต้องถูกหักภาษี ณ ที่จ่ายตามอัตราเงินได้ประเภทค่าเช่า ฝ่ายผู้เช่ามีหน้าที่หักไว้ทุกครั้งที่จ่ายเงินแล้วนำส่งให้ทันกำหนดเวลา โรงงานเล็กบางรายเช่าห้องเย็นแบบปากเปล่าไม่มีสัญญาเป็นเอกสารและไม่เคยหักภาษีเลยสักครั้ง หากภายหลังเจ้าของห้องเย็นถูกสรรพากรตรวจสอบ ผู้เช่าก็จะพลอยได้รับผลกระทบไปด้วย เพราะไม่มีหลักฐานใดยืนยันว่าได้หักและนำส่งภาษีตามกฎหมายกำหนดไว้จริง
เงินเดือนและประกันสังคม
ถึงแม้กิจการจะมีลูกจ้างประจำครบตามเกณฑ์ที่กฎหมายวางไว้อยู่แล้วก็ตาม แต่พอถึงช่วงเรือประมงออกจับสัตว์น้ำชุกชุมและต้องเสริมคนงานแกะกุ้งหรือคัดปลาเพิ่มเติม ก็ยังคงมีหน้าที่ขึ้นทะเบียนผู้ประกันตนพร้อมนำส่งเงินสมทบตามยอดค่าจ้างที่จ่ายจริงเสมอ ไม่ว่าจะว่าจ้างเพียงไม่กี่สัปดาห์ต่อปีก็ตาม แพและโรงงานส่วนใหญ่มักเข้าใจไปเองว่าการจ้างช่วงสั้นเช่นนี้ไม่จำเป็นต้องแจ้งเข้าระบบ ผลที่ตามมาคือหากถูกตรวจสอบในเวลาต่อมา กิจการจึงต้องจ่ายเงินสมทบที่ตกหล่นรวมเบี้ยปรับตลอดช่วงที่ว่าจ้าง ทางเราจึงขอแนะนำให้จัดทำทะเบียนแรงงานตามฤดูกาลแยกต่างหาก เพื่อตรวจสอบการนำส่งให้ครบถ้วนทุกงวดโดยไม่มีตกหล่น
ค่าแรงรายวันถือเป็นเงินได้จากการจ้างแรงงานที่ต้องพิจารณาหักภาษี ณ ที่จ่ายตามหลักเกณฑ์เงินเดือนหากเข้าลักษณะลูกจ้างต่อเนื่อง แต่หากเป็นการจ้างเฉพาะครั้งคราวแบบรับจ้างทำของ ต้องหักในอัตราของเงินได้ค่าบริการแทน แพปลาหลายแห่งจ่ายค่าแรงเป็นเงินสดรายวันโดยไม่แยกว่าคนงานคนใดมาทำงานสม่ำเสมอจนเข้าข่ายลูกจ้างประจำ ทำให้ตอนสิ้นปีสรุปแบบภาษีหัก ณ ที่จ่ายไม่ตรงกับลักษณะการจ้างจริง เราจึงแนะนำให้เก็บบันทึกวันทำงานของคนงานแต่ละคนเพื่อใช้จำแนกประเภทเงินได้ให้ถูกต้อง
ทั้งพนักงานประจำและแรงงานต่างด้าวที่จ้างถูกต้องตามกฎหมายต้องขึ้นทะเบียนประกันสังคมและถูกหักภาษี ณ ที่จ่ายตามเกณฑ์เดียวกันในหลักการ แต่ควรแยกทะเบียนเงินเดือนเป็นสองชุดเพื่อให้ตรวจสอบเอกสารใบอนุญาตทำงานคู่กับการนำส่งเงินสมทบได้ง่าย โรงงานที่รวมทุกคนไว้ในทะเบียนเดียวมักหาไม่เจอว่าแรงงานคนใดใบอนุญาตหมดอายุแล้วแต่ยังนำส่งเงินสมทบต่อเนื่อง ซึ่งอาจกลายเป็นปัญหาซ้อนทั้งด้านแรงงานและภาษี
ปิดงบและสอบบัญชี
การที่รายรับไปกระจุกอยู่เฉพาะบางเดือนนั้นไม่ถือว่าผิดปกติแต่อย่างใด เพียงแต่ต้องมีหมายเหตุประกอบงบชี้แจงให้ชัดว่าเกิดจากฤดูจับสัตว์น้ำ มิใช่ความคลาดเคลื่อนของระบบบัญชี ผู้สอบบัญชีมักขอดูตัวเลขปริมาณจับสัตว์น้ำจากแหล่งข้อมูลภายนอกมาเทียบกับรายได้ที่กิจการบันทึกไว้ กิจการที่ไม่มีข้อมูลอ้างอิงเปรียบเทียบจะอธิบายความผันผวนของรายได้แต่ละปีได้ยากลำบาก จึงควรเก็บสถิติปริมาณวัตถุดิบที่รับซื้อเป็นรายเดือนคู่ไปกับรายได้ตลอดทั้งปี เพื่อใช้ประกอบตอนปิดงบและตอบคำถามผู้สอบบัญชีได้ทันที
สินค้าแช่แข็งที่เก็บในคลังจะเสื่อมสภาพและสูญเสียมูลค่าเร็วกว่าสินค้าคงคลังประเภทอื่นอย่างชัดเจน ดังนั้นตอนตรวจนับจึงควรบันทึกวันที่นำเข้าห้องเย็นพร้อมระยะเวลาจัดเก็บของแต่ละล็อตแยกไว้ให้ครบ เพื่อพิจารณาว่าล็อตใดสมควรตั้งสำรองด้อยค่าหรือควรตัดจำหน่ายออกจากบัญชี กิจการที่บันทึกสต๊อกรวมเป็นยอดเดียวไม่แยกล็อตมักถูกผู้สอบบัญชีตั้งข้อสังเกตเรื่องความน่าเชื่อถือของยอดคงเหลือ โดยเฉพาะเมื่อราคาวัตถุดิบในตลาดผันผวนขึ้นลงรุนแรงในแต่ละไตรมาส
สหกรณ์มีโครงสร้างเงินได้และการจัดสรรผลประโยชน์คืนให้สมาชิกที่ต่างจากบริษัทจำกัด เงินเฉลี่ยคืนตามส่วนธุรกิจที่สมาชิกทำกับสหกรณ์มีหลักการรับรู้ทางบัญชีและภาษีเฉพาะ ไม่เหมือนเงินปันผลของบริษัททั่วไป สหกรณ์ที่บันทึกเงินเฉลี่ยคืนปะปนกับรายจ่ายดำเนินงานทั่วไปมักทำให้งบกำไรขาดทุนสะท้อนผลดำเนินงานที่แท้จริงไม่ชัดเจน เราจึงแนะนำให้แยกบัญชีเงินเฉลี่ยคืนออกจากรายจ่ายอื่นตั้งแต่ระหว่างปี เพื่อให้การปิดงบประจำปีสอดคล้องกับข้อบังคับสหกรณ์และหลักเกณฑ์ภาษีที่ใช้กับสหกรณ์โดยเฉพาะ
จดทะเบียนบริษัทและใบอนุญาต
เมื่อตั้งบริษัทเสร็จแล้ว ขั้นต่อไปคือขอเลขผู้เสียภาษีและชั่งใจว่าจะจดภาษีมูลค่าเพิ่มทันทีหรือไม่ หากประเมินว่ารายรับปีแรกน่าจะทะลุเกณฑ์ที่กฎหมายวางไว้ เพื่อไม่ให้เสียโอกาสขอคืนภาษีซื้อจากเงินลงทุนช่วงตั้งต้น เช่น เครื่องจักรแปรรูปและห้องเย็น ควรตรวจทานด้วยว่าที่อยู่บนใบอนุญาตโรงงานอาหารและใบรับรองฮาลาลตรงกับที่อยู่ที่ใช้จดภาษีมูลค่าเพิ่มหรือไม่ เพราะถ้าไม่ตรงกันเจ้าหน้าที่มักให้แก้ไขจนกระบวนการอนุมัติล่าช้าออกไป
ทั้งสองรูปแบบมีหน้าที่ทางภาษีต่างกัน ห้างหุ้นส่วนที่จดทะเบียนเป็นนิติบุคคลต้องยื่นงบการเงินและแบบภาษีเงินได้นิติบุคคลประจำปีเต็มรูปแบบ ขณะที่คณะบุคคลคำนวณภาษีเงินได้ในนามคณะบุคคลแยกจากภาษีส่วนตัวของสมาชิกแต่ไม่ต้องปิดงบตามมาตรฐานบัญชีแบบเต็มรูป การเลือกรูปแบบควรพิจารณาจากขนาดรายได้ ความต้องการขยายกิจการ และภาระเอกสารที่ครอบครัวรับไหว ครอบครัวที่มีแผนขยายไปสู่การส่งออกในอนาคตมักเหมาะกับการจดเป็นนิติบุคคลตั้งแต่ต้นมากกว่า
การขอใบอนุญาตผลิตอาหารมักต้องแสดงแผนผังโรงงาน รายการเครื่องจักร และเอกสารแสดงความพร้อมด้านการเงิน ฝ่ายบัญชีควรเตรียมทะเบียนสินทรัพย์ของเครื่องจักรที่ลงทุนไปแล้วพร้อมใบเสร็จให้ตรงกับที่ระบุในแผนผัง เพราะหน่วยงานที่ตรวจสถานที่มักเทียบรายการเครื่องจักรจริงกับเอกสารที่ยื่นขอ หากบัญชีสินทรัพย์ไม่ตรงกับสภาพจริงในโรงงาน อาจทำให้กระบวนการขอใบอนุญาตล่าช้าและต้องแก้ไขเอกสารหลายรอบ
งานบัญชี–ภาษีที่เรารับในพื้นที่นี้
บริการที่เปิดหน้าเฉพาะปัตตานี
- รับทำบัญชีรายเดือน–รายปี พร้อมวางระบบบัญชี
- รับจดทะเบียนบริษัท หจก. VAT เครื่องหมายการค้า
- รับยื่นภาษีทุกประเภท — ภ.ง.ด.50/51/90/91 · VAT · WHT
- วางแผนภาษี & ที่ปรึกษาภาษีอากร
- รับปิดงบการเงิน · งบเปล่า · ด่วน · ย้อนหลัง
- รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต
- รับทำเงินเดือน (Payroll) พร้อมประกันสังคม
- จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) และขึ้นทะเบียนยื่นภาษีออนไลน์
- จดทะเบียนเลิกบริษัทและชำระบัญชีจนถึงเสร็จการชำระบัญชี
- แก้บัญชีค้างและจัดทำงบย้อนหลัง พร้อมเคลียร์ค่าปรับ
อ่านรายละเอียดบริการหลัก
บริษัทและสาขาที่ดูแลพื้นที่นี้
บริษัท ไทย ลอว์ แอนด์ แอคเคาน์ติ้ง เซอร์วิสเซส จำกัด — สาขากรุงเทพฯ
งานบัญชีและภาษีของลูกค้าในจังหวัดปัตตานีประสานงานโดยตรงจากสาขากรุงเทพฯ เลขทะเบียนนิติบุคคล 0435564000249 ตรวจสอบย้อนกลับกับกรมพัฒนาธุรกิจการค้าได้ ทีมผู้ทำบัญชีและผู้สอบบัญชีรับอนุญาตของเราดูแลเอกสารตั้งแต่ต้นจนจบ ไม่ผ่านตัวแทน
สาขากรุงเทพฯ
61 ซอยลาดพร้าว 95 (ปรางค์ทิพย์) แขวงคลองเจ้าคุณสิงห์ เขตวังทองหลาง กรุงเทพมหานคร 10310
เปิดใน Google Mapsพื้นที่ให้บริการ: กรุงเทพมหานคร · นนทบุรี · ปทุมธานี · สมุทรปราการ · สมุทรสาคร · นครปฐม — จังหวัดอื่นนัดผ่าน LINE / Zoom / โทร เอกสารต้นฉบับส่ง EMS หรือขนส่งด่วนได้ทั่วประเทศ
ช่องทางติดต่อจริง
- 092-0170000(โทรได้ทุกสาขา)
- LINE @THAILตอบไวในเวลาทำการ
- contact@thaiaccounting.co.th
- จันทร์–ศุกร์ 09:00–18:00
ขอใบเสนอราคาได้ฟรี — แจ้งประเภทธุรกิจและจังหวัด ทีมงานประเมินปริมาณเอกสารแล้วเสนอราคาเป็นครั้งแรกก่อนเริ่มงานเสมอ
ดูแลลูกค้าปัตตานีแบบออนไลน์เต็มรูปแบบ
เรายังไม่มีสำนักงานตั้งอยู่ในจังหวัดปัตตานี งานบัญชีและภาษีของลูกค้าในพื้นที่นี้จึงดำเนินการจากสาขากรุงเทพฯแบบออนไลน์ทั่วประเทศ ส่งเอกสารเป็นไฟล์สแกนหรือรูปถ่ายผ่าน LINE/อีเมล ประชุมผ่าน Zoom หรือโทรศัพท์ ส่วนต้นฉบับที่ต้องใช้ลงนามจริงส่งทางไปรษณีย์ EMS หรือขนส่งด่วน การยื่นแบบภาษีและงบการเงินยื่นผ่านระบบออนไลน์ของกรมสรรพากรและกรมพัฒนาธุรกิจการค้าอยู่แล้ว จึงไม่ต้องเดินทาง
ต้องการพบหน้า นัดที่สำนักงานสาขากรุงเทพฯได้ตามเวลาทำการ
ดูรายชื่อผู้ดูแลพื้นที่ครบทุกจังหวัด: ผู้ดูแลพื้นที่ทั่วประเทศ · ตัวแทนรายจังหวัด พร้อมเบอร์ติดต่อ
คำถามที่เกี่ยวข้องในหมวดและจังหวัดเดียวกัน
- แพปลาที่รับซื้อปลาจากเรือประมงพื้นบ้านโดยไม่มีใบกำกับภาษี บันทึกต้นทุนอย่างไร
- ต้นทุนการขอรับรองมาตรฐานฮาลาลสำหรับโรงงานแปรรูปอาหารทะเลบันทึกบัญชีอย่างไร
- สวนยางพาราที่ขายน้ำยางผ่านตลาดกลางยางพาราต้องบันทึกรายได้อย่างไร
- ส่งออกอาหารทะเลแปรรูปผ่านท่าเรือสงขลาใช้อัตราภาษีมูลค่าเพิ่มเท่าใด
- จ่ายค่านายหน้าให้ผู้รวบรวมยางพาราจากเกษตรกรรายย่อยต้องหักภาษีอย่างไร
- ค่าเช่าห้องเย็นเก็บอาหารทะเลก่อนส่งออกต้องหักภาษี ณ ที่จ่ายหรือไม่
- จ้างแรงงานแกะกุ้งตามฤดูกาลจับสัตว์น้ำต้องขึ้นทะเบียนประกันสังคมหรือไม่
- จ่ายค่าแรงรายวันให้คนงานแพปลาที่ไม่มาทำงานทุกวันต้องหักภาษีอย่างไร
- โรงงานที่มีทั้งพนักงานประจำและแรงงานต่างด้าวตามฤดูกาลต้องแยกบัญชีเงินเดือนอย่างไร
- โรงงานแปรรูปอาหารทะเลที่มีรายได้กระจุกตัวตามฤดูจับปลาควรปิดงบอย่างไร
- ตรวจนับสต๊อกอาหารทะเลแช่แข็งตอนปิดงบประจำปีควรระวังอะไรเป็นพิเศษ
- กลุ่มเกษตรกรสวนยางที่รวมตัวเป็นสหกรณ์ต้องปิดงบต่างจากบริษัททั่วไปอย่างไร
- จดทะเบียนบริษัทแปรรูปอาหารทะเลใหม่ในปัตตานีต้องเตรียมอะไรก่อนเริ่มกิจการ
- ครอบครัวที่ทำแพปลาร่วมกันหลายคนควรจดทะเบียนเป็นห้างหุ้นส่วนหรือคณะบุคคล
- ขอใบอนุญาตผลิตอาหาร (อย.) สำหรับโรงงานแปรรูปใหม่ต้องเตรียมเอกสารด้านบัญชีอะไรบ้าง
- อำนาจเจริญ — โรงสีข้าวขนาดเล็กที่รับซื้อข้าวเปลือกจากเกษตรกรโดยตรงบันทึกต้นทุนอย่างไร
- อำนาจเจริญ — จ่ายเงินค่าพืชผลให้เกษตรกรจำนวนมากในคราวเดียวต้องหักภาษี ณ ที่จ่ายหรือไม่
- อ่างทอง — โรงสีข้าวควรบันทึกต้นทุนข้าวเปลือกที่รับซื้อในแต่ละฤดูอย่างไร
- อ่างทอง — จ่ายค่านายหน้าให้พ่อค้าคนกลางที่หาข้าวเปลือกมาป้อนโรงสี ต้องหักภาษีอย่างไร
- พระนครศรีอยุธยา — ความเสียหายจากน้ำท่วมและเงินชดเชยจากประกันบันทึกทางภาษีอย่างไร
- พระนครศรีอยุธยา — จ่ายค่าจ้างช่วงให้ซัพพลายเออร์หลายชั้นในนิคมต้องหักภาษี ณ ที่จ่ายอย่างไร
- กรุงเทพมหานคร — บริษัทโฮลดิ้งที่ไม่มีรายได้จากการขายเอง ต้องยื่นภาษีอย่างไร
- กรุงเทพมหานคร — การจ่ายค่าโฆษณาให้แพลตฟอร์มโซเชียลมีเดียจากต่างประเทศ ต้องนำส่งภาษีในรูปแบบใด
- บึงกาฬ — ร้านค้าและลานรับซื้อยางที่ยังจดบัญชีแบบง่ายควรรู้อะไรก่อนถึงเกณฑ์ภาษีมูลค่าเพิ่ม
- บึงกาฬ — จ้างเรือขนส่งสินค้าข้ามฟากแม่น้ำโขงต้องหักภาษี ณ ที่จ่ายหรือไม่
- บุรีรัมย์ — รายได้ร้านอาหารที่พุ่งสูงเฉพาะวันแข่งฟุตบอลควรบันทึกบัญชีอย่างไร
- บุรีรัมย์ — แผงขายของชั่วคราวในสนามช้างวันจัดงานแข่งรถต้องจดทะเบียนภาษีมูลค่าเพิ่มหรือไม่
- ฉะเชิงเทรา — โรงงานที่ได้รับบัตรส่งเสริมการลงทุนบางส่วนต้องแยกบัญชีอย่างไรให้ถูกต้อง
- ฉะเชิงเทรา — โรงงานแปรรูปอาหารที่จ้างผู้รับเหมาช่วงส่งแรงงานเข้ามาทำงานต้องหักภาษี ณ ที่จ่ายอย่างไร
- ชัยนาท — โรงสีรับซื้อข้าวเปลือกจากเกษตรกรโดยตรง ต้องบันทึกบัญชีและภาษีอย่างไร
- ชัยนาท — ขายข้าวสารบรรจุถุงให้ร้านค้าปลีกในจังหวัดใกล้เคียงต้องออกใบกำกับภาษีอย่างไร
- ชัยภูมิ — รายได้ค่าเช่าที่ดินให้บริษัทพลังงานลมต้องยื่นภาษีแบบใด
- ชัยภูมิ — ผู้รับเหมาขนอ้อยให้โรงงานน้ำตาลต้องจดทะเบียนภาษีมูลค่าเพิ่มเมื่อใด
- จันทบุรี — ซื้อพลอยจากผู้ขายรายย่อยที่ไม่มีใบเสร็จ จะบันทึกต้นทุนอย่างไร
- จันทบุรี — จ่ายค่านายหน้าให้ล้งที่รวบรวมทุเรียนจากเกษตรกรต้องหักภาษีอย่างไร
- เชียงใหม่ — ฟรีแลนซ์รับงานออกแบบจากลูกค้าต่างประเทศต้องยื่นภาษีแบบใด
- เชียงใหม่ — บริการดิจิทัลที่ขายให้ลูกค้าต่างประเทศเข้าเงื่อนไข VAT อัตราศูนย์เมื่อใด
- เชียงราย — นำเข้าสินค้าผ่านด่านแม่สายต้องบันทึกบัญชีต้นทุนสินค้าอย่างไร
- เชียงราย — ภาษีซื้อจากการนำเข้าวัตถุดิบสูงกว่าภาษีขายต่อเนื่องขอคืนได้อย่างไร
- ชลบุรี — ปล่อยเช่าคอนโดพัทยารายวันกับรายปี ภาระภาษีต่างกันอย่างไร
- ชลบุรี — ค่าธรรมเนียมที่จ่ายให้เว็บจองที่พักในต่างประเทศ ต้องจัดการ VAT แบบไหน
- ชุมพร — สวนปาล์มน้ำมันที่ขายผลผลิตให้หลายลานเทควรบันทึกรายได้อย่างไร
- ชุมพร — เงินค่าคอมมิชชันที่จ่ายให้กับแพลตฟอร์มจองที่พักจากต่างประเทศต้องดำเนินการนำส่งภาษีในรูปแบบใด
- กาฬสินธุ์ — โรงสีข้าวที่รับซื้อข้าวเปลือกจากเกษตรกรโดยตรงต้องบันทึกบัญชีต้นทุนอย่างไร
- กาฬสินธุ์ — จ่ายค่านายหน้าให้ผู้รวบรวมข้าวเปลือกจากหลายหมู่บ้านต้องหักภาษีอย่างไร
- กำแพงเพชร — ลานรับซื้ออ้อยที่จ่ายเงินล่วงหน้าให้เกษตรกรก่อนตัดอ้อย ต้องรับรู้รายจ่ายเมื่อใด
- กำแพงเพชร — ขายเครื่องจักรการเกษตรแบบเช่าซื้อต้องออกใบกำกับภาษีและนำส่งภาษีมูลค่าเพิ่มอย่างไร
- กาญจนบุรี — รีสอร์ตริมแควที่รายได้ต่างกันมากระหว่างวันธรรมดากับวันหยุดยาวควรบันทึกยอดขายอย่างไร
- กาญจนบุรี — แพ็กเกจทัวร์ประวัติศาสตร์ที่รวมค่าที่พักและค่ามัคคุเทศก์ต้องคิด VAT อย่างไร
- ขอนแก่น — รายได้จากหอพักและอพาร์ตเมนต์นักศึกษาต้องเสียภาษีอย่างไร
- ขอนแก่น — รายได้จากการสอนพิเศษและติวเตอร์ต้องยื่น VAT เมื่อใด
- กระบี่ — ธุรกิจที่พักรายได้กระจุกช่วงไฮซีซันควรวางแผนภาษีทั้งปีอย่างไร
- กระบี่ — รายได้ค่าห้องพักที่รับผ่านแพลตฟอร์มจองต่างประเทศคำนวณ VAT อย่างไร
- ลำปาง — ค่าเชื้อเพลิงและค่าเตาเผาบันทึกเป็นต้นทุนอย่างไรจึงจะอธิบายได้
- ลำปาง — ส่งออกเซรามิกโดยตรงครั้งแรกต้องยื่น VAT อัตราศูนย์อย่างไร
- ลำพูน — ผู้ผลิตชิ้นส่วนควรวางบัญชีต้นทุนอย่างไรให้รองรับการตรวจสอบ
- ลำพูน — ผู้ผลิตชิ้นส่วนส่งออกขอคืนภาษีมูลค่าเพิ่มได้อย่างไรและใช้เวลานานแค่ไหน
- เลย — รายได้จากการขายผลผลิตเกษตรของตนเองต้องเสียภาษีอย่างไร
- เลย — จ้างแรงงานรายวันช่วงเก็บเกี่ยวต้องหักภาษี ณ ที่จ่ายหรือไม่
- ลพบุรี — โรงสีข้าวที่รับซื้อข้าวเปลือกจากชาวนาโดยตรงบันทึกภาษีซื้ออย่างไร
- ลพบุรี — ส่งวัตถุดิบให้โรงงานในนิคมพัฒนานิคมต้องออกใบกำกับภาษีอย่างไร
- แม่ฮ่องสอน — รีสอร์ทที่เปิดเฉพาะฤดูกาลท่องเที่ยวควรวางระบบบัญชีอย่างไร
- แม่ฮ่องสอน — จ้างไกด์เดินป่าท้องถิ่นเป็นครั้งคราวต้องหักภาษี ณ ที่จ่ายเท่าใด
- มหาสารคาม — หอพักนักศึกษาที่มีรายได้กระจุกช่วงเปิดเทอมควรบันทึกบัญชีอย่างไร
- มหาสารคาม — ร้านถ่ายเอกสารและร้านพิมพ์รายงานรอบมหาวิทยาลัยรายได้ใกล้เกณฑ์ VAT ต้องทำอย่างไร
- มุกดาหาร — ใบกำกับภาษีที่ใช้ประกอบใบขนสินค้าออกต้องระบุรายละเอียดอะไรบ้าง
- มุกดาหาร — ขอคืนภาษีมูลค่าเพิ่มจากการส่งออกผ่านสะพานมิตรภาพ 2 ใช้เอกสารอะไรและใช้เวลานานเท่าไร
- นครนายก — รีสอร์ทริมคลองที่มีรายได้พุ่งเฉพาะวันหยุดยาวควรวางบัญชีอย่างไร
- นครนายก — รับจัดเลี้ยงให้หน่วยทหารและโรงเรียนนายร้อยจะถูกหักภาษี ณ ที่จ่ายอย่างไร
- นครปฐม — โรงงานแปรรูปผลไม้ที่รับซื้อผลผลิตตามฤดูควรบันทึกต้นทุนอย่างไร
- นครปฐม — ผู้ผลิตอาหารส่งออกขอคืนภาษีมูลค่าเพิ่มจากวัตถุดิบและบรรจุภัณฑ์ได้อย่างไร
- นครพนม — กิจการที่รับชำระเป็นเงินกีบ ดองและบาทควรบันทึกบัญชีอย่างไร
- นครพนม — ขอคืนภาษีมูลค่าเพิ่มจากการส่งออกผ่านสะพานมิตรภาพแห่งที่สามต้องใช้เอกสารอะไร
- นครราชสีมา — บริษัทที่ได้รับยกเว้นภาษีเงินได้จากการส่งเสริมการลงทุนต้องแยกบัญชีอย่างไร
- นครราชสีมา — จ้างผู้รับเหมาก่อสร้างขยายโรงงานในนิคมต้องหักภาษี ณ ที่จ่ายอย่างไร
- นครสวรรค์ — โรงสีที่รับซื้อข้าวเปลือกจากหลายพื้นที่ควรบันทึกต้นทุนอย่างไร
- นครสวรรค์ — จ่ายค่าระวางเรือขนส่งข้าวสารไปกรุงเทพต้องหักภาษี ณ ที่จ่ายเท่าใด
- นครศรีธรรมราช — โรงยางแผ่นรมควันที่ซื้อน้ำยางจากเกษตรกรรายย่อยควรวางบัญชีต้นทุนอย่างไร
- นครศรีธรรมราช — ร้านพระเครื่องที่ขายผ่านเพจออนไลน์ทั่วประเทศต้องจดทะเบียนภาษีมูลค่าเพิ่มเมื่อใด
- น่าน — กลุ่มวิสาหกิจชุมชนกาแฟเริ่มมีรายได้ประจำ ต้องยื่นภาษีอย่างไร
- น่าน — ค่าคอมมิชชันที่จ่ายให้แพลตฟอร์มจองที่พักต่างประเทศต้องนำส่งภาษีอย่างไร
- นราธิวาส — สวนยางที่ขายทั้งน้ำยางสดและยางแผ่นรมควันควรบันทึกรายได้อย่างไร
- นราธิวาส — ส่งสินค้าฮาลาลผ่านด่านสุไหงโก-ลกต้องดำเนินพิธีการภาษีมูลค่าเพิ่มอย่างไร
- หนองบัวลำภู — เกษตรกรที่มีสัญญาโควตาอ้อยกับโรงงานน้ำตาลรับเงินเบิกล่วงหน้าต้องบันทึกอย่างไร
- หนองบัวลำภู — จ่ายค่าเช่าที่ดินปลูกอ้อยระยะยาวต้องหักภาษี ณ ที่จ่ายอย่างไร
- หนองคาย — กิจการที่รับชำระเป็นเงินกีบและเงินบาทควรลงบัญชีอย่างไร
- หนองคาย — ผู้ส่งออกผ่านสะพานมิตรภาพขอคืนภาษีมูลค่าเพิ่มต้องเตรียมเอกสารอะไร
- นนทบุรี — ร้านค้าออนไลน์ที่ขายจากบ้านในนนทบุรีต้องจดทะเบียนและเสียภาษีอย่างไร
- นนทบุรี — ธุรกิจในปากเกร็ดต้องจดทะเบียนภาษีมูลค่าเพิ่มที่ไหน
- ปทุมธานี — คลังสินค้าให้เช่าในนวนครบันทึกรายได้และค่าเสื่อมอย่างไร
- ปทุมธานี — บริษัทในนิคมอุตสาหกรรมที่ส่งออกซอฟต์แวร์คิดภาษีมูลค่าเพิ่มอย่างไร
- พังงา — รายได้จากการปล่อยเช่าวิลล่าให้นักท่องเที่ยวรายวันเสียภาษีอย่างไร
- พังงา — ค่าคอมมิชชันที่จ่ายให้แพลตฟอร์มจองห้องพักต่างประเทศต้องหักภาษีหรือไม่
- พัทลุง — ฟาร์มกุ้งในนาข้าวที่จับขายเป็นรอบตามฤดูกาล ควรบันทึกรายได้อย่างไร
- พัทลุง — ขายกุ้งให้พ่อค้าคนกลางที่มารับซื้อถึงบ่อต้องออกใบกำกับภาษีหรือไม่
- พะเยา — ซื้อผลผลิตจากเกษตรกรรายย่อยที่ไม่มีใบเสร็จลงบัญชีเป็นต้นทุนได้หรือไม่
- พะเยา — ผลผลิตที่นำมาอบและบรรจุถุงก่อนขายยังได้รับยกเว้นภาษีมูลค่าเพิ่มหรือไม่
- เพชรบูรณ์ — สวนส้มที่ขายทั้งหน้าสวนและส่งพ่อค้าคนกลางต้องบันทึกบัญชีอย่างไร
- เพชรบูรณ์ — โรงงานแปรรูปยางพาราขายยางแผ่นให้ผู้ส่งออกต้องออกใบกำกับภาษีอย่างไร
- เพชรบุรี — รีสอร์ตชายหาดชะอำที่รับจองผ่านแพลตฟอร์มต่างประเทศควรบันทึกรายได้อย่างไร
- เพชรบุรี — เงินค่าคอมมิชชันที่โอนให้แพลตฟอร์มจองห้องพักจากต่างประเทศ ต้องดำเนินการนำส่งภาษีในลักษณะใดบ้าง
- พิจิตร — กลุ่มแปรรูปกล้วยตากซื้อกล้วยสดจากสวนของเกษตรกรโดยตรง จะบันทึกต้นทุนอย่างไรให้ใช้หักภาษีได้
- พิจิตร — จ่ายค่าจ้างผู้รับเหมาก่อสร้างรายย่อยในพื้นที่ต้องหักภาษี ณ ที่จ่ายในอัตราใด
- พิษณุโลก — รับงานขนส่งต่อจากบริษัทใหญ่แล้วเช่ารถบรรทุกจากรายอื่นมาวิ่งงานอีกที บันทึกบัญชีอย่างไร
- พิษณุโลก — จ่ายค่าบริการขนส่งให้ผู้ประกอบการรายย่อยที่ไม่ได้จดภาษีมูลค่าเพิ่ม ต้องหักภาษี ณ ที่จ่ายหรือไม่
- แพร่ — โรงงานแปรรูปไม้ควรบันทึกต้นทุนวัตถุดิบอย่างไรให้ตรวจสอบได้
- แพร่ — ร้านเฟอร์นิเจอร์ไม้ในแพร่ต้องจดทะเบียนภาษีมูลค่าเพิ่มเมื่อไร
- ภูเก็ต — ปล่อยวิลล่าให้เช่ารายวันในภูเก็ตต้องจด VAT ไหม
- ภูเก็ต — ค่าบริการที่โรงแรมภูเก็ตเก็บเพิ่มจากลูกค้าต้องรวมคำนวณ VAT หรือไม่
- ปราจีนบุรี — โรงงานในนิคม 304 ที่มีทั้งกิจการได้รับ BOI และไม่ได้รับ ต้องแยกบัญชีอย่างไร
- ปราจีนบุรี — นำเข้าเครื่องจักรแปรรูปผลไม้ที่ได้รับสิทธิยกเว้นอากรจาก BOI ต้องจัดการภาษีมูลค่าเพิ่มอย่างไร
- ประจวบคีรีขันธ์ — ปล่อยเช่าคอนโดหัวหินให้ผู้พักระยะยาวชาวต่างชาติต้องเสียภาษีอย่างไร
- ประจวบคีรีขันธ์ — โรงแรมขนาดเล็กในหัวหินต้องจดทะเบียนภาษีมูลค่าเพิ่มที่สำนักงานไหน
- ระนอง — ต้นทุนเที่ยวเรือประมงควรบันทึกอย่างไรให้ผ่านการตรวจสอบ
- ระนอง — ส่งออกสัตว์น้ำแปรรูปไปต่างประเทศใช้อัตราภาษีมูลค่าเพิ่มเท่าไร
- ราชบุรี — โอ่งมังกรที่แตกระหว่างเผาควรบันทึกต้นทุนอย่างไร
- ราชบุรี — จ้างช่างเผาโอ่งรับเหมาเป็นรายเตาต้องหักภาษี ณ ที่จ่ายหรือไม่
- ระยอง — กิจการที่ได้รับส่งเสริมการลงทุนในระยองต้องแยกบัญชีรายได้ที่ได้สิทธิอย่างไร
- ระยอง — ผู้ผลิตชิ้นส่วนที่ส่งออกทั้งหมดขอคืนภาษีมูลค่าเพิ่มจากมาบตาพุดใช้เวลานานไหม
- ร้อยเอ็ด — โรงสีที่ซื้อข้าวหอมมะลิผ่านพ่อค้าคนกลางหลายชั้นควรบันทึกต้นทุนอย่างไร
- ร้อยเอ็ด — รับงานก่อสร้างให้หน่วยงานราชการในร้อยเอ็ดถูกหักภาษี ณ ที่จ่ายเท่าใด
- สระแก้ว — รายรับจากการค้าขายที่ตลาดโรงเกลือบันทึกบัญชีอย่างไรให้สรรพากรยอมรับ
- สระแก้ว — ขายสินค้าให้ผู้ซื้อฝั่งกัมพูชาที่ด่านอรัญประเทศคิดภาษีมูลค่าเพิ่มอย่างไร
- สกลนคร — โรงสีข้าวรับซื้อข้าวเปลือกจากเกษตรกรโดยตรงโดยไม่มีใบกำกับภาษี บันทึกต้นทุนอย่างไร
- สกลนคร — จ่ายค่านายหน้าให้ตัวแทนขายส่งสินค้าเกษตรข้ามจังหวัดต้องหักภาษีอัตราใด
- สมุทรปราการ — โรงงานส่งออกใกล้สุวรรณภูมิควรบันทึกรายได้ตอนไหนให้ตรงกับใบขนสินค้า
- สมุทรปราการ — ผู้ส่งออกในสมุทรปราการขอคืนภาษีมูลค่าเพิ่มล่าช้าเพราะอะไรบ่อยที่สุด
- สมุทรสาคร — โรงงานแปรรูปกุ้งควรบันทึกต้นทุนวัตถุดิบที่ราคาผันผวนตามฤดูกาลอย่างไร
- สมุทรสาคร — ขายอาหารทะเลแปรรูปให้ผู้ซื้อต่างประเทศเสียภาษีมูลค่าเพิ่มอัตราเท่าไร
- สมุทรสงคราม — ร้านค้าในตลาดน้ำอัมพวาที่มีรายได้กระจุกตัวเฉพาะวันศุกร์เสาร์อาทิตย์ควรบันทึกบัญชีอย่างไร
- สมุทรสงคราม — ส่งออกน้ำตาลมะพร้าวไปขายต่างประเทศต้องใช้เอกสารอะไรขอสิทธิภาษีอัตราศูนย์
- สระบุรี — กิจการเหมืองหินปูนในแก่งคอยบันทึกค่าภาคหลวงแร่ในบัญชีอย่างไร
- สระบุรี — ขายปูนซีเมนต์และหินปูนให้ลูกค้าในประเทศต้องออกใบกำกับภาษีอย่างไร
- สตูล — ธุรกิจที่พักบนเกาะหลีเป๊ะมีรายได้กระจุกตัวไม่กี่เดือนควรวางบัญชีอย่างไร
- สตูล — รายได้ค่าเช่าเหมาเรือนำเที่ยวจากบริษัททัวร์ต้องหักภาษี ณ ที่จ่ายหรือไม่
- ศรีสะเกษ — สวนทุเรียนที่ขายทั้งให้ล้งและขายปลีกออนไลน์ควรแยกบัญชีอย่างไร
- ศรีสะเกษ — จ่ายค่าคัดเกรดและค่าบรรจุหีบห่อทุเรียนให้ผู้รับเหมาภายนอกต้องหักภาษีเท่าใด
- สิงห์บุรี — โรงงานสกัดน้ำมันรำข้าวที่ซื้อรำจากโรงสีขนาดเล็กบันทึกต้นทุนอย่างไร
- สิงห์บุรี — ร้านอาหารริมแม่น้ำที่รับเงินสด โอน และผ่านแอปส่งอาหารต้องยื่นภาษีมูลค่าเพิ่มอย่างไร
- สงขลา — โรงงานที่ได้รับมาตรฐานฮาลาลควรบันทึกต้นทุนการตรวจรับรองอย่างไร
- สงขลา — ผู้ส่งออกยางพาราขอคืนภาษีมูลค่าเพิ่มอย่างไรให้ผ่านการตรวจเร็ว
- สุโขทัย — ผลิตเครื่องปั้นสังคโลกที่มีของเสียจากการเผาสูง ควรคำนวณต้นทุนอย่างไร
- สุโขทัย — ส่งออกเครื่องปั้นสังคโลกให้ผู้นำเข้าในต่างประเทศ ใช้อัตราภาษีมูลค่าเพิ่มเท่าใด
- สุพรรณบุรี — โรงสีข้าวที่ซื้อข้าวเปลือกตรงจากชาวนาควรบันทึกต้นทุนแบบใดจึงจะใช้หักภาษีได้อย่างถูกต้อง
- สุพรรณบุรี — ร้านค้าปลีกที่กำลังเปิดสาขาใหม่ในตัวเมืองสุพรรณบุรีควรจดภาษีมูลค่าเพิ่มแบบรวมหรือแยกสาขา
- สุราษฎร์ธานี — รับทำบัญชีรายเดือนสำหรับร้านอาหารและที่พักเล็กในเกาะสมุยมีขั้นตอนอย่างไร
- สุราษฎร์ธานี — ปล่อยเช่าวิลล่าบนเกาะสมุยต้องเสียภาษีอะไรบ้างและต้องจด VAT หรือไม่
- สุรินทร์ — สมาชิกสหกรณ์ข้าวหอมมะลิที่ได้รับเงินปันผลต้องยื่นภาษีอย่างไร
- สุรินทร์ — รายได้ค่าตั๋วชมช้างที่ขายผ่านตัวแทนนำเที่ยวต้องหักภาษี ณ ที่จ่ายหรือไม่
- ตาก — กิจการในเขตพัฒนาเศรษฐกิจพิเศษตากได้สิทธิประโยชน์ทางภาษีอะไรบ้าง
- ตาก — จ้างแรงงานเมียนมาเป็นรายวันต้องหักภาษี ณ ที่จ่ายหรือไม่
- ตรัง — เกษตรกรที่ขายน้ำยางและได้ปันผลจากสหกรณ์ต้องยื่นภาษีอย่างไร
- ตรัง — โรงงานแปรรูปอาหารทะเลในกันตังต้องจดทะเบียนภาษีมูลค่าเพิ่มเมื่อไร
- ตราด — รับทำบัญชีรายเดือนสำหรับรีสอร์ตเล็กบนเกาะช้างต้องส่งเอกสารอย่างไร
- ตราด — ร้านดำน้ำที่รับจองผ่านตัวแทนต่างประเทศต้องจัดการ VAT อย่างไร
- อุบลราชธานี — ผู้ส่งออกข้าวรายย่อยในอุบลฯ ควรบันทึกต้นทุนสินค้าอย่างไรให้ปิดงบแม่นยำ
- อุบลราชธานี — ส่งออกข้าวผ่านด่านช่องเม็กใช้อัตราภาษีมูลค่าเพิ่มเท่าไรและต้องมีเอกสารอะไร
- อุดรธานี — ร้านค้าและหอพักในอุดรธานีต้องจดทะเบียนภาษีมูลค่าเพิ่มเมื่อไร
- อุดรธานี — ส่งสินค้าอุปโภคบริโภคผ่านหนองคายไปลาวใช้อัตรา VAT เท่าไร
- อุทัยธานี — ครัวเรือนที่เลี้ยงปลากระชังและขายอาหารในตลาดน้ำพร้อมกันควรแยกบัญชีอย่างไร
- อุทัยธานี — พ่อค้าแม่ค้าตลาดน้ำที่รับชำระเงินผ่านคิวอาร์โค้ดต้องกระทบยอดกับสรรพากรอย่างไร
- อุตรดิตถ์ — โรงคัดบรรจุลำไยที่มีรายได้เฉพาะช่วงเก็บเกี่ยวควรบันทึกบัญชีอย่างไร
- อุตรดิตถ์ — เช่ารถบรรทุกจากผู้ประกอบการรายอื่นมาวิ่งงานเสริมต้องหักภาษี ณ ที่จ่ายเท่าใด
- ยะลา — สวนยางพาราที่ขายน้ำยางให้พ่อค้าคนกลางโดยไม่มีใบกำกับภาษี บันทึกต้นทุนอย่างไร
- ยะลา — ค่าคอมมิชชันที่จ่ายให้แพลตฟอร์มจองที่พักต่างประเทศสำหรับที่พักในเบตงต้องนำส่งภาษีอย่างไร
- ยโสธร — โรงสีข้าวหอมมะลิอินทรีย์ที่ขายผ่านตัวแทนส่งออกต้องรับรู้รายได้อย่างไร
- ยโสธร — จ่ายค่าขนส่งข้าวสารข้ามจังหวัดให้บริษัทขนส่งต้องหักภาษีอัตราเท่าใด
แหล่งอ้างอิงที่ตรวจสอบได้
ตรวจตัวบทและแนวทางของหน่วยงานได้จากลิงก์ต้นทางด้านล่าง ขอบเขตที่แต่ละแหล่งรองรับระบุไว้ใต้ชื่อเอกสาร ข้อสรุปเฉพาะกิจการต้องพิจารณาข้อเท็จจริงและกฎที่มีผลกับช่วงเวลานั้นด้วย
1. พระราชบัญญัติ
พระราชบัญญัติการบัญชี พ.ศ. 2543กรมพัฒนาธุรกิจการค้า
หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน
2. ประมวลกฎหมาย
ประมวลรัษฎากรกรมสรรพากร
ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล
3. ประมวลกฎหมาย
ประมวลกฎหมายแพ่งและพาณิชย์สำนักงานคณะกรรมการกฤษฎีกา
บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย
4. ระบบ/แบบฟอร์มราชการ
ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)กรมพัฒนาธุรกิจการค้า
ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์
5. ระบบ/แบบฟอร์มราชการ
ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากรกรมสรรพากร
ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์
6. พระราชบัญญัติ
พระราชบัญญัติประกันสังคม พ.ศ. 2533สำนักงานประกันสังคม
การขึ้นทะเบียนนายจ้างและผู้ประกันตน ฐานค่าจ้าง อัตราเงินสมทบ กำหนดนำส่ง และสิทธิประโยชน์เจ็ดกรณี