
บริการ · กฎหมายและทนายความ

ที่ปรึกษาศุลกากรและการค้าระหว่างประเทศ

จัดประเภทพิกัด HS ประเมินราคาศุลกากร ใช้สิทธิ FTA และรับมือการตรวจสอบหลังการตรวจปล่อย

  • พระราชบัญญัติศุลกากร พ.ศ. 2560

    ฐานกฎหมายหลัก

  • Transaction Value ตามความตกลงว่าด้วยการประเมินราคาศุลกากรของ WTO เป็นวิธีหลัก

    หลักการประเมินราคาศุลกากร

  • ต้องส่งออกภายใน 1 ปีนับแต่วันนำเข้า และยื่นขอคืนภายใน 6 เดือนนับแต่วันส่งออก

    ระยะเวลาขอคืนอากรตามมาตรา 29

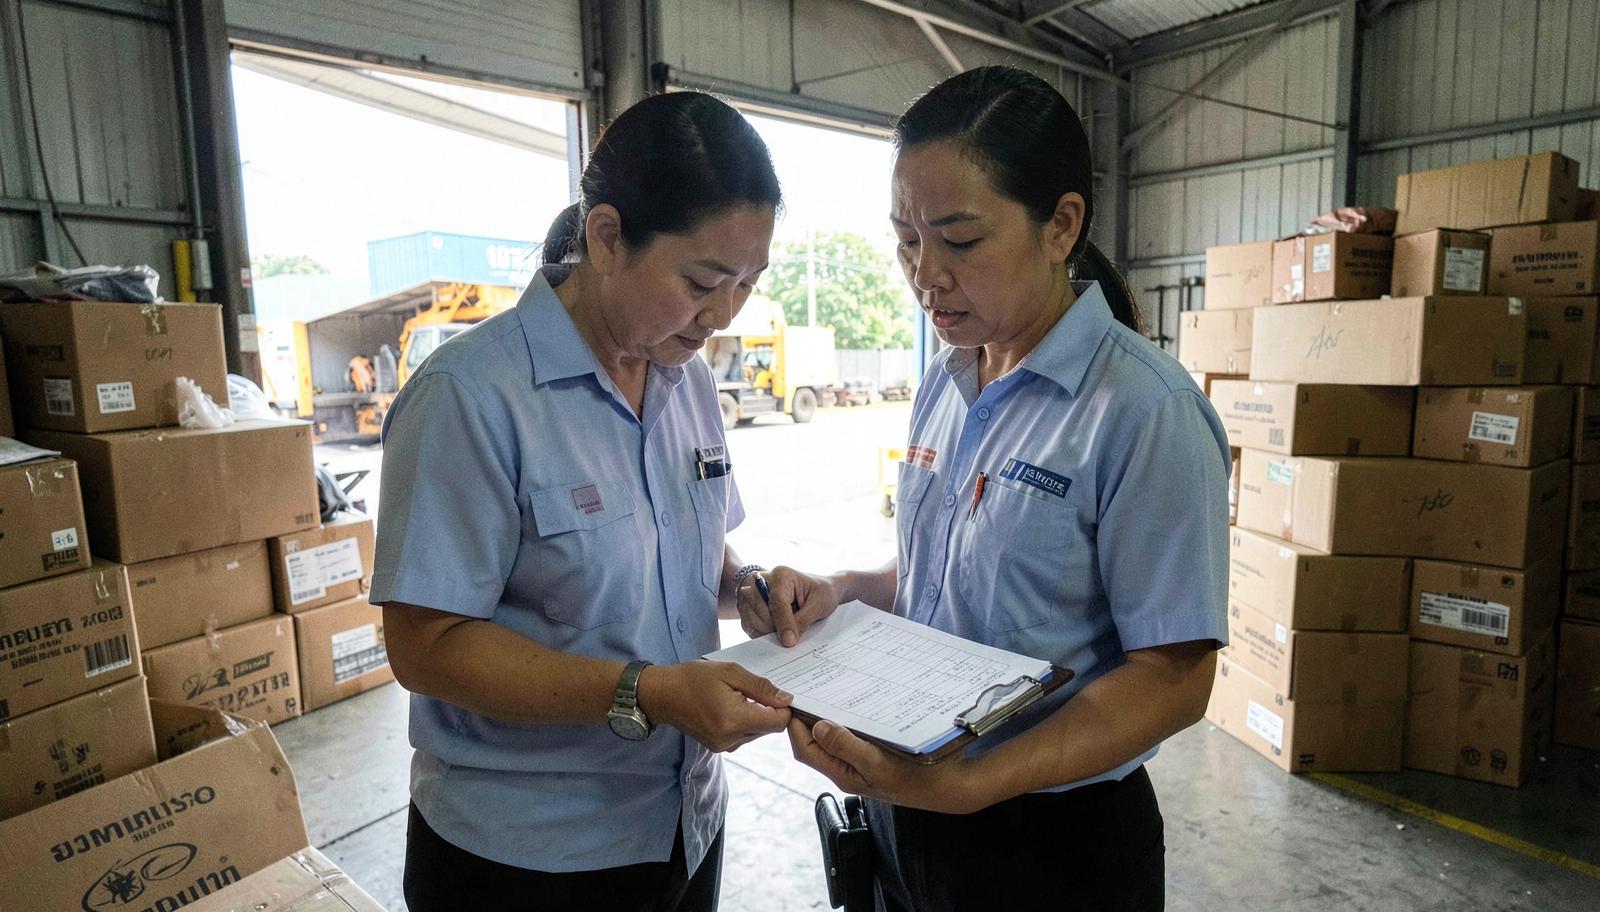
เจ้าหน้าที่พิธีการศุลกากรตรวจใบขนสินค้าและพิกัดอัตราศุลกากรข้างกองลังสินค้าในคลัง

สรุปย่อ (AI Quick Answer)

บริการที่ปรึกษาด้านศุลกากรและการค้าระหว่างประเทศตามพระราชบัญญัติศุลกากร พ.ศ. 2560 ครอบคลุมการจัดประเภทพิกัดอัตราศุลกากร (HS Code) การประเมินราคาศุลกากรตามหลัก Transaction Value ขององค์การการค้าโลก การใช้สิทธิประโยชน์ภายใต้ความตกลงการค้าเสรี (FTA) และหนังสือรับรองถิ่นกำเนิดสินค้า การขอคืนอากรตามมาตรา 29 และการใช้เขตปลอดอากร/คลังสินค้าทัณฑ์บน จนถึงการเตรียมรับการตรวจสอบหลังการตรวจปล่อย (Post-Clearance Audit) จากกรมศุลกากร และการวางแผนภาษีมูลค่าเพิ่มจากการนำเข้าให้สอดคล้องกับประมวลรัษฎากร ประเมินราคาตามความซับซ้อนของสินค้าและปริมาณรายการนำเข้า-ส่งออก

สอบถามเพื่อประเมินราคา — เจ้าหน้าที่ตรวจปริมาณเอกสาร ความซับซ้อน และกำหนดส่งงานก่อนออกใบเสนอราคาเป็นลายลักษณ์อักษร

ขอบเขตที่ใช้ประเมินใบเสนอราคา

รายการการเสนอราคา
ตรวจสอบพิกัดอัตราศุลกากรของสินค้าติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ทบทวนราคาศุลกากรและองค์ประกอบที่ต้องบวกเข้าราคาติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ขอใช้สิทธิลดอัตราภาษีตามความตกลงการค้าเสรีและหนังสือรับรองถิ่นกำเนิดติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
จัดเตรียมและยื่นคำขอคืนอากรหรือใช้สิทธิคลังสินค้าทัณฑ์บนติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
สนับสนุนการตรวจสอบหลังการตรวจปล่อยของกรมศุลกากรติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
วางคู่มือปฏิบัติงานนำเข้า-ส่งออกและอบรมทีมงานติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ค่าอากรขาเข้า ภาษีมูลค่าเพิ่มขาเข้า และค่าธรรมเนียมกรมศุลกากรเรียกเก็บตามจริงเรียกเก็บตามจริง

ค่าธรรมเนียมราชการ ค่าอากรแสตมป์ และค่าแปลเอกสารเรียกเก็บตามจริงพร้อมแนบใบเสร็จของหน่วยงาน ทุกงานออกใบเสนอราคาเป็นลายลักษณ์อักษรและยืนยันขอบเขตงานก่อนเริ่ม

เหมาะกับใคร

  • ผู้นำเข้า-ส่งออกที่ต้องการยืนยันพิกัดศุลกากรให้ถูกต้องก่อนสำแดง
  • ธุรกิจที่ต้องการใช้สิทธิประโยชน์ทางภาษีภายใต้ความตกลงการค้าเสรี
  • ผู้ประกอบการที่ถูกกรมศุลกากรเรียกตรวจสอบหลังการตรวจปล่อยสินค้า
  • โรงงานที่ใช้วัตถุดิบนำเข้าเพื่อผลิตส่งออกและต้องการขอคืนอากร
  • กิจการในเขตปลอดอากรหรือคลังสินค้าทัณฑ์บนที่ต้องปฏิบัติตามเงื่อนไขศุลกากร

สิ่งที่ลูกค้าได้รับ

  • วิเคราะห์และยืนยันพิกัดอัตราศุลกากร (HS Code) พร้อมความเห็นเป็นลายลักษณ์อักษร
  • ตรวจสอบและจัดทำโครงสร้างราคาศุลกากรให้สอดคล้องกับหลัก Transaction Value
  • ยื่นขอหนังสือรับรองถิ่นกำเนิดสินค้าและใช้สิทธิ FTA
  • ยื่นขอคืนอากรตามมาตรา 29 และดำเนินการคลังสินค้าทัณฑ์บน
  • เตรียมเอกสารและเป็นตัวแทนรับการตรวจสอบหลังการตรวจปล่อย (PCA)
  • วางแผนภาษีมูลค่าเพิ่มจากการนำเข้าให้สอดคล้องกับประมวลรัษฎากร
  • ตรวจสุขภาพความเสี่ยงด้านศุลกากรประจำปี (Customs Health Check)

เอกสารที่ต้องเตรียม

  • ใบขนสินค้าขาเข้า-ขาออกย้อนหลัง
  • Invoice, Packing List และสัญญาซื้อขายระหว่างประเทศ
  • Bill of Lading / Air Waybill และเอกสารขนส่ง
  • แคตตาล็อกสินค้าและข้อมูลทางเทคนิคของผลิตภัณฑ์
  • หนังสือรับรองถิ่นกำเนิดสินค้า (ถ้ามี)

ขั้นตอนการทำงาน

กระบวนการ 6 ขั้น

  1. 1

    ประเมินสถานะและความเสี่ยงด้านศุลกากร

    ตรวจสอบใบขนสินค้าที่ผ่านมาและพิกัดปัจจุบันเพื่อหาความเสี่ยงจากการสำแดงผิด

  2. 2

    จัดประเภทพิกัดและตรวจสอบราคาศุลกากร

    วิเคราะห์คุณสมบัติสินค้าเทียบกับหลักเกณฑ์ตีความพิกัดและตรวจโครงสร้างราคาตามหลัก Transaction Value

  3. 3

    ยื่นขอสิทธิประโยชน์ FTA และถิ่นกำเนิดสินค้า

    จัดทำเอกสารสนับสนุนกฎถิ่นกำเนิดสินค้าและยื่นขอหนังสือรับรองต่อหน่วยงานที่เกี่ยวข้อง

  4. 4

    ดำเนินการคืนอากรหรือคลังสินค้าทัณฑ์บน

    ยื่นคำร้องขอคืนอากรตามมาตรา 29 หรือจัดการเงื่อนไขการใช้เขตปลอดอากรให้ถูกต้อง

  5. 5

    รับมือการตรวจสอบหลังการตรวจปล่อย

    รวบรวมเอกสารและเป็นตัวแทนชี้แจงต่อเจ้าหน้าที่ศุลกากรหากถูกเรียกตรวจสอบ

  6. 6

    วางระบบปฏิบัติตามกฎหมายศุลกากรต่อเนื่อง

    จัดทำคู่มือปฏิบัติงานภายในและอบรมทีมจัดซื้อ/โลจิสติกส์ให้ยื่นสำแดงถูกต้องตลอดเวลา

เจาะลึกบริการ

ผู้นำเข้า-ส่งออกจำนวนมากสำแดงพิกัดและราคาศุลกากรตามความเคยชินโดยไม่เคยทบทวน จนกระทั่งถูกกรมศุลกากรเรียกตรวจสอบหลังการตรวจปล่อยแล้วพบว่าต้องจ่ายอากรเพิ่มพร้อมเบี้ยปรับย้อนหลังหลายปี บทความนี้อธิบายกลไกสำคัญภายใต้พระราชบัญญัติศุลกากร พ.ศ. 2560 ตั้งแต่การจัดประเภทพิกัด การประเมินราคาศุลกากร การใช้สิทธิ FTA จนถึงการขอคืนอากรและการรับมือ PCA

ตัวเลขที่ต้องรู้ก่อนตัดสินใจ

ฐานกฎหมายหลัก
พระราชบัญญัติศุลกากร พ.ศ. 2560
หลักการประเมินราคาศุลกากร
Transaction Value ตามความตกลงว่าด้วยการประเมินราคาศุลกากรของ WTO เป็นวิธีหลัก
พระราชบัญญัติศุลกากร พ.ศ. 2560 มาตรา 20 และประกาศกรมศุลกากร
ระยะเวลาขอคืนอากรตามมาตรา 29
ต้องส่งออกภายใน 1 ปีนับแต่วันนำเข้า และยื่นขอคืนภายใน 6 เดือนนับแต่วันส่งออก
พระราชบัญญัติศุลกากร พ.ศ. 2560 มาตรา 29
การเก็บรักษาเอกสารศุลกากร
อย่างน้อย 5 ปีนับแต่วันนำเข้าหรือส่งออก
พระราชบัญญัติศุลกากร พ.ศ. 2560 มาตรา 55
อัตราภาษีมูลค่าเพิ่มจากการนำเข้า
คำนวณจากราคาศุลกากรบวกอากรและภาษีสรรพสามิต (ถ้ามี) ในอัตราภาษีมูลค่าเพิ่มปกติ
ประมวลรัษฎากร มาตรา 79/2
อายุความประเมินอากรเพิ่มเติม
โดยทั่วไปไม่เกิน 3 ปีนับแต่วันนำเข้า เว้นแต่มีเจตนาหลีกเลี่ยงซึ่งขยายได้ถึง 10 ปี
พระราชบัญญัติศุลกากร พ.ศ. 2560 มาตรา 14

ไทม์ไลน์การทำงาน

ใครทำอะไร ใช้เวลาเท่าไร

  1. 1 ทีมเรา

    ประเมินความเสี่ยงเบื้องต้น

    3–7 วันทำการ

    ทบทวนใบขนสินค้าย้อนหลังและพิกัดที่ใช้อยู่เพื่อประเมินความเสี่ยงเบื้องต้น

  2. 2 ทีมเรา

    วิเคราะห์และยืนยันพิกัดศุลกากร

    1–3 สัปดาห์

    เทียบคุณสมบัติสินค้ากับหลักเกณฑ์การตีความพิกัดและคำวินิจฉัยที่เกี่ยวข้อง

  3. 3 ทีมเรา

    ตรวจโครงสร้างราคาศุลกากร

    1–2 สัปดาห์

    ตรวจสัญญาซื้อขายและรายการที่ต้องรวม/หักออกจากฐานราคาศุลกากร

  4. 4 หน่วยงานราชการ

    ยื่นขอสิทธิ FTA หรือคืนอากร

    2–6 สัปดาห์

    หน่วยงานที่เกี่ยวข้องพิจารณาคำขอหนังสือรับรองถิ่นกำเนิดสินค้าหรือคำร้องขอคืนอากร

  5. 5 หน่วยงานราชการ

    รับมือการตรวจสอบ (ถ้ามี)

    1–4 เดือน

    กรมศุลกากรตรวจสอบเอกสารและอาจนัดชี้แจงเพิ่มเติมก่อนสรุปผล

  6. 6 ทีมเรา

    วางระบบปฏิบัติตามกฎหมายต่อเนื่อง

    2–4 สัปดาห์

    จัดทำคู่มือภายในและอบรมทีมจัดซื้อ/โลจิสติกส์ให้สำแดงถูกต้องทุกครั้ง

ลูกค้า ทีมเรา หน่วยงานราชการ

รูปแบบการว่าจ้าง

เลือกขอบเขตให้พอดีกับกิจการ

ตรวจสุขภาพความเสี่ยงศุลกากร

ผู้นำเข้า-ส่งออกที่ต้องการทราบความเสี่ยงก่อนถูกตรวจสอบ

  • •ทบทวนพิกัดและราคาศุลกากรย้อนหลัง
  • •รายงานความเสี่ยงพร้อมข้อเสนอแนะ

ใช้สิทธิประโยชน์ทางการค้า

ธุรกิจที่ต้องการใช้ FTA หรือคืนอากรอย่างเป็นระบบ

  • •ยื่นขอหนังสือรับรองถิ่นกำเนิดสินค้า
  • •ยื่นขอคืนอากรตามมาตรา 29
  • •จัดการเงื่อนไขคลังสินค้าทัณฑ์บน

รับมือการตรวจสอบเต็มรูปแบบ

ผู้ประกอบการที่ถูกกรมศุลกากรเรียกตรวจสอบ

  • •รวบรวมและจัดเตรียมเอกสารตอบข้อซักถาม
  • •เป็นตัวแทนเข้าชี้แจงต่อเจ้าหน้าที่
  • •ยื่นอุทธรณ์คำวินิจฉัยหากจำเป็น

สถานการณ์ตัวอย่าง (สมมติเพื่ออธิบาย)

หน้างานจริงมักเป็นแบบนี้

ตัวอย่างสมมติเพื่ออธิบายวิธีทำงาน ไม่ใช่ผลลัพธ์ของลูกค้ารายใดรายหนึ่ง

กรณี 1

ผู้นำเข้าชิ้นส่วนอิเล็กทรอนิกส์ในกรุงเทพฯ ใช้พิกัดเดียวกันมา 8 ปี

ปัญหา: ถูกกรมศุลกากรเรียกตรวจสอบหลังการตรวจปล่อยและตั้งข้อสงสัยว่าพิกัดที่ใช้ต่ำกว่าที่ควร

วิธีทำ: วิเคราะห์คุณสมบัติสินค้าเทียบหลักเกณฑ์การตีความพิกัดและจัดทำเอกสารทางเทคนิคสนับสนุนพิกัดเดิม

สิ่งที่เปลี่ยน: กรมศุลกากรยอมรับพิกัดเดิมโดยไม่มีการประเมินอากรเพิ่ม หลังได้รับเอกสารทางเทคนิคครบถ้วน

กรณี 2

โรงงานผลิตเสื้อผ้าส่งออกในสมุทรปราการนำเข้าผ้าดิบจากต่างประเทศ

ปัญหา: ไม่เคยขอคืนอากรตามมาตรา 29 ทั้งที่ผลิตเพื่อส่งออกทั้งหมด ทำให้แบกรับต้นทุนอากรโดยไม่จำเป็น

วิธีทำ: วางระบบเชื่อมโยงวัตถุดิบนำเข้ากับสินค้าส่งออกและยื่นขอคืนอากรตามระยะเวลาที่กฎหมายกำหนด

สิ่งที่เปลี่ยน: ได้รับคืนอากรตามสิทธิและวางระบบติดตามเอกสารต่อเนื่องสำหรับล็อตถัดไป

กรณี 3

บริษัทนำเข้าเครื่องจักรจากประเทศคู่ค้า FTA สาขาขอนแก่นยังไม่เคยใช้สิทธิพิเศษ

ปัญหา: จ่ายอากรในอัตราปกติทุกครั้งเพราะไม่มั่นใจขั้นตอนขอหนังสือรับรองถิ่นกำเนิดสินค้า

วิธีทำ: ตรวจสอบกฎถิ่นกำเนิดสินค้าของเครื่องจักรและประสานงานกับซัพพลายเออร์เพื่อขอหนังสือรับรองที่ถูกต้อง

สิ่งที่เปลี่ยน: นำเข้าล็อตถัดไปด้วยอัตราอากรพิเศษภายใต้ FTA และลดต้นทุนนำเข้าอย่างต่อเนื่อง

จุดพลาดที่มีราคาแพง

ความเสี่ยงต้นทุนถ้าพลาดวิธีป้องกันของเรา
ใช้พิกัดเดิมต่อเนื่องโดยไม่ทบทวนเมื่อสินค้าหรือส่วนประกอบเปลี่ยนแปลงเสี่ยงถูกประเมินอากรเพิ่มพร้อมเบี้ยปรับเมื่อถูกตรวจสอบย้อนหลังทบทวนพิกัดทุกครั้งที่มีการเปลี่ยนแปลงวัตถุดิบ ส่วนประกอบ หรือกระบวนการผลิต
ไม่รวมค่าใช้จ่ายที่กฎหมายกำหนดให้บวกเข้าราคาศุลกากร เช่น ค่าลิขสิทธิ์หรือค่านายหน้าราคาศุลกากรต่ำกว่าความเป็นจริงและต้องเสียอากรเพิ่มพร้อมดอกเบี้ยตรวจสอบโครงสร้างสัญญาซื้อขายทั้งหมดว่ามีค่าใช้จ่ายใดที่ต้องรวมตามหลัก Transaction Value
ยื่นขอคืนอากรตามมาตรา 29 เกินกำหนดระยะเวลาสูญเสียสิทธิขอคืนอากรทั้งจำนวนแม้จะมีคุณสมบัติครบถ้วนวางระบบติดตามวันนำเข้า-ส่งออกให้ยื่นคำขอภายในกรอบเวลาที่กฎหมายกำหนดเสมอ
ใช้หนังสือรับรองถิ่นกำเนิดสินค้าที่ไม่ตรงกับกฎถิ่นกำเนิดของความตกลงที่อ้างสิทธิถูกปฏิเสธสิทธิพิเศษทางภาษีและอาจถูกเรียกอากรส่วนต่างย้อนหลังตรวจสอบกฎถิ่นกำเนิดของความตกลงการค้าเสรีแต่ละฉบับก่อนยื่นขอใช้สิทธิทุกครั้ง
ไม่เก็บเอกสารสนับสนุนการนำเข้า-ส่งออกให้ครบตามอายุความไม่มีหลักฐานชี้แจงเมื่อถูกเรียกตรวจสอบหลังการตรวจปล่อยทำให้เสียเปรียบในการโต้แย้งจัดเก็บเอกสารศุลกากรทุกฉบับอย่างน้อย 5 ปีตามที่กฎหมายกำหนด

ทำเอง vs จ้างพนักงาน vs ใช้เรา

หัวข้อทำเองจ้างพนักงานประจำThai Law & Accounting
การจัดประเภทพิกัดใช้พิกัดตามที่ซัพพลายเออร์แนะนำโดยไม่ตรวจสอบฝ่ายจัดซื้อคุ้นเคยกับสินค้าแต่ไม่คุ้นกฎเกณฑ์การตีความพิกัดวิเคราะห์ตามหลักเกณฑ์การตีความพิกัดและคำวินิจฉัยที่เกี่ยวข้องเป็นลายลักษณ์อักษร
การใช้สิทธิ FTAจ่ายอากรอัตราปกติเพราะไม่มั่นใจขั้นตอนขอหนังสือรับรองรู้ว่ามี FTA แต่ไม่ได้ติดตามการเปลี่ยนแปลงกฎถิ่นกำเนิดตรวจกฎถิ่นกำเนิดปัจจุบันและยื่นขอหนังสือรับรองให้ทันทุกล็อต
การขอคืนอากรไม่เคยยื่นขอคืนอากรเพราะไม่ทราบสิทธิยื่นบางครั้งแต่พลาดกำหนดเวลาบ่อยวางระบบติดตามวันนำเข้า-ส่งออกให้ยื่นทันเวลาทุกครั้ง
การรับมือ PCAตอบคำถามเจ้าหน้าที่โดยไม่มีเอกสารสนับสนุนครบมีเอกสารบางส่วนแต่ไม่ได้จัดระบบให้ค้นหาง่ายรวบรวมเอกสารเป็นระบบและเป็นตัวแทนชี้แจงอย่างมีหลักฐาน
ภาษีมูลค่าเพิ่มจากการนำเข้าคำนวณ VAT จากราคาที่ตกลงซื้อขายเพียงอย่างเดียวรู้หลักการทั่วไปแต่พลาดรายการที่ต้องรวมเข้าไปในฐานภาษีคำนวณจากราคาศุลกากรที่ผ่านการตรวจสอบครบถ้วนตามประมวลรัษฎากร

มุมบัญชี–ภาษีของงานนี้

มุมมองภาษีของงานศุลกากร

พิกัดและราคาศุลกากรที่ใช้ไม่ได้กระทบแค่อากรขาเข้า แต่เป็นฐานคำนวณภาษีมูลค่าเพิ่มจากการนำเข้าและอาจเชื่อมโยงถึงต้นทุนสินค้าคงเหลือทางบัญชีด้วย ทีมภาษีของเราตรวจผลกระทบทางภาษีมูลค่าเพิ่มและภาษีเงินได้นิติบุคคลควบคู่กับทีมศุลกากรทุกครั้งที่มีการปรับพิกัดหรือราคา

ผลกระทบต่อภาษีมูลค่าเพิ่มจากการนำเข้า

ราคาศุลกากรที่เปลี่ยนแปลงกระทบฐานคำนวณ VAT ที่กรมศุลกากรเรียกเก็บแทนกรมสรรพากรทันที

ผลกระทบต่อต้นทุนสินค้าคงเหลือ

อากรและค่าใช้จ่ายนำเข้าที่ปรับปรุงต้องสะท้อนกลับเข้าไปในต้นทุนสินค้าคงเหลือทางบัญชีให้ตรงกับความเป็นจริง

การใช้สิทธิตามอนุสัญญาภาษีซ้อนเมื่อมีธุรกรรมข้ามพรมแดน

ตรวจสอบว่าธุรกรรมนำเข้าที่มีการจ่ายค่าลิขสิทธิ์หรือค่าบริการควบคู่ต้องหักภาษี ณ ที่จ่ายในอัตราใดตามอนุสัญญาภาษีซ้อน

ผลกระทบต่อการยื่น ภ.ง.ด.50 เมื่อถูกประเมินอากรเพิ่ม

อากรที่ถูกประเมินเพิ่มภายหลังอาจต้องปรับปรุงงบการเงินและแบบภาษีเงินได้นิติบุคคลของปีที่เกี่ยวข้อง

ดูบริการที่เกี่ยวข้อง

ศัพท์ที่ควรรู้

HS Code
ระบบพิกัดศุลกากรที่ใช้จัดประเภทสินค้าเพื่อกำหนดอัตราอากรและมาตรการนำเข้า-ส่งออก
Transaction Value
วิธีประเมินราคาศุลกากรหลักจากราคาที่ชำระจริงหรือที่จะต้องชำระสำหรับสินค้า
Certificate of Origin
หนังสือรับรองถิ่นกำเนิดสินค้าที่ใช้ยืนยันสิทธิประโยชน์ทางภาษีภายใต้ความตกลงการค้าเสรี
Duty Drawback
การขอคืนอากรขาเข้าที่ชำระไปแล้วเมื่อวัตถุดิบนำเข้าถูกนำไปผลิตเพื่อส่งออก
คลังสินค้าทัณฑ์บนตามกฎหมายศุลกากร (Bonded Warehouse)
สถานที่เก็บของนำเข้าโดยพักการชำระอากรจนกว่าจะนำออกใช้หรือส่งออก
Post-Clearance Audit (PCA)
การตรวจสอบบัญชีและเอกสารของผู้นำเข้า-ส่งออกภายหลังสินค้าผ่านพิธีการศุลกากรแล้ว
เขตปลอดอากร (Free Zone)
พื้นที่ที่กฎหมายกำหนดสิทธิประโยชน์ทางภาษีอากรสำหรับการนำเข้า เก็บรักษา ผลิต หรือประกอบสินค้า
อากรขาเข้า (Import Duty)
ภาษีที่เรียกเก็บจากสินค้าที่นำเข้ามาในราชอาณาจักรตามพิกัดอัตราศุลกากร

ข้อสังเกตจากพื้นที่ที่เราให้บริการ

ลูกค้าของสำนักงานที่กรุงเทพฯ (ลาดพร้าว 95) ส่วนใหญ่นำเข้าผ่านท่าเรือแหลมฉบังและสนามบินสุวรรณภูมิ จึงเน้นให้คำปรึกษาเรื่องการใช้สิทธิ FTA และการรับมือ PCA ที่มักเกิดกับสินค้ามูลค่าสูง ส่วนสาขาขอนแก่น อุดรธานี และหนองคาย ดูแลผู้ประกอบการชายแดนที่ค้าขายกับ สปป.ลาวผ่านด่านหนองคาย-ท่าเสด็จเป็นหลัก งานส่วนใหญ่จึงเน้นการจัดประเภทพิกัดสินค้าเกษตรและสินค้าอุปโภคบริโภคชายแดน รวมถึงการใช้สิทธิภายใต้ความตกลงการค้าเสรีอาเซียนซึ่งเป็นเส้นทางการค้าหลักของภูมิภาคนี้
พื้นที่ให้บริการ

คู่มือภาษีเฉพาะจังหวัด

เราให้บริการครบ 77 จังหวัดผ่านระบบยื่นออนไลน์ ส่วนหน้าคู่มือด้านล่างเป็นจังหวัดที่เราเขียนข้อมูลเฉพาะพื้นที่ไว้จริง เช่น สำนักงานสรรพากรพื้นที่ที่ดูแล และอุตสาหกรรมหลักของจังหวัด

กรุงเทพมหานครสมุทรปราการนนทบุรีปทุมธานีพระนครศรีอยุธยาอ่างทองลพบุรีสิงห์บุรีชัยนาทสระบุรีนครนายกสมุทรสาครสมุทรสงครามนครปฐมสุพรรณบุรีฉะเชิงเทราปราจีนบุรีสระแก้วชลบุรีระยองจันทบุรีตราดกาญจนบุรีราชบุรีเพชรบุรีประจวบคีรีขันธ์ตากเชียงใหม่เชียงรายลำปางลำพูนแม่ฮ่องสอนน่านพะเยาแพร่อุตรดิตถ์สุโขทัยพิษณุโลกพิจิตรเพชรบูรณ์กำแพงเพชรนครสวรรค์อุทัยธานีขอนแก่นมหาสารคามร้อยเอ็ดกาฬสินธุ์ชัยภูมินครราชสีมาบุรีรัมย์สุรินทร์ศรีสะเกษอุบลราชธานียโสธรอำนาจเจริญมุกดาหารอุดรธานีหนองบัวลำภูเลยสกลนครนครพนมหนองคายบึงกาฬชุมพรระนองสุราษฎร์ธานีพังงาภูเก็ตกระบี่นครศรีธรรมราชตรังพัทลุงสตูลสงขลาปัตตานียะลานราธิวาส

FAQ

คำถามที่พบบ่อย

อาจถูกประเมินอากรเพิ่มพร้อมเบี้ยปรับและเงินเพิ่มตามพระราชบัญญัติศุลกากร พ.ศ. 2560 และในกรณีร้ายแรงอาจเข้าข่ายความผิดฐานสำแดงเท็จ

คำตอบนี้ช่วยได้ไหม

พร้อมเริ่มต้นกับ ที่ปรึกษาศุลกากรและการค้าระหว่างประเทศ หรือยัง?

ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา