
บริการ · กฎหมายและทนายความ

แฟรนไชส์และการอนุญาตให้ใช้สิทธิ

ร่างสัญญาแฟรนไชส์และไลเซนส์ จดทะเบียนอนุญาตใช้เครื่องหมายการค้า และวางแผนภาษีค่าสิทธิ

  • พระราชบัญญัติการแข่งขันทางการค้า พ.ศ. 2560 และแนวปฏิบัติทางการค้าที่เป็นธรรมสำหรับธุรกิจแฟรนไชส์

    ฐานกฎหมายการแข่งขันทางการค้าที่เกี่ยวข้อง

  • 3% ของเงินได้ค่าสิทธิ

    อัตราหัก ณ ที่จ่ายค่าสิทธิให้นิติบุคคลไทย

  • 15% ของเงินได้ เว้นแต่กรณีมีอนุสัญญาภาษีซ้อนใช้อัตราที่ต่ำกว่านั้น

    อัตราหัก ณ ที่จ่ายค่าสิทธิให้นิติบุคคลต่างประเทศ

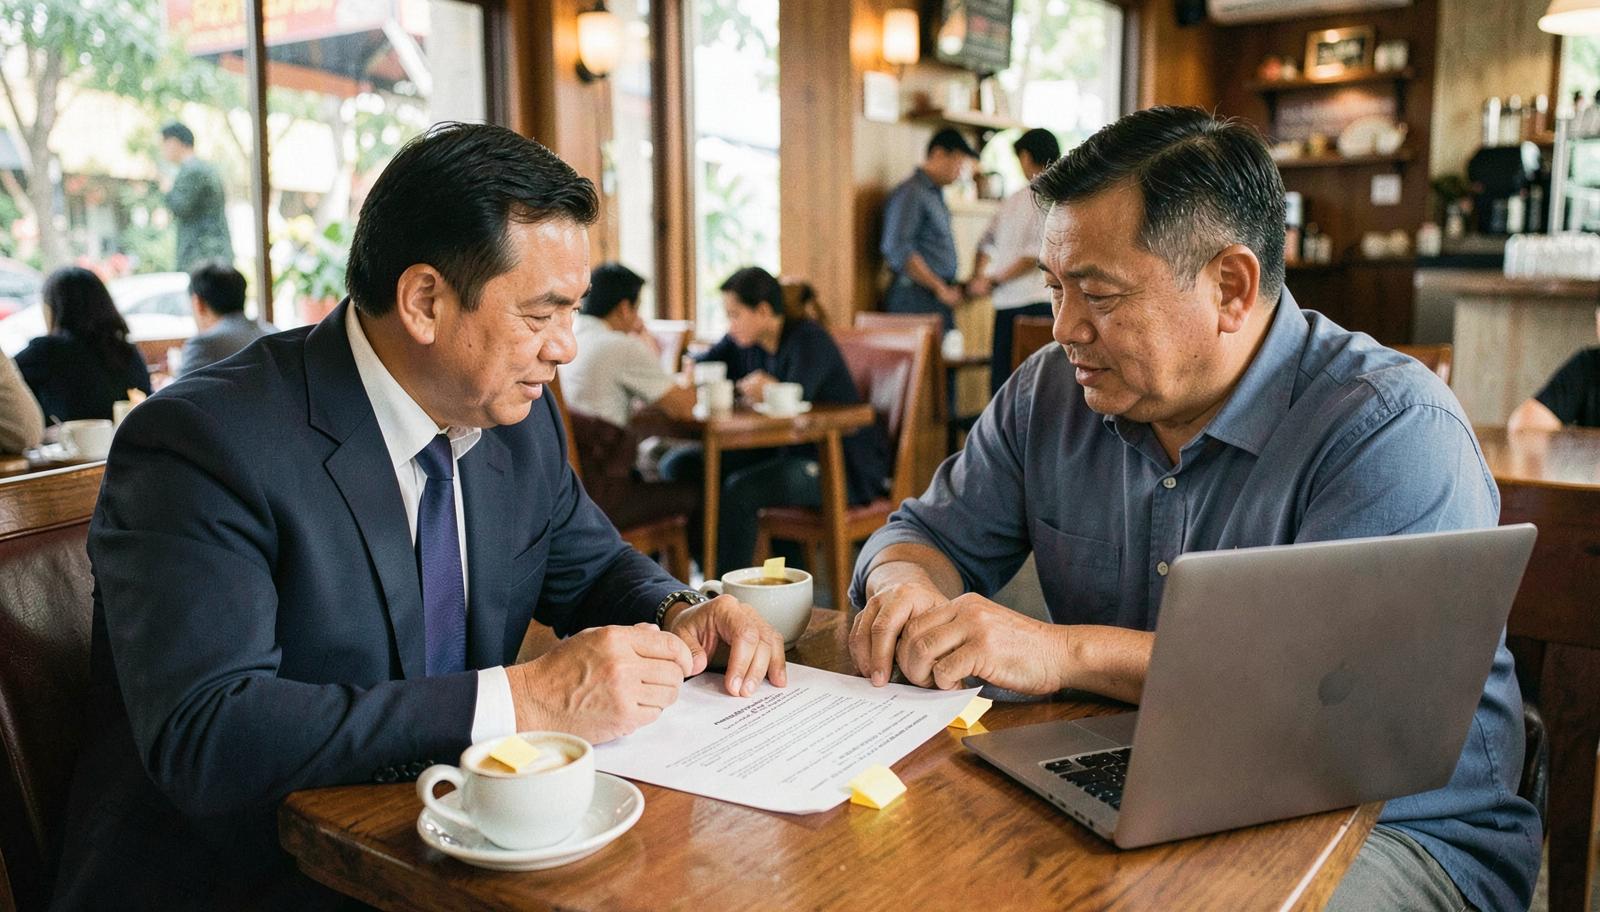
ทนายและเจ้าของกิจการร้านอาหารไล่อ่านสัญญาแฟรนไชส์ทีละข้อในร้านกาแฟ

สรุปย่อ (AI Quick Answer)

บริการด้านแฟรนไชส์และการอนุญาตให้ใช้สิทธิ ครอบคลุมการร่างและตรวจสัญญาแฟรนไชส์/สัญญาอนุญาตให้ใช้สิทธิ (License Agreement) ให้เป็นไปตามแนวทางการค้าที่เป็นธรรมสำหรับธุรกิจแฟรนไชส์ตามพระราชบัญญัติการแข่งขันทางการค้า พ.ศ. 2560 การขอจดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้าต่อหน่วยงานทรัพย์สินทางปัญญา การจัดทำเอกสารเปิดเผยข้อมูลก่อนทำสัญญา (Disclosure Document) และการวางแผนภาษีหัก ณ ที่จ่ายและภาษีมูลค่าเพิ่มจากค่าสิทธิ (Royalty) ให้ถูกต้องตามประมวลรัษฎากรและอนุสัญญาภาษีซ้อนที่เกี่ยวข้อง ประเมินราคาตามความซับซ้อนของโครงสร้างสิทธิและจำนวนสาขา

สอบถามเพื่อประเมินราคา — เจ้าหน้าที่ตรวจปริมาณเอกสาร ความซับซ้อน และกำหนดส่งงานก่อนออกใบเสนอราคาเป็นลายลักษณ์อักษร

ขอบเขตที่ใช้ประเมินใบเสนอราคา

รายการการเสนอราคา
ร่างสัญญาแฟรนไชส์ฉบับสองภาษาติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
จัดทำเอกสารเปิดเผยข้อมูลก่อนทำสัญญาติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ตรวจทานสัญญาแฟรนไชส์ที่ฝ่ายอื่นเสนอมาพร้อมบันทึกความเสี่ยงติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
จัดทำและยื่นจดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้าติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
วางโครงสร้างภาษีค่าสิทธิและภาษีหัก ณ ที่จ่ายข้ามพรมแดนติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
จัดทำคู่มือมาตรฐานการดำเนินงานที่ผูกกับสัญญาติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ค่าธรรมเนียมกรมทรัพย์สินทางปัญญาและค่าอากรแสตมป์เรียกเก็บตามจริงเรียกเก็บตามจริง

ค่าธรรมเนียมราชการ ค่าอากรแสตมป์ และค่าแปลเอกสารเรียกเก็บตามจริงพร้อมแนบใบเสร็จของหน่วยงาน ทุกงานออกใบเสนอราคาเป็นลายลักษณ์อักษรและยืนยันขอบเขตงานก่อนเริ่ม

เหมาะกับใคร

  • เจ้าของแบรนด์ที่ต้องการขยายธุรกิจด้วยระบบแฟรนไชส์
  • ผู้รับสิทธิแฟรนไชส์ที่ต้องการตรวจสอบสัญญาก่อนลงทุน
  • บริษัทที่อนุญาตให้บริษัทในเครือหรือคู่ค้าใช้เครื่องหมายการค้า/สูตร/เทคโนโลยี
  • ธุรกิจต่างชาติที่รับค่าสิทธิ (Royalty) จากคู่สัญญาในประเทศไทย
  • แฟรนไชส์ซอร์ที่ต้องปฏิบัติตามแนวปฏิบัติทางการค้าที่เป็นธรรมของ สขค.

สิ่งที่ลูกค้าได้รับ

  • ร่างและตรวจสัญญาแฟรนไชส์/สัญญาอนุญาตให้ใช้สิทธิ
  • จัดทำเอกสารเปิดเผยข้อมูลก่อนทำสัญญา (Disclosure Document)
  • ตรวจสอบเงื่อนไขสัญญาให้เป็นไปตามแนวทางการค้าที่เป็นธรรมสำหรับธุรกิจแฟรนไชส์
  • ยื่นคำขอจดบันทึกสิทธิการใช้เครื่องหมายการค้ากับหน่วยงานทะเบียนทรัพย์สินทางปัญญา
  • วางแผนภาษีหัก ณ ที่จ่ายและ VAT จากค่าสิทธิ รวมถึงการใช้สิทธิตามอนุสัญญาภาษีซ้อน
  • จัดทำคู่มือมาตรฐานการดำเนินงาน (Operations Manual) ที่ผูกกับสัญญา
  • ให้คำปรึกษาการต่ออายุ ยกเลิก และโอนสิทธิสัญญาแฟรนไชส์

เอกสารที่ต้องเตรียม

  • หนังสือรับรองบริษัทและทะเบียนเครื่องหมายการค้า
  • ร่างหรือตัวอย่างสัญญาแฟรนไชส์/ไลเซนส์ที่ใช้อยู่ (ถ้ามี)
  • โครงสร้างค่าธรรมเนียมแรกเข้าและค่าสิทธิที่จะเรียกเก็บ
  • คู่มือมาตรฐานการดำเนินงานของแบรนด์ (ถ้ามี)
  • ข้อมูลสาขาหรือคู่ค้าที่จะเข้าทำสัญญา

ขั้นตอนการทำงาน

กระบวนการ 6 ขั้น

  1. 1

    วิเคราะห์โครงสร้างสิทธิและโมเดลรายได้

    ตรวจสอบสิทธิทรัพย์สินทางปัญญาที่จะให้ใช้และโมเดลค่าธรรมเนียม/ค่าสิทธิที่ตั้งใจเรียกเก็บ

  2. 2

    จัดทำเอกสารเปิดเผยข้อมูลและร่างสัญญา

    จัดทำ Disclosure Document และร่างสัญญาแฟรนไชส์ให้ครอบคลุมเงื่อนไขสำคัญ เช่น อาณาเขต ระยะเวลา และเงื่อนไขเลิกสัญญา

  3. 3

    ตรวจสอบความสอดคล้องกับแนวปฏิบัติทางการค้าที่เป็นธรรม

    ทบทวนเงื่อนไขที่อาจเข้าข่ายไม่เป็นธรรมตามแนวปฏิบัติของคณะกรรมการการแข่งขันทางการค้า

  4. 4

    จดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้า

    ยื่นคำขอจดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้าต่อหน่วยงานทรัพย์สินทางปัญญาให้มีผลผูกพันบุคคลภายนอก

  5. 5

    วางแผนภาษีค่าสิทธิ

    กำหนดอัตราหัก ณ ที่จ่ายและภาระ VAT ของค่าสิทธิ พร้อมตรวจสอบสิทธิประโยชน์ตามอนุสัญญาภาษีซ้อนหากคู่สัญญาตั้งอยู่ต่างประเทศ

  6. 6

    ลงนามและติดตามการปฏิบัติตามสัญญา

    ดูแลการลงนาม ส่งมอบคู่มือปฏิบัติงาน และติดตามเงื่อนไขต่ออายุหรือเลิกสัญญาในอนาคต

เจาะลึกบริการ

เจ้าของแบรนด์จำนวนมากอยากขยายสาขาผ่านระบบแฟรนไชส์แต่ใช้สัญญาแปลจากต่างประเทศโดยไม่ปรับให้เข้ากับกฎหมายไทย จนเกิดข้อพิพาทเรื่องค่าสิทธิ อาณาเขต หรือการเลิกสัญญาที่ไม่เป็นธรรม บทความนี้อธิบายกรอบกฎหมายสำคัญตั้งแต่แนวปฏิบัติทางการค้าที่เป็นธรรมสำหรับแฟรนไชส์ภายใต้พระราชบัญญัติการแข่งขันทางการค้า พ.ศ. 2560 การจดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้า จนถึงภาษีหัก ณ ที่จ่ายและ VAT บนค่าสิทธิ

ตัวเลขที่ต้องรู้ก่อนตัดสินใจ

ฐานกฎหมายการแข่งขันทางการค้าที่เกี่ยวข้อง
พระราชบัญญัติการแข่งขันทางการค้า พ.ศ. 2560 และแนวปฏิบัติทางการค้าที่เป็นธรรมสำหรับธุรกิจแฟรนไชส์
ประกาศคณะกรรมการการแข่งขันทางการค้า
อัตราหัก ณ ที่จ่ายค่าสิทธิให้นิติบุคคลไทย
3% ของเงินได้ค่าสิทธิ
คำสั่งกรมสรรพากรที่ ท.ป.4/2528
อัตราหัก ณ ที่จ่ายค่าสิทธิให้นิติบุคคลต่างประเทศ
15% ของเงินได้ เว้นแต่กรณีมีอนุสัญญาภาษีซ้อนใช้อัตราที่ต่ำกว่านั้น
ประมวลรัษฎากร มาตรา 70
ภาษีมูลค่าเพิ่มบนค่าสิทธิจากต่างประเทศ
ผู้จ่ายในไทยมีหน้าที่นำส่ง VAT แทนผู้รับต่างประเทศ
ประมวลรัษฎากร มาตรา 83/6
ผลของการจดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้า
ทำให้ยกขึ้นใช้ยันบุคคลภายนอกได้
พระราชบัญญัติเครื่องหมายการค้า พ.ศ. 2534 มาตรา 68
อายุความฟ้องคดีผิดสัญญาทั่วไป
10 ปีนับแต่วันที่สิทธิเรียกร้องสามารถใช้บังคับได้ เว้นแต่กฎหมายกำหนดไว้เฉพาะ
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 193/30

ไทม์ไลน์การทำงาน

ใครทำอะไร ใช้เวลาเท่าไร

  1. 1 ทีมเรา

    วิเคราะห์โครงสร้างสิทธิและค่าธรรมเนียม

    3–7 วันทำการ

    ทบทวนทรัพย์สินทางปัญญาที่จะอนุญาตให้ใช้และโครงสร้างค่าธรรมเนียมแรกเข้า/ค่าสิทธิที่ตั้งใจเรียกเก็บ

  2. 2 ทีมเรา

    จัดทำเอกสารเปิดเผยข้อมูล

    1–2 สัปดาห์

    รวบรวมข้อมูลสำคัญที่ต้องเปิดเผยต่อผู้รับสิทธิก่อนลงนามตามแนวปฏิบัติของ สขค.

  3. 3 ทีมเรา

    ร่างและเจรจาสัญญา

    2–4 สัปดาห์

    ร่างสัญญาแฟรนไชส์/ไลเซนส์และเจรจาเงื่อนไขอาณาเขต ระยะเวลา และการเลิกสัญญา

  4. 4 หน่วยงานราชการ

    จดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้า

    4–8 สัปดาห์

    กรมทรัพย์สินทางปัญญาพิจารณาคำขอจดบันทึกสัญญาอนุญาตใช้สิทธิ

  5. 5 ทีมเรา

    วางแผนภาษีค่าสิทธิ

    1 สัปดาห์

    กำหนดอัตราหัก ณ ที่จ่ายและ VAT พร้อมตรวจสอบสิทธิตามอนุสัญญาภาษีซ้อนหากมีคู่สัญญาเป็นนิติบุคคลต่างประเทศ

  6. 6 ทีมเรา

    ลงนามและส่งมอบคู่มือปฏิบัติงาน

    2–3 วันทำการ

    ดูแลการลงนามสัญญาและส่งมอบคู่มือมาตรฐานการดำเนินงานที่ผูกกับสัญญา

ลูกค้า ทีมเรา หน่วยงานราชการ

รูปแบบการว่าจ้าง

เลือกขอบเขตให้พอดีกับกิจการ

แฟรนไชส์เริ่มต้น

แบรนด์ที่เริ่มขยายสาขาแรกผ่านระบบแฟรนไชส์

  • •ร่างสัญญาแฟรนไชส์มาตรฐาน
  • •จัดทำเอกสารเปิดเผยข้อมูลเบื้องต้น

แฟรนไชส์และไลเซนส์เต็มรูปแบบ

แบรนด์ที่ขยายหลายสาขาและต้องจดบันทึกสิทธิเครื่องหมายการค้า

  • •จดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้า
  • •วางแผนภาษีหัก ณ ที่จ่ายและ VAT บนค่าสิทธิ
  • •จัดทำคู่มือมาตรฐานการดำเนินงาน

โครงสร้างสิทธิข้ามพรมแดน

แบรนด์ต่างชาติที่รับค่าสิทธิจากคู่สัญญาในไทยหรือในทางกลับกัน

  • •ตรวจสอบสิทธิตามอนุสัญญาภาษีซ้อน
  • •ร่างสัญญาสองภาษาให้สอดคล้องกับกฎหมายไทย
  • •ประสานงานการนำส่งภาษีหัก ณ ที่จ่ายข้ามพรมแดน

สถานการณ์ตัวอย่าง (สมมติเพื่ออธิบาย)

หน้างานจริงมักเป็นแบบนี้

ตัวอย่างสมมติเพื่ออธิบายวิธีทำงาน ไม่ใช่ผลลัพธ์ของลูกค้ารายใดรายหนึ่ง

กรณี 1

ร้านอาหารแบรนด์ไทยในกรุงเทพฯ เตรียมขายแฟรนไชส์ให้นักลงทุนรายแรก

ปัญหา: ใช้สัญญาแปลจากต้นแบบต่างประเทศที่ไม่มีเอกสารเปิดเผยข้อมูลและเงื่อนไขไม่ตรงกับกฎหมายไทย

วิธีทำ: จัดทำเอกสารเปิดเผยข้อมูลและร่างสัญญาใหม่ให้สอดคล้องกับแนวปฏิบัติทางการค้าที่เป็นธรรมสำหรับแฟรนไชส์

สิ่งที่เปลี่ยน: ลงนามกับนักลงทุนรายแรกได้โดยไม่มีข้อโต้แย้งเรื่องความโปร่งใสของข้อมูล

กรณี 2

บริษัทเครื่องสำอางในเชียงใหม่อนุญาตให้บริษัทในเครือใช้เครื่องหมายการค้า

ปัญหา: ไม่เคยจดบันทึกสัญญาอนุญาตใช้เครื่องหมายการค้าและไม่มั่นใจว่าสิทธิจะยกขึ้นสู้บุคคลภายนอกได้หรือไม่

วิธีทำ: จัดทำสัญญาอนุญาตใช้สิทธิให้ครบองค์ประกอบและยื่นจดบันทึกต่อกรมทรัพย์สินทางปัญญา

สิ่งที่เปลี่ยน: สัญญาได้รับการจดบันทึกและใช้เป็นหลักฐานยันบุคคลภายนอกได้เมื่อเกิดข้อพิพาทกับผู้จำหน่ายรายอื่น

กรณี 3

บริษัทแม่ในต่างประเทศเรียกเก็บค่าสิทธิจากบริษัทลูกในไทยทุกเดือน

ปัญหา: หักภาษี ณ ที่จ่ายในอัตรา 15% เต็มจำนวนโดยไม่เคยตรวจสอบสิทธิตามอนุสัญญาภาษีซ้อนของประเทศคู่สัญญา

วิธีทำ: ตรวจสอบอนุสัญญาภาษีซ้อนที่เกี่ยวข้องและยื่นขอใช้อัตราลดตามเงื่อนไขที่กำหนด

สิ่งที่เปลี่ยน: ลดอัตราภาษีหัก ณ ที่จ่ายลงตามสิทธิในอนุสัญญาและวางระบบยื่นเอกสารรับรองถิ่นที่อยู่ทุกปี

จุดพลาดที่มีราคาแพง

ความเสี่ยงต้นทุนถ้าพลาดวิธีป้องกันของเรา
ใช้สัญญาแฟรนไชส์แปลจากต่างประเทศโดยไม่ปรับให้เข้ากับกฎหมายไทยเงื่อนไขบางข้อขัดกับแนวปฏิบัติทางการค้าที่เป็นธรรมและอาจถูกร้องเรียนต่อ สขค.ปรับสัญญาให้สอดคล้องกับกฎหมายไทยและแนวปฏิบัติทางการค้าที่เป็นธรรมสำหรับแฟรนไชส์ก่อนใช้จริง
ไม่จัดทำเอกสารเปิดเผยข้อมูลก่อนให้ผู้รับสิทธิลงนามเสี่ยงข้อพิพาทและถูกกล่าวหาว่าปกปิดข้อมูลสำคัญภายหลังจัดทำและส่งมอบเอกสารเปิดเผยข้อมูลตามระยะเวลาที่เหมาะสมก่อนวันลงนาม
กำหนดราคาขายให้ผู้รับสิทธิแบบตายตัวจนอาจเข้าข่ายจำกัดการแข่งขันอาจถูกร้องเรียนต่อคณะกรรมการการแข่งขันทางการค้าและต้องแก้ไขสัญญาที่ใช้อยู่กับทุกสาขากำหนดราคาแนะนำแทนราคาตายตัวและเปิดช่องให้ผู้รับสิทธิปรับได้ตามสภาพตลาดท้องถิ่น
ไม่ตรวจสิทธิตามอนุสัญญาภาษีซ้อนก่อนหักภาษี ณ ที่จ่ายค่าสิทธิข้ามพรมแดนเต็มอัตราจ่ายภาษีเกินสิทธิที่พึงได้รับและต้องยื่นขอคืนย้อนหลังซึ่งใช้เวลานานตรวจสอบอนุสัญญาภาษีซ้อนของประเทศคู่สัญญาและขอหนังสือรับรองถิ่นที่อยู่ทางภาษีก่อนหักภาษีทุกครั้ง
ปล่อยให้สัญญาสิ้นสุดหรือต่ออายุโดยไม่ทบทวนเงื่อนไขอาณาเขตและมาตรฐานแบรนด์เสี่ยงมีผู้รับสิทธิหลายรายทับซ้อนอาณาเขตหรือคงมาตรฐานที่ล้าสมัยไว้ในสัญญาทบทวนเงื่อนไขอาณาเขตและมาตรฐานแบรนด์ทุกครั้งก่อนต่ออายุสัญญา

ทำเอง vs จ้างพนักงาน vs ใช้เรา

หัวข้อทำเองจ้างพนักงานประจำThai Law & Accounting
การร่างสัญญาแฟรนไชส์แปลสัญญาต้นแบบจากต่างประเทศโดยไม่ปรับกฎหมายไทยฝ่ายกฎหมายภายในเข้าใจธุรกิจแต่ไม่คุ้นแนวปฏิบัติของ สขค.ร่างสัญญาให้สอดคล้องกับแนวปฏิบัติทางการค้าที่เป็นธรรมและกฎหมายไทยตั้งแต่ต้น
เอกสารเปิดเผยข้อมูลไม่จัดทำเพราะไม่ทราบว่าควรมีจัดทำแบบสั้นที่ไม่ครอบคลุมประวัติคดีความหรือค่าใช้จ่ายแฝงจัดทำครบตามข้อมูลสำคัญที่แนวปฏิบัติของ สขค. แนะนำให้เปิดเผย
การจดบันทึกสิทธิเครื่องหมายการค้าใช้เครื่องหมายการค้ากันตามข้อตกลงปากเปล่าโดยไม่จดบันทึกทราบว่าควรจดแต่ไม่ตามเรื่องกับกรมทรัพย์สินทางปัญญาให้เสร็จยื่นจดบันทึกให้แล้วเสร็จเพื่อให้ยกขึ้นยันบุคคลภายนอกได้
ภาษีค่าสิทธิข้ามพรมแดนหักภาษี ณ ที่จ่ายอัตรา 15% เต็มจำนวนทุกครั้งรู้ว่ามีอนุสัญญาภาษีซ้อนแต่ไม่มีเวลาตรวจเงื่อนไขและเอกสารตรวจอนุสัญญาภาษีซ้อนที่ใช้ได้จริงและยื่นขอใช้อัตราลดพร้อมเอกสารรับรองถิ่นที่อยู่
การเลิกและต่ออายุสัญญาปล่อยให้สัญญาต่ออายุอัตโนมัติโดยไม่ทบทวนเงื่อนไขทบทวนเป็นครั้งคราวแต่ไม่มีกระบวนการติดตามวันครบกำหนดที่ชัดเจนวางระบบติดตามวันครบกำหนดและทบทวนเงื่อนไขอาณาเขต/มาตรฐานก่อนต่ออายุทุกครั้ง

มุมบัญชี–ภาษีของงานนี้

มุมมองภาษีและบัญชีของงานแฟรนไชส์

สัญญาแฟรนไชส์และไลเซนส์ไม่ได้จบแค่การจดทะเบียนสิทธิ แต่กระทบโครงสร้างรายได้ค่าสิทธิ ภาระภาษีหัก ณ ที่จ่ายและ VAT ที่ต้องบันทึกให้ถูกต้องทุกงวด รวมถึงการรับรู้รายได้ตามมาตรฐานการรายงานทางการเงิน ทีมภาษีและบัญชีของเราตรวจโครงสร้างค่าสิทธิควบคู่กับทีมกฎหมายก่อนแนะนำให้ลงนาม

การรับรู้รายได้ค่าสิทธิตามมาตรฐานบัญชี

ค่าธรรมเนียมแรกเข้าและค่าสิทธิรายเดือนอาจต้องรับรู้รายได้คนละช่วงเวลาตามมาตรฐาน TFRS for NPAEs หรือ TFRS 15 แล้วแต่ขนาดกิจการ

การหักภาษี ณ ที่จ่ายและนำส่ง VAT ให้ตรงงวด

ผู้จ่ายค่าสิทธิต้องออกหนังสือรับรองหัก ณ ที่จ่ายและนำส่ง VAT แทนผู้รับต่างประเทศให้ตรงกับงวดที่จ่ายจริงเพื่อไม่ให้ถูกปรับ

ผลกระทบต่อการยื่น ภ.ง.ด.50 ของทั้งสองฝ่าย

ค่าสิทธิที่จ่ายหรือรับต้องปรากฏถูกต้องในรายจ่าย/รายได้ของแบบภาษีเงินได้นิติบุคคลประจำปีของทั้งแฟรนไชส์ซอร์และผู้รับสิทธิ

ราคาโอนระหว่างบริษัทในเครือที่จ่ายค่าสิทธิกัน

หากคู่สัญญาเป็นบริษัทในเครือ ค่าสิทธิต้องกำหนดตามหลักราคาตลาดเพื่อให้สอดคล้องกับกฎหมายราคาโอนของประมวลรัษฎากร

ดูบริการที่เกี่ยวข้อง

ศัพท์ที่ควรรู้

Franchise Agreement
สัญญาที่แฟรนไชส์ซอร์อนุญาตให้ผู้รับสิทธิใช้เครื่องหมายการค้าและระบบดำเนินธุรกิจทั้งหมดภายใต้มาตรฐานเดียวกัน
Disclosure Document
เอกสารเปิดเผยข้อมูลสำคัญที่แฟรนไชส์ซอร์ควรให้ผู้รับสิทธิก่อนตัดสินใจลงนาม
Royalty (ค่าสิทธิ)
ค่าตอบแทนที่จ่ายเพื่อใช้ทรัพย์สินทางปัญญา เช่น เครื่องหมายการค้า สูตร หรือเทคโนโลยี
การจดบันทึกสัญญาอนุญาตใช้สิทธิ
การยื่นสัญญาอนุญาตใช้เครื่องหมายการค้าต่อกรมทรัพย์สินทางปัญญาเพื่อให้มีผลผูกพันบุคคลภายนอก
แนวปฏิบัติทางการค้าที่เป็นธรรมสำหรับแฟรนไชส์
แนวปฏิบัติของคณะกรรมการการแข่งขันทางการค้าที่กำหนดมาตรฐานความเป็นธรรมในสัญญาแฟรนไชส์
อนุสัญญาภาษีซ้อน (DTA)
ความตกลงระหว่างประเทศที่กำหนดอัตราภาษีพิเศษเพื่อลดการเก็บภาษีซ้ำซ้อนบนรายได้ข้ามพรมแดน
License Agreement
สัญญาอนุญาตให้ใช้ทรัพย์สินทางปัญญาอย่างใดอย่างหนึ่ง โดยไม่จำเป็นต้องผูกกับระบบธุรกิจทั้งหมดเหมือนแฟรนไชส์

ข้อสังเกตจากพื้นที่ที่เราให้บริการ

ลูกค้าแฟรนไชส์ของสำนักงานกรุงเทพฯ (ลาดพร้าว 95) ส่วนใหญ่เป็นแบรนด์อาหารและค้าปลีกที่เตรียมขายสิทธิให้นักลงทุนรายแรกในเขตกรุงเทพฯ และปริมณฑล จึงเน้นจัดทำเอกสารเปิดเผยข้อมูลและจดบันทึกเครื่องหมายการค้าให้ครบก่อนเปิดขายสิทธิ ส่วนสาขาขอนแก่น อุดรธานี และหนองคาย มักได้รับคำปรึกษาจากผู้ประกอบการท้องถิ่นที่ต้องการซื้อสิทธิแฟรนไชส์จากส่วนกลางมาเปิดในภูมิภาค งานส่วนใหญ่จึงเน้นตรวจสัญญาที่ได้รับมาก่อนลงทุนและวางแผนภาษีหัก ณ ที่จ่ายค่าสิทธิที่ต้องนำส่งให้แฟรนไชส์ซอร์ในกรุงเทพฯ หรือต่างประเทศให้ถูกต้อง
พื้นที่ให้บริการ

คู่มือภาษีเฉพาะจังหวัด

เราให้บริการครบ 77 จังหวัดผ่านระบบยื่นออนไลน์ ส่วนหน้าคู่มือด้านล่างเป็นจังหวัดที่เราเขียนข้อมูลเฉพาะพื้นที่ไว้จริง เช่น สำนักงานสรรพากรพื้นที่ที่ดูแล และอุตสาหกรรมหลักของจังหวัด

กรุงเทพมหานครสมุทรปราการนนทบุรีปทุมธานีพระนครศรีอยุธยาอ่างทองลพบุรีสิงห์บุรีชัยนาทสระบุรีนครนายกสมุทรสาครสมุทรสงครามนครปฐมสุพรรณบุรีฉะเชิงเทราปราจีนบุรีสระแก้วชลบุรีระยองจันทบุรีตราดกาญจนบุรีราชบุรีเพชรบุรีประจวบคีรีขันธ์ตากเชียงใหม่เชียงรายลำปางลำพูนแม่ฮ่องสอนน่านพะเยาแพร่อุตรดิตถ์สุโขทัยพิษณุโลกพิจิตรเพชรบูรณ์กำแพงเพชรนครสวรรค์อุทัยธานีขอนแก่นมหาสารคามร้อยเอ็ดกาฬสินธุ์ชัยภูมินครราชสีมาบุรีรัมย์สุรินทร์ศรีสะเกษอุบลราชธานียโสธรอำนาจเจริญมุกดาหารอุดรธานีหนองบัวลำภูเลยสกลนครนครพนมหนองคายบึงกาฬชุมพรระนองสุราษฎร์ธานีพังงาภูเก็ตกระบี่นครศรีธรรมราชตรังพัทลุงสตูลสงขลาปัตตานียะลานราธิวาส

FAQ

คำถามที่พบบ่อย

แนวปฏิบัติทางการค้าที่เป็นธรรมสำหรับธุรกิจแฟรนไชส์ของคณะกรรมการการแข่งขันทางการค้าแนะนำให้แฟรนไชส์ซอร์เปิดเผยข้อมูลสำคัญ เช่น ค่าใช้จ่าย เงื่อนไขอาณาเขต และประวัติคดีความ ก่อนผู้รับสิทธิตัดสินใจลงนาม

คำตอบนี้ช่วยได้ไหม

พร้อมเริ่มต้นกับ แฟรนไชส์และการอนุญาตให้ใช้สิทธิ หรือยัง?

ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา