
บริการ · บัญชี ภาษี และตรวจสอบ

ขอคืนภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่าย

ตัดสินใจขอคืนหรือยกยอด แก้ไข ภ.พ.30 จัดเตรียมเอกสารสำหรับผู้ส่งออก และรับมือการตรวจคืนภาษี

  • ขอคืนเป็นเงินสดหรือยกยอดไปหักภาษีขายเดือนถัดไป

    ทางเลือกเมื่อภาษีซื้อเกินภาษีขาย

  • ภายใน 3 ปี นับแต่วันพ้นกำหนดยื่นแบบของเดือนภาษีนั้น

    อายุความยื่นคำร้องขอคืนภาษี

  • อัตราร้อยละ 0

    อัตราภาษีมูลค่าเพิ่มสำหรับการส่งออก

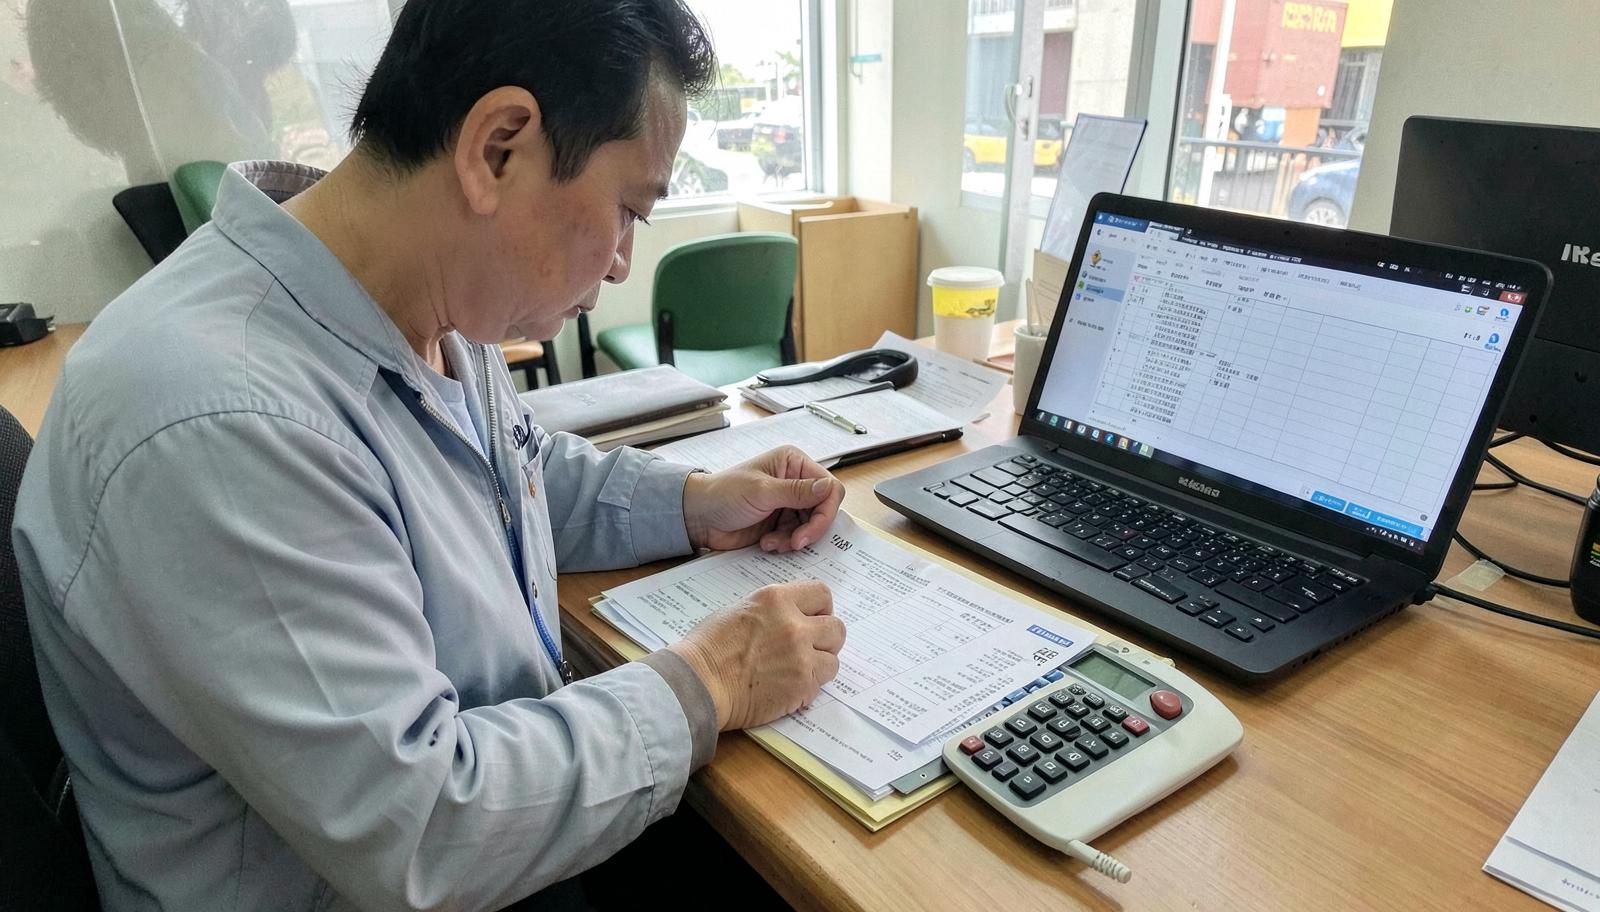
นักบัญชีจัดเรียงใบกำกับภาษีและเอกสารส่งออกเพื่อยื่นคำร้องขอคืนภาษี

สรุปย่อ (AI Quick Answer)

บริการขอคืนภาษีมูลค่าเพิ่มที่ชำระเกินและภาษีหัก ณ ที่จ่ายที่ถูกหักไว้เกิน ตั้งแต่วิเคราะห์ว่าควรขอคืนเป็นเงินสดหรือยกยอดภาษีซื้อไปเดือนถัดไปตามมาตรา 84 แห่งประมวลรัษฎากร แก้ไขแบบ ภ.พ.30 ที่ยื่นผิดพลาดก่อนยื่นคำร้องขอคืน จัดเตรียมเอกสารสำหรับผู้ส่งออกและกิจการที่มีรายได้ 0% ตามมาตรา 80/1 เตรียมความพร้อมสำหรับการตรวจคืนภาษีของกรมสรรพากร นัดสัมภาษณ์และตอบข้อซักถามเจ้าหน้าที่ประเมิน จนถึงการยื่นอุทธรณ์หากไม่ได้รับคืนภาษีตามที่ยื่นภายในกำหนดเวลาตามประมวลรัษฎากร ประเมินราคาตามมูลค่าภาษีที่ขอคืนและความซับซ้อนของธุรกรรม

สอบถามเพื่อประเมินราคา — เจ้าหน้าที่ตรวจปริมาณเอกสาร ความซับซ้อน และกำหนดส่งงานก่อนออกใบเสนอราคาเป็นลายลักษณ์อักษร

ขอบเขตที่ใช้ประเมินใบเสนอราคา

รายการการเสนอราคา
วิเคราะห์ทางเลือกขอคืนเป็นเงินสดหรือยกยอดติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
แก้ไขแบบ ภ.พ.30 ก่อนยื่นคำร้องติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
จัดเตรียมแฟ้มเอกสารขอคืนภาษีผู้ส่งออก/กิจการ 0%ติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
รวบรวมและจัดทำเอกสารเพิ่มเติมระหว่างตรวจคืนติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ซ้อมคำชี้แจงและเข้าร่วมการตรวจคืนกับผู้ประเมินติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
จัดทำและยื่นอุทธรณ์คำสั่งคืนภาษีติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ค่าธรรมเนียมศาลภาษีอากรกลาง (กรณีฟ้องคดี)เรียกเก็บตามจริงเรียกเก็บตามจริง

ค่าธรรมเนียมราชการ ค่าอากรแสตมป์ และค่าแปลเอกสารเรียกเก็บตามจริงพร้อมแนบใบเสร็จของหน่วยงาน ทุกงานออกใบเสนอราคาเป็นลายลักษณ์อักษรและยืนยันขอบเขตงานก่อนเริ่ม

เหมาะกับใคร

  • ผู้ส่งออกที่มีภาษีขาย 0% แต่มีภาษีซื้อสะสมจำนวนมาก
  • กิจการที่ลงทุนซื้อสินทรัพย์ก้อนใหญ่จนภาษีซื้อเกินภาษีขาย
  • บริษัทที่ยื่น ภ.พ.30 ผิดพลาดและต้องการแก้ไขก่อนขอคืน
  • ผู้ถูกหักภาษี ณ ที่จ่ายเกินจำนวนที่ต้องชำระจริงในปีภาษี
  • กิจการที่ถูกเรียกตรวจสอบก่อนได้รับคืนภาษีและต้องการทีมร่วมชี้แจง

สิ่งที่ลูกค้าได้รับ

  • วิเคราะห์ทางเลือกขอคืนเป็นเงินสดหรือยกยอดภาษีซื้อ
  • แก้ไขแบบ ภ.พ.30 ที่ยื่นผิดพลาดก่อนยื่นคำร้อง
  • จัดเตรียมแฟ้มเอกสารขอคืนภาษีสำหรับผู้ส่งออกและกิจการ 0%
  • รวบรวมเอกสารตามที่กรมสรรพากรมักขอเพิ่มเติมระหว่างตรวจคืน
  • เตรียมความพร้อมและร่วมสัมภาษณ์กับเจ้าหน้าที่ประเมิน
  • จัดทำและยื่นอุทธรณ์หากคำสั่งคืนภาษีไม่เป็นไปตามที่ยื่น
  • ติดตามสถานะคำร้องจนได้รับเงินคืนหรือคำวินิจฉัยขั้นสุดท้าย

เอกสารที่ต้องเตรียม

  • แบบ ภ.พ.30 และรายงานภาษีซื้อ-ภาษีขายย้อนหลังของงวดที่ขอคืน
  • ใบกำกับภาษีซื้อฉบับจริงและหลักฐานการชำระเงิน
  • เอกสารส่งออก เช่น ใบขนสินค้าขาออกและหลักฐานการรับชำระเงินจากต่างประเทศ
  • หนังสือรับรองการหักภาษี ณ ที่จ่ายฉบับจริง (50 ทวิ)
  • สัญญาซื้อขายหรือสัญญาบริการที่เกี่ยวข้องกับรายการภาษีซื้อจำนวนมาก

ขั้นตอนการทำงาน

กระบวนการ 6 ขั้น

  1. 1

    ตรวจสอบสถานะภาษีซื้อสะสมและทางเลือก

    วิเคราะห์ว่าควรขอคืนเป็นเงินสดหรือหักกับภาษีขายที่จะเกิดขึ้นภายหน้าตามกระแสเงินสดของกิจการ

  2. 2

    แก้ไขแบบที่ยื่นผิดพลาดก่อนยื่นคำร้อง

    ยื่น ภ.พ.30 ฉบับแก้ไขให้ตัวเลขภาษีซื้อและภาษีขายถูกต้องก่อนยื่นคำร้องขอคืน

  3. 3

    จัดเตรียมแฟ้มเอกสารและยื่นคำร้องขอคืน

    รวบรวมใบกำกับภาษีซื้อ เอกสารส่งออก และหลักฐานประกอบที่เกี่ยวข้องให้ครบถ้วนก่อนยื่นคำร้องขอคืนภาษี

  4. 4

    รับมือการตรวจคืนภาษีของกรมสรรพากร

    เตรียมคำชี้แจงและเอกสารเพิ่มเติมตามที่เจ้าหน้าที่ประเมินร้องขอระหว่างกระบวนการตรวจคืน

  5. 5

    เข้าร่วมสัมภาษณ์กับเจ้าหน้าที่ประเมิน

    ร่วมชี้แจงข้อเท็จจริงเกี่ยวกับธุรกรรมและเอกสารประกอบเพื่อสนับสนุนคำร้องขอคืน

  6. 6

    ติดตามผลและยื่นอุทธรณ์หากจำเป็น

    หากได้รับคืนภาษีไม่ครบหรือถูกปฏิเสธ ยื่นอุทธรณ์ภายในกำหนดเวลาตามประมวลรัษฎากร

เจาะลึกบริการ

เมื่อภาษีซื้อในเดือนภาษีสูงกว่าภาษีขาย ผู้ประกอบการมีสิทธิเลือกขอคืนเป็นเงินสดหรือยกยอดไปหักในเดือนถัดไป แต่การขอคืนเป็นเงินสดมักตามมาด้วยการตรวจสอบจากกรมสรรพากรที่ต้องใช้เอกสารครบถ้วนและตอบคำถามได้ตรงประเด็น บทความนี้อธิบายกระบวนการขอคืนภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่ายตามประมวลรัษฎากร ตั้งแต่การแก้ไขแบบที่ยื่นผิดพลาด เอกสารเฉพาะของผู้ส่งออก จนถึงขั้นตอนอุทธรณ์หากคำสั่งคืนภาษีไม่เป็นไปตามที่ยื่น

ตัวเลขที่ต้องรู้ก่อนตัดสินใจ

ทางเลือกเมื่อภาษีซื้อเกินภาษีขาย
ขอคืนเป็นเงินสดหรือยกยอดไปหักภาษีขายเดือนถัดไป
ประมวลรัษฎากร มาตรา 84
อายุความยื่นคำร้องขอคืนภาษี
ภายใน 3 ปี นับแต่วันพ้นกำหนดยื่นแบบของเดือนภาษีนั้น
ประมวลรัษฎากร มาตรา 27 ตรี
อัตราภาษีมูลค่าเพิ่มสำหรับการส่งออก
อัตราร้อยละ 0
ประมวลรัษฎากร มาตรา 80/1
กำหนดยื่นอุทธรณ์คำสั่งภาษี
ภายใน 30 วันนับแต่ได้รับหนังสือแจ้งคำสั่ง
ประมวลรัษฎากร มาตรา 30
เงินเพิ่มกรณียื่นแบบเพิ่มเติมชำระภาษีขาด
ร้อยละ 1.5 ต่อเดือนของภาษีที่ชำระขาด
ประมวลรัษฎากร มาตรา 89/1
ฟ้องคดีต่อศาลภาษีอากรกลาง
ภายใน 30 วันนับแต่ทราบคำวินิจฉัยอุทธรณ์
พระราชบัญญัติจัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528

ไทม์ไลน์การทำงาน

ใครทำอะไร ใช้เวลาเท่าไร

  1. 1 ทีมเรา

    ตรวจสอบยอดภาษีซื้อสะสมและวิเคราะห์ทางเลือก

    3–5 วันทำการ

    ทบทวนแบบ ภ.พ.30 ย้อนหลังและวิเคราะห์ว่าขอคืนเป็นเงินสดหรือยกยอดจะเหมาะกับกระแสเงินสดของกิจการมากกว่า

  2. 2 ทีมเรา

    แก้ไขแบบที่ยื่นผิดพลาด (ถ้ามี)

    1–2 สัปดาห์

    ยื่นแบบ ภ.พ.30 เพิ่มเติมให้ตัวเลขถูกต้องก่อนยื่นคำร้องขอคืนภาษี

  3. 3 ทีมเรา

    จัดเตรียมแฟ้มเอกสารและยื่นคำร้อง

    2–3 สัปดาห์

    รวบรวมใบกำกับภาษีซื้อ เอกสารส่งออก และหลักฐานประกอบให้ครบก่อนยื่นคำร้องขอคืนต่อกรมสรรพากร

  4. 4 หน่วยงานราชการ

    รอผลตรวจสอบและตอบข้อซักถามเพิ่มเติม

    1–4 เดือน

    เจ้าหน้าที่ประเมินตรวจเอกสารและอาจร้องขอเอกสารเพิ่มเติมหรือชี้แจงประเด็นเฉพาะรายการ

  5. 5 ลูกค้า

    เข้าร่วมสัมภาษณ์ตรวจคืนภาษี

    ครึ่งวัน–1 วัน

    ตัวแทนกิจการและที่ปรึกษาเข้าชี้แจงข้อเท็จจริงเกี่ยวกับธุรกรรมต่อเจ้าหน้าที่ประเมิน

  6. 6 ทีมเรา

    รับคืนภาษีหรือยื่นอุทธรณ์

    ภายใน 30 วันหากอุทธรณ์

    หากคำสั่งไม่เป็นไปตามที่ยื่น จัดทำและยื่นอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ภายในกำหนดเวลา

ลูกค้า ทีมเรา หน่วยงานราชการ

รูปแบบการว่าจ้าง

เลือกขอบเขตให้พอดีกับกิจการ

ตรวจสุขภาพภาษีซื้อสะสม

กิจการที่ยังไม่แน่ใจว่าควรขอคืนหรือยกยอด

  • •วิเคราะห์แนวโน้มภาษีซื้อ-ขาย
  • •ประเมินความเสี่ยงก่อนยื่นคำร้อง

ยื่นคำร้องขอคืนมาตรฐาน

กิจการทั่วไปที่มีภาษีซื้อสะสมและเอกสารครบถ้วน

  • •แก้ไขแบบที่ยื่นผิดพลาด
  • •จัดเตรียมแฟ้มเอกสารและยื่นคำร้อง
  • •ติดตามสถานะจนได้รับผล

ขอคืนภาษีผู้ส่งออกพร้อมรับมือตรวจสอบ

ผู้ส่งออกที่มียอดขอคืนสูงและมักถูกตรวจสอบละเอียด

  • •จัดเตรียมเอกสารส่งออกและหลักฐานรับชำระเงินต่างประเทศ
  • •เตรียมความพร้อมและร่วมสัมภาษณ์
  • •จัดทำอุทธรณ์หากจำเป็น

สถานการณ์ตัวอย่าง (สมมติเพื่ออธิบาย)

หน้างานจริงมักเป็นแบบนี้

ตัวอย่างสมมติเพื่ออธิบายวิธีทำงาน ไม่ใช่ผลลัพธ์ของลูกค้ารายใดรายหนึ่ง

กรณี 1

ผู้ส่งออกเฟอร์นิเจอร์ไม้ในกรุงเทพฯ ที่มีภาษีซื้อสะสมจากการซื้อวัตถุดิบจำนวนมาก

ปัญหา: ยื่นขอคืนภาษีแล้วถูกเรียกตรวจสอบซ้ำหลายรอบเพราะเอกสารส่งออกไม่ครบตามที่เจ้าหน้าที่ต้องการ

วิธีทำ: จัดระเบียบแฟ้มใบขนสินค้าขาออกและหลักฐานรับชำระเงินต่างประเทศให้ตรงกับใบกำกับภาษีซื้อแต่ละรายการ

สิ่งที่เปลี่ยน: รอบตรวจสอบครั้งถัดไปใช้เวลาสั้นลงมากและได้รับคืนภาษีตามจำนวนที่ยื่นครบถ้วน

กรณี 2

โรงงานผลิตชิ้นส่วนยานยนต์ในสมุทรปราการที่เพิ่งลงทุนซื้อเครื่องจักรใหม่

ปัญหา: ภาษีซื้อจากการซื้อเครื่องจักรก้อนใหญ่ทำให้ภาษีซื้อเกินภาษีขายมาก แต่ไม่แน่ใจว่าควรขอคืนหรือยกยอด

วิธีทำ: วิเคราะห์กระแสเงินสดและแนวโน้มภาษีขายในอนาคต แล้วแนะนำให้ขอคืนเป็นเงินสดบางส่วนและยกยอดส่วนที่เหลือ

สิ่งที่เปลี่ยน: กิจการได้รับเงินสดหมุนเวียนบางส่วนทันทีโดยไม่ต้องรอผลตรวจสอบเต็มจำนวน และยังลดภาษีขายเดือนถัดไปด้วยยอดที่เหลือ

กรณี 3

บริษัทที่ปรึกษาไอทีในเชียงใหม่ที่พบว่ายื่น ภ.พ.30 ผิดพลาดย้อนหลัง 2 เดือน

ปัญหา: บันทึกภาษีซื้อบางรายการซ้ำซ้อนทำให้ยอดขอคืนที่จะยื่นคลาดเคลื่อนจากความเป็นจริง

วิธีทำ: ตรวจสอบรายการภาษีซื้อทั้งหมดใหม่ ยื่นแบบเพิ่มเติมแก้ไขให้ถูกต้องก่อนยื่นคำร้องขอคืน

สิ่งที่เปลี่ยน: ยื่นคำร้องขอคืนด้วยตัวเลขที่ถูกต้องตั้งแต่ต้น หลีกเลี่ยงเงินเพิ่มจากการยื่นแบบผิดพลาดในภายหลัง

จุดพลาดที่มีราคาแพง

ความเสี่ยงต้นทุนถ้าพลาดวิธีป้องกันของเรา
ยื่นคำร้องขอคืนโดยไม่แก้ไขแบบ ภ.พ.30 ที่ผิดพลาดก่อนเจ้าหน้าที่ประเมินปฏิเสธคำร้องหรือคืนภาษีล่าช้าเพราะตัวเลขไม่ตรงกับแบบที่ยื่นไว้ตรวจสอบและยื่นแบบเพิ่มเติมแก้ไขให้ถูกต้องก่อนยื่นคำร้องขอคืนเสมอ
ขาดใบกำกับภาษีซื้อฉบับจริงหรือเอกสารส่งออกที่สมบูรณ์รายการภาษีซื้อนั้นถูกตัดออกจากคำร้องขอคืน ทำให้ได้รับคืนน้อยกว่าที่ควรจัดเก็บใบกำกับภาษีซื้อฉบับจริงและเอกสารส่งออกให้ครบก่อนยื่นคำร้องทุกครั้ง
ปล่อยให้พ้นอายุความ 3 ปีโดยไม่ยื่นคำร้องขอคืนหมดสิทธิขอคืนภาษีมูลค่าเพิ่มของงวดนั้นอย่างถาวรติดตามยอดภาษีซื้อสะสมทุกปีและยื่นคำร้องภายในกำหนดเวลาตามมาตรา 27 ตรี
ไม่เตรียมคำชี้แจงก่อนเข้าสัมภาษณ์กับเจ้าหน้าที่ประเมินคำตอบที่ไม่สอดคล้องกันทำให้เจ้าหน้าที่สงสัยและขยายเวลาตรวจสอบออกไปอีกเตรียมสรุปธุรกรรมและระบุผู้รับผิดชอบตอบคำถามแต่ละหัวข้อล่วงหน้าก่อนวันสัมภาษณ์
ไม่ยื่นอุทธรณ์ภายใน 30 วันเมื่อไม่พอใจคำสั่งคืนภาษีคำสั่งของเจ้าพนักงานประเมินเป็นที่สุดและไม่สามารถโต้แย้งต่อได้อีกถือวันที่ได้รับหนังสือแจ้งคำสั่งเป็นวันเริ่มนับ แล้วส่งคำอุทธรณ์ถึงคณะกรรมการพิจารณาอุทธรณ์ก่อนครบ 30 วัน

ทำเอง vs จ้างพนักงาน vs ใช้เรา

หัวข้อทำเองจ้างพนักงานประจำThai Law & Accounting
การตัดสินใจขอคืนหรือยกยอดเลือกขอคืนเสมอโดยไม่พิจารณากระแสเงินสดหรือความเสี่ยงถูกตรวจสอบฝ่ายบัญชีรู้ตัวเลขแต่ไม่มีเวลาวิเคราะห์แนวโน้มภาษีขายล่วงหน้าวิเคราะห์กระแสเงินสดและความเสี่ยงตรวจสอบก่อนแนะนำทางเลือกที่เหมาะสม
ความครบถ้วนของเอกสารรวบรวมเอกสารเมื่อถูกเรียกตรวจเท่านั้นมีเอกสารบางส่วนแต่ไม่ได้จัดเรียงให้ตรงกับรายการที่ขอคืนจัดเตรียมแฟ้มเอกสารครบถ้วนตรงกับแต่ละรายการก่อนยื่นคำร้อง
การรับมือสัมภาษณ์ตรวจคืนภาษีเจ้าของกิจการตอบคำถามเองโดยไม่มีการเตรียมตัวล่วงหน้าฝ่ายบัญชีตอบได้เฉพาะตัวเลขแต่ไม่คุ้นกับประเด็นกฎหมายภาษีเตรียมสรุปธุรกรรมและร่วมตอบคำถามกับเจ้าหน้าที่ประเมินโดยตรง
การยื่นอุทธรณ์ปล่อยผ่านเมื่อไม่พอใจคำสั่งเพราะไม่รู้ขั้นตอนรู้ว่ามีสิทธิอุทธรณ์แต่ไม่มั่นใจการเขียนคำอุทธรณ์จัดทำและยื่นอุทธรณ์ภายในกำหนดเวลาพร้อมเหตุผลทางกฎหมายรองรับ

มุมกฎหมายของงานนี้

มุมมองกฎหมายของการขอคืนภาษี

การขอคืนภาษีที่ถูกปฏิเสธหรือคืนไม่ครบไม่ได้จบแค่ขั้นตอนบัญชี แต่เข้าสู่กระบวนการทางกฎหมายที่มีกำหนดเวลาเคร่งครัดตั้งแต่การอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์จนถึงการฟ้องคดีต่อศาลภาษีอากรกลาง ทีมกฎหมายของเราเข้าร่วมตั้งแต่ขั้นตอนเตรียมเอกสารเพื่อไม่ให้พลาดประเด็นที่อาจใช้อุทธรณ์ในภายหลัง

การเตรียมประเด็นอุทธรณ์ไว้ตั้งแต่ต้น

บันทึกเหตุผลและหลักฐานที่ใช้ตอบเจ้าหน้าที่ประเมินไว้เป็นลายลักษณ์อักษรตั้งแต่ขั้นตอนตรวจสอบ เพื่อใช้เป็นฐานอุทธรณ์หากจำเป็น

การยื่นอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์

จัดทำคำอุทธรณ์ตามแบบที่กฎหมายกำหนดภายใน 30 วันนับแต่ได้รับหนังสือแจ้งคำสั่งตามมาตรา 30

การฟ้องคดีต่อศาลภาษีอากรกลาง

ประเมินความคุ้มค่าในการฟ้องคดีต่อศาลหากคำวินิจฉัยอุทธรณ์ยังไม่เป็นที่พอใจ

ความรับผิดทางอาญาหากพบเอกสารเท็จระหว่างตรวจสอบ

ให้คำแนะนำแยกต่างหากทันทีหากพบว่าเอกสารประกอบคำร้องมีข้อบกพร่องที่อาจเข้าข่ายความผิดตามประมวลรัษฎากร

ดูบริการที่เกี่ยวข้อง

ศัพท์ที่ควรรู้

ภ.พ.30
แบบแสดงรายการภาษีมูลค่าเพิ่มที่ยื่นทุกเดือนต่อกรมสรรพากร
ภาษีซื้อ / ภาษีขาย
ภาษีมูลค่าเพิ่มที่จ่ายเมื่อซื้อสินค้าบริการ (ภาษีซื้อ) และที่เรียกเก็บเมื่อขาย (ภาษีขาย)
อัตราภาษีร้อยละ 0
อัตราภาษีมูลค่าเพิ่มสำหรับการส่งออกและธุรกรรมบางประเภทที่ยังคงมีสิทธิขอคืนภาษีซื้อได้
50 ทวิ
หนังสือรับรองการหักภาษี ณ ที่จ่ายที่ผู้จ่ายเงินออกให้ผู้รับเงิน
คณะกรรมการพิจารณาอุทธรณ์
องค์กรที่พิจารณาอุทธรณ์คำสั่งของเจ้าพนักงานประเมินก่อนจะฟ้องคดีต่อศาลได้
ศาลภาษีอากรกลาง
ศาลชำนัญพิเศษที่มีอำนาจพิจารณาคดีพิพาททางภาษีอากรในชั้นแรก
เงินเพิ่ม
ค่าปรับที่คำนวณเป็นรายเดือนจากภาษีที่ชำระขาดหรือยื่นล่าช้า

ข้อสังเกตจากพื้นที่ที่เราให้บริการ

ลูกค้าของสาขากรุงเทพฯ ลาดพร้าว 95 ที่ขอคืนภาษีมูลค่าเพิ่มส่วนใหญ่เป็นผู้ส่งออกและกิจการนำเข้าเครื่องจักรที่มียอดขอคืนสูง จึงมักถูกเรียกตรวจสอบละเอียดและต้องมีทีมร่วมสัมภาษณ์กับเจ้าหน้าที่ประเมิน ส่วนสาขาขอนแก่น อุดรธานี และหนองคาย พบผู้ประกอบการค้าชายแดนที่มีภาษีซื้อสะสมจากการนำเข้าสินค้าและเอกสารด้านศุลกากรที่ต้องตรวจสอบร่วมกับหน่วยงานในพื้นที่ ทีมงานทั้งสองภูมิภาคจึงเน้นตรวจความครบถ้วนของเอกสารก่อนยื่นคำร้องเป็นลำดับแรกเสมอ เพื่อลดรอบการถูกเรียกเอกสารเพิ่มเติม
พื้นที่ให้บริการ

คู่มือภาษีเฉพาะจังหวัด

เราให้บริการครบ 77 จังหวัดผ่านระบบยื่นออนไลน์ ส่วนหน้าคู่มือด้านล่างเป็นจังหวัดที่เราเขียนข้อมูลเฉพาะพื้นที่ไว้จริง เช่น สำนักงานสรรพากรพื้นที่ที่ดูแล และอุตสาหกรรมหลักของจังหวัด

กรุงเทพมหานครสมุทรปราการนนทบุรีปทุมธานีพระนครศรีอยุธยาอ่างทองลพบุรีสิงห์บุรีชัยนาทสระบุรีนครนายกสมุทรสาครสมุทรสงครามนครปฐมสุพรรณบุรีฉะเชิงเทราปราจีนบุรีสระแก้วชลบุรีระยองจันทบุรีตราดกาญจนบุรีราชบุรีเพชรบุรีประจวบคีรีขันธ์ตากเชียงใหม่เชียงรายลำปางลำพูนแม่ฮ่องสอนน่านพะเยาแพร่อุตรดิตถ์สุโขทัยพิษณุโลกพิจิตรเพชรบูรณ์กำแพงเพชรนครสวรรค์อุทัยธานีขอนแก่นมหาสารคามร้อยเอ็ดกาฬสินธุ์ชัยภูมินครราชสีมาบุรีรัมย์สุรินทร์ศรีสะเกษอุบลราชธานียโสธรอำนาจเจริญมุกดาหารอุดรธานีหนองบัวลำภูเลยสกลนครนครพนมหนองคายบึงกาฬชุมพรระนองสุราษฎร์ธานีพังงาภูเก็ตกระบี่นครศรีธรรมราชตรังพัทลุงสตูลสงขลาปัตตานียะลานราธิวาส

FAQ

คำถามที่พบบ่อย

มาตรา 84 แห่งประมวลรัษฎากรให้สิทธิเลือกขอคืนเป็นเงินสดหรือหักกับภาษีขายในงวดต่อไป การเลือกขึ้นกับกระแสเงินสดและแนวโน้มภาษีขายในอนาคต หากมีภาษีขายสม่ำเสมออาจเลือกหักกับงวดถัดไปสะดวกกว่าเพราะไม่ต้องรอผลตรวจคืน

คำตอบนี้ช่วยได้ไหม

พร้อมเริ่มต้นกับ ขอคืนภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่าย หรือยัง?

ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา