
บริการ · กฎหมายและทนายความ

เรียกร้องค่าสินไหมและข้อพิพาทประกันภัย

ตีความกรมธรรม์ แจ้งเหตุ รวบรวมหลักฐานความเสียหาย และดำเนินเรื่องร้องเรียนต่อ คปภ.

  • 2 ปีนับแต่วันวินาศภัย

    อายุความเรียกร้องค่าสินไหมทดแทน

  • อาจถูกปฏิเสธความคุ้มครองหากบริษัทประกันภัยเสียประโยชน์จากความล่าช้า

    ผลของการแจ้งเหตุล่าช้า

  • บริษัทเข้ารับช่วงสิทธิไล่เบี้ยบุคคลภายนอกได้หลังจ่ายค่าสินไหมแล้ว

    สิทธิรับช่วงสิทธิของบริษัทประกันภัย

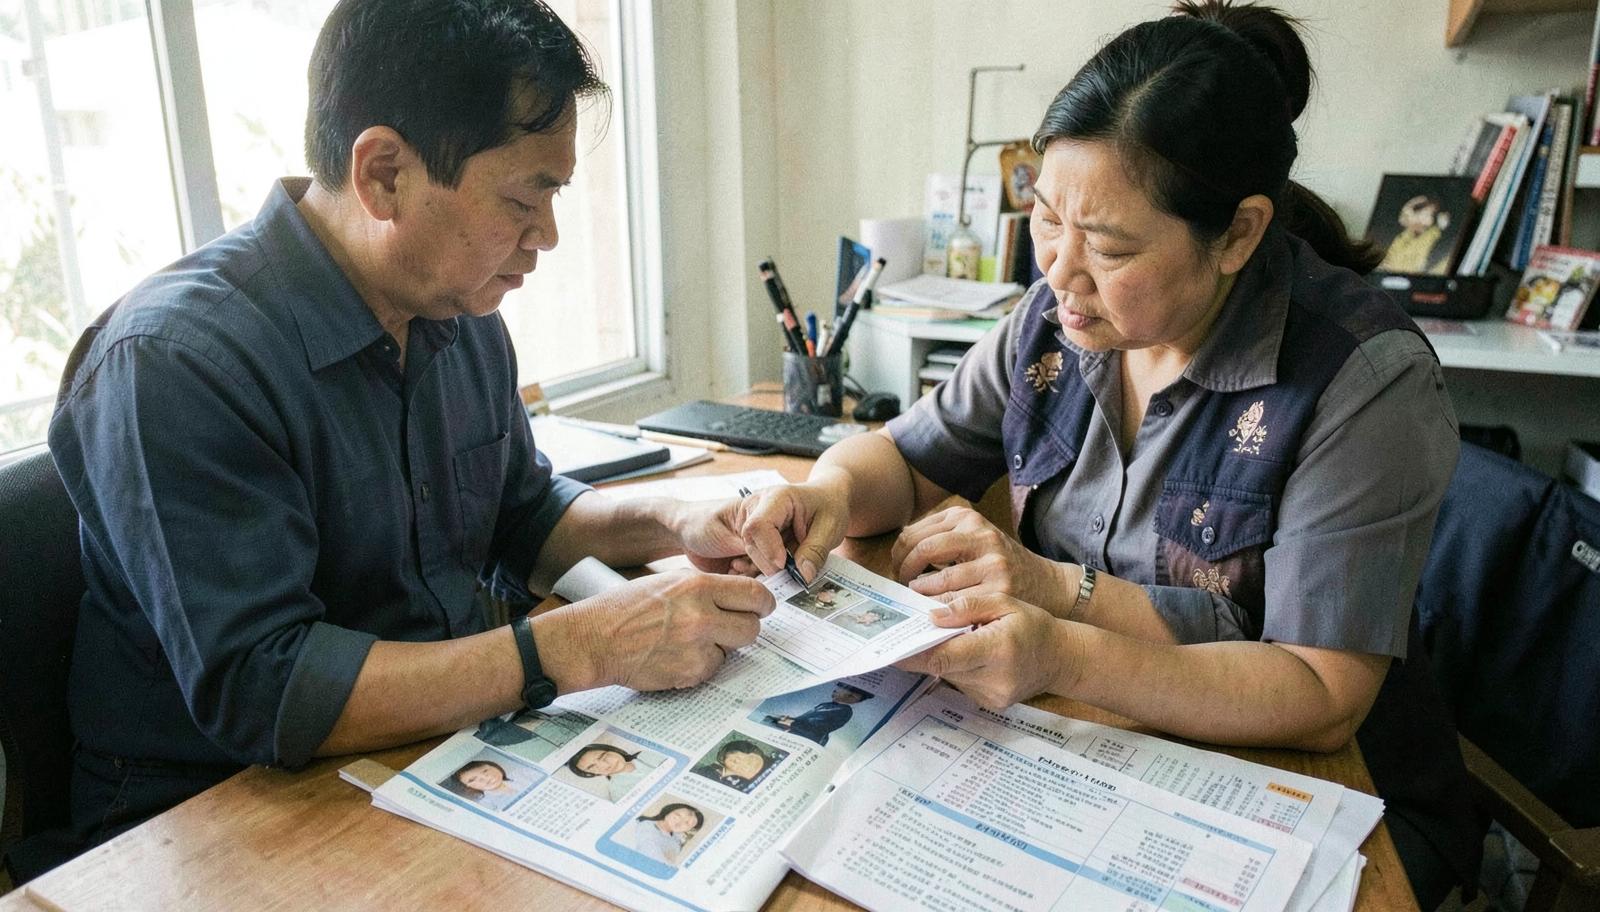
ที่ปรึกษาช่วยเจ้าของร้านจัดชุดเอกสารเรียกร้องค่าสินไหมพร้อมภาพความเสียหาย

สรุปย่อ (AI Quick Answer)

บริการด้านการเรียกร้องค่าสินไหมทดแทนและข้อพิพาทประกันภัยครบวงจร ตั้งแต่ตีความเงื่อนไขและข้อยกเว้นในกรมธรรม์ ดำเนินการแจ้งเหตุตามหน้าที่ผู้เอาประกันภัยภายในกำหนดเวลา รวบรวมและจัดทำเอกสารพิสูจน์ความเสียหาย เจรจากับบริษัทประกันภัยเมื่อถูกปฏิเสธการจ่ายสินไหม จนถึงการยื่นเรื่องร้องเรียนต่อสำนักงาน คปภ. และการฟ้องคดีเมื่อจำเป็น ครอบคลุมประเด็นการรับช่วงสิทธิ (subrogation) อายุความเรียกร้อง และการบันทึกบัญชีและภาษีของเงินค่าสินไหมทดแทนที่ได้รับ ประเมินราคาตามความซับซ้อนของคดีและทุนประกัน

สอบถามเพื่อประเมินราคา — เจ้าหน้าที่ตรวจปริมาณเอกสาร ความซับซ้อน และกำหนดส่งงานก่อนออกใบเสนอราคาเป็นลายลักษณ์อักษร

ขอบเขตที่ใช้ประเมินใบเสนอราคา

รายการการเสนอราคา
ตีความกรมธรรม์และประเมินความคุ้มครองติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
รวบรวมหลักฐานและจัดทำเอกสารเรียกร้องค่าสินไหมติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
เจรจากับบริษัทประกันภัยกรณีถูกปฏิเสธหรือลดค่าสินไหมติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ยื่นเรื่องร้องเรียนและไกล่เกลี่ยที่ คปภ.ติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ดำเนินคดีฟ้องบริษัทประกันภัยติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
คำแนะนำการบันทึกบัญชีและภาษีของเงินค่าสินไหมติดต่อเจ้าหน้าที่เพื่อขอใบเสนอราคา
ค่าธรรมเนียมศาลและค่าผู้เชี่ยวชาญประเมินความเสียหายเรียกเก็บตามจริงเรียกเก็บตามจริง

ค่าธรรมเนียมราชการ ค่าอากรแสตมป์ และค่าแปลเอกสารเรียกเก็บตามจริงพร้อมแนบใบเสร็จของหน่วยงาน ทุกงานออกใบเสนอราคาเป็นลายลักษณ์อักษรและยืนยันขอบเขตงานก่อนเริ่ม

เหมาะกับใคร

  • ผู้เอาประกันภัยที่ถูกบริษัทประกันปฏิเสธหรือลดจำนวนค่าสินไหม
  • ธุรกิจที่ประสบความเสียหายจากอัคคีภัย น้ำท่วม หรือความเสียหายทางธุรกิจ
  • ผู้ประกอบการที่ต้องการตีความเงื่อนไขและข้อยกเว้นในกรมธรรม์ก่อนเคลม
  • ผู้เสียหายที่ต้องการยื่นร้องเรียนต่อ คปภ. เมื่อเจรจากับบริษัทประกันไม่สำเร็จ
  • ฝ่ายบัญชีที่ต้องการคำแนะนำการบันทึกและเสียภาษีจากเงินค่าสินไหม

สิ่งที่ลูกค้าได้รับ

  • ตีความเงื่อนไข ข้อยกเว้น และความคุ้มครองของกรมธรรม์
  • ดำเนินการแจ้งเหตุและจัดส่งเอกสารตามกำหนดเวลาของกรมธรรม์
  • รวบรวมหลักฐานความเสียหายและประเมินมูลค่าความเสียหาย
  • เจรจากับบริษัทประกันภัยเมื่อถูกปฏิเสธหรือลดค่าสินไหม
  • ยื่นเรื่องร้องเรียนต่อ คปภ. และเข้าสู่กระบวนการไกล่เกลี่ยข้อพิพาท
  • ดำเนินคดีฟ้องบริษัทประกันภัยเมื่อจำเป็น
  • ให้คำแนะนำวิธีลงบัญชีและภาระภาษีสำหรับเงินสินไหมที่ได้รับ

เอกสารที่ต้องเตรียม

  • กรมธรรม์ประกันภัยฉบับเต็มและตารางความคุ้มครอง
  • หนังสือแจ้งเหตุและการติดต่อกับบริษัทประกันภัยที่ผ่านมา
  • ภาพถ่ายความเสียหาย รายงานผู้สำรวจภัย และใบประเมินราคาซ่อม
  • หลักฐานทางบัญชีแสดงมูลค่าทรัพย์สินหรือรายได้ที่เสียหาย
  • หนังสือปฏิเสธหรือลดจำนวนค่าสินไหมจากบริษัทประกันภัย (ถ้ามี)

ขั้นตอนการทำงาน

กระบวนการ 6 ขั้น

  1. 1

    ตรวจสอบกรมธรรม์และหน้าที่แจ้งเหตุ

    ตีความความคุ้มครอง ข้อยกเว้น และกำหนดเวลาแจ้งเหตุที่ต้องปฏิบัติตาม

  2. 2

    รวบรวมหลักฐานความเสียหาย

    จัดเก็บภาพถ่าย รายงานผู้สำรวจภัย และเอกสารทางบัญชีเพื่อพิสูจน์มูลค่าความเสียหาย

  3. 3

    ยื่นเรื่องเรียกร้องค่าสินไหมต่อบริษัทประกันภัย

    จัดทำและยื่นเอกสารเรียกร้องพร้อมหลักฐานประกอบครบถ้วน

  4. 4

    เจรจาเมื่อถูกปฏิเสธหรือลดจำนวนสินไหม

    โต้แย้งเหตุผลการปฏิเสธและเจรจาต่อรองจำนวนเงินสินไหมที่เหมาะสม

  5. 5

    ยื่นเรื่องร้องเรียนต่อ คปภ.

    ยื่นคำร้องต่อสำนักงาน คปภ. เพื่อเข้าสู่กระบวนการไกล่เกลี่ยข้อพิพาทประกันภัย

  6. 6

    ดำเนินคดีเมื่อการเจรจาไม่สำเร็จ

    ฟ้องคดีต่อศาลภายในอายุความเพื่อบังคับให้บริษัทประกันภัยชำระค่าสินไหม

เจาะลึกบริการ

ผู้เอาประกันภัยจำนวนมากพบว่าการเรียกร้องค่าสินไหมทดแทนยากกว่าที่คิด เพราะกรมธรรม์เต็มไปด้วยข้อยกเว้นและกำหนดเวลาที่ต้องปฏิบัติตามอย่างเคร่งครัด บทความนี้อธิบายขั้นตอนเรียกร้องค่าสินไหมทดแทนที่ถูกต้อง ตั้งแต่การแจ้งเหตุ การรวบรวมหลักฐาน การเจรจาเมื่อถูกปฏิเสธ จนถึงการยื่นเรื่องร้องเรียนต่อ คปภ. และประเด็นภาษีบัญชีของเงินที่ได้รับ

ตัวเลขที่ต้องรู้ก่อนตัดสินใจ

อายุความเรียกร้องค่าสินไหมทดแทน
2 ปีนับแต่วันวินาศภัย
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 882
ผลของการแจ้งเหตุล่าช้า
อาจถูกปฏิเสธความคุ้มครองหากบริษัทประกันภัยเสียประโยชน์จากความล่าช้า
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 881
สิทธิรับช่วงสิทธิของบริษัทประกันภัย
บริษัทเข้ารับช่วงสิทธิไล่เบี้ยบุคคลภายนอกได้หลังจ่ายค่าสินไหมแล้ว
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 880
หน้าที่แจ้งเหตุผลการปฏิเสธเป็นลายลักษณ์อักษร
บริษัทประกันภัยต้องแจ้งเหตุผลปฏิเสธหรือจำนวนที่ลดเป็นหนังสือ
ประกาศคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย
หน่วยงานกำกับดูแลและรับเรื่องร้องเรียน
สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
พระราชบัญญัติคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย พ.ศ. 2550
ระยะเวลาไกล่เกลี่ยข้อพิพาททั่วไปของ คปภ.
โดยทั่วไปประมาณ 1–3 เดือน ขึ้นอยู่กับความซับซ้อนของคดี
แนวปฏิบัติของสำนักงาน คปภ.

ไทม์ไลน์การทำงาน

ใครทำอะไร ใช้เวลาเท่าไร

  1. 1 ทีมเรา

    ตีความกรมธรรม์และตรวจหน้าที่แจ้งเหตุ

    2–4 วันทำการ

    ตรวจความคุ้มครอง ข้อยกเว้น และกำหนดเวลาที่ต้องแจ้งเหตุตามกรมธรรม์

  2. 2 ลูกค้า

    แจ้งเหตุและรวบรวมหลักฐานเบื้องต้น

    ทันทีที่ทราบเหตุ ถึง 1 สัปดาห์

    ลูกค้าแจ้งเหตุตามกำหนดและถ่ายภาพความเสียหายทันทีที่ปลอดภัยจะทำได้

  3. 3 ทีมเรา

    รวบรวมหลักฐานและประเมินมูลค่าความเสียหาย

    1–3 สัปดาห์

    รวบรวมรายงานผู้สำรวจภัย ใบประเมินราคาซ่อม และหลักฐานทางบัญชี

  4. 4 ทีมเรา

    ยื่นเรื่องเรียกร้องต่อบริษัทประกันภัย

    3–5 วันทำการ

    จัดทำเอกสารเรียกร้องครบถ้วนตามแบบที่บริษัทประกันภัยกำหนด

  5. 5 ทีมเรา

    เจรจาต่อรองเมื่อถูกปฏิเสธหรือลดจำนวน

    2–6 สัปดาห์

    โต้แย้งเหตุผลปฏิเสธด้วยหลักฐานและเจรจาจำนวนเงินที่เหมาะสม

  6. 6 หน่วยงานราชการ

    ยื่นเรื่องร้องเรียนต่อ คปภ. หรือฟ้องคดี

    1–3 เดือน (คปภ.) หรือตามกระบวนการศาล

    หากเจรจาไม่สำเร็จ ยื่นเรื่องต่อ คปภ. เพื่อไกล่เกลี่ย หรือฟ้องคดีต่อศาลภายในอายุความ

ลูกค้า ทีมเรา หน่วยงานราชการ

รูปแบบการว่าจ้าง

เลือกขอบเขตให้พอดีกับกิจการ

ตรวจกรมธรรม์ก่อนเคลม

ผู้เอาประกันภัยที่ต้องการความชัดเจนก่อนแจ้งเหตุ

  • •ตีความความคุ้มครองและข้อยกเว้น
  • •ตรวจกำหนดเวลาแจ้งเหตุ
  • •คำแนะนำเอกสารที่ต้องเตรียม

จัดการเรียกร้องค่าสินไหมเต็มรูปแบบ

ผู้เอาประกันภัยที่ต้องการให้ทีมงานดำเนินการแทนตั้งแต่ต้นจนจบ

  • •รวบรวมหลักฐานและยื่นเรื่องเรียกร้อง
  • •เจรจากับบริษัทประกันภัย
  • •ติดตามความคืบหน้าจนได้รับการจ่ายสินไหม

ยกระดับข้อพิพาทและดำเนินคดี

กรณีถูกปฏิเสธการจ่ายสินไหมและต้องยกระดับข้อพิพาท

  • •ยื่นเรื่องร้องเรียนต่อ คปภ.
  • •ฟ้องคดีต่อศาล
  • •ติดตามการบังคับตามคำพิพากษา

สถานการณ์ตัวอย่าง (สมมติเพื่ออธิบาย)

หน้างานจริงมักเป็นแบบนี้

ตัวอย่างสมมติเพื่ออธิบายวิธีทำงาน ไม่ใช่ผลลัพธ์ของลูกค้ารายใดรายหนึ่ง

กรณี 1

ร้านอาหารในกรุงเทพฯ ที่เกิดเพลิงไหม้ครัวและมีประกันอัคคีภัยคุ้มครองทรัพย์สิน

ปัญหา: บริษัทประกันภัยปฏิเสธจ่ายสินไหมโดยอ้างว่าสาเหตุไฟไหม้เกิดจากการดัดแปลงระบบไฟฟ้าที่ไม่ได้แจ้ง

วิธีทำ: ตรวจสอบเอกสารการติดตั้งระบบไฟฟ้าและรายงานผู้ตรวจสอบเพื่อพิสูจน์ว่าไม่เข้าข้อยกเว้นตามกรมธรรม์

สิ่งที่เปลี่ยน: บริษัทประกันภัยยอมจ่ายค่าสินไหมบางส่วนหลังเจรจาโดยไม่ต้องยื่นเรื่องต่อ คปภ.

กรณี 2

โรงงานผลิตชิ้นส่วนยานยนต์ในระยองที่เสียหายจากน้ำท่วมและมีกรมธรรม์ธุรกิจหยุดชะงัก

ปัญหา: บริษัทประกันภัยประเมินความเสียหายด้านรายได้ต่ำกว่าความเป็นจริงเพราะไม่รับข้อมูลยอดขายย้อนหลังครบถ้วน

วิธีทำ: จัดทำรายงานเปรียบเทียบยอดขายย้อนหลัง 3 ปีร่วมกับฝ่ายบัญชีเพื่อพิสูจน์มูลค่าความเสียหายที่แท้จริง

สิ่งที่เปลี่ยน: บริษัทประกันภัยปรับเพิ่มจำนวนค่าสินไหมให้ตรงกับหลักฐานทางบัญชีที่นำเสนอ

กรณี 3

บริษัทขนส่งสินค้าในขอนแก่นที่รถบรรทุกประสบอุบัติเหตุและมีคู่กรณีบุคคลที่สาม

ปัญหา: บริษัทประกันภัยจ่ายค่าสินไหมให้คู่กรณีแล้วต้องการไล่เบี้ยผู้เอาประกันภัยเพิ่มเติมโดยอ้างสิทธิรับช่วงสิทธิผิดหลัก

วิธีทำ: ตรวจสอบขอบเขตสิทธิรับช่วงสิทธิตามกรมธรรม์และประมวลกฎหมายแพ่งและพาณิชย์เพื่อโต้แย้งจำนวนที่เรียกเกิน

สิ่งที่เปลี่ยน: บริษัทประกันภัยยอมรับว่าจำนวนที่เรียกไล่เบี้ยเกินขอบเขตที่กฎหมายรับรองและปรับลดลง

จุดพลาดที่มีราคาแพง

ความเสี่ยงต้นทุนถ้าพลาดวิธีป้องกันของเรา
แจ้งเหตุความเสียหายล่าช้าเกินกำหนดในกรมธรรม์บริษัทประกันภัยอาจปฏิเสธความคุ้มครองทั้งหมดหรือบางส่วนแจ้งเหตุทันทีที่ทราบความเสียหายและบันทึกวันเวลาที่แจ้งไว้เป็นหลักฐาน
ไม่เก็บภาพถ่ายหรือหลักฐานความเสียหายก่อนซ่อมแซมไม่มีหลักฐานพิสูจน์มูลค่าความเสียหายที่แท้จริงเมื่อบริษัทประกันภัยโต้แย้งถ่ายภาพและวิดีโอความเสียหายทันทีที่ปลอดภัยก่อนเริ่มซ่อมแซมใด ๆ
ยอมรับข้อเสนอจ่ายสินไหมครั้งแรกโดยไม่ตรวจสอบความสมเหตุสมผลได้รับค่าสินไหมต่ำกว่ามูลค่าความเสียหายจริงและเสียสิทธิเรียกร้องเพิ่มภายหลังเปรียบเทียบข้อเสนอกับหลักฐานความเสียหายและรายงานผู้สำรวจภัยก่อนตัดสินใจ
ไม่ตรวจข้อยกเว้นในกรมธรรม์ก่อนเกิดเหตุพบภายหลังว่าความเสียหายที่เกิดขึ้นไม่อยู่ในความคุ้มครองตั้งแต่แรกทบทวนข้อยกเว้นและเงื่อนไขพิเศษของกรมธรรม์เป็นประจำทุกปีก่อนต่ออายุ
ไม่บันทึกบัญชีเงินค่าสินไหมทดแทนแยกประเภทให้ชัดเจนคำนวณภาษีผิดพลาดเมื่อรวมเงินชดเชยทรัพย์สินกับเงินชดเชยรายได้ปะปนกันแยกบันทึกเงินค่าสินไหมตามประเภทความเสียหายและปรึกษาฝ่ายภาษีก่อนยื่นแบบ

ทำเอง vs จ้างพนักงาน vs ใช้เรา

หัวข้อทำเองจ้างพนักงานประจำThai Law & Accounting
การตีความข้อยกเว้นในกรมธรรม์อ่านเฉพาะหน้าตารางกรมธรรม์โดยข้ามเงื่อนไขทั่วไปฝ่ายจัดซื้อประกันภัยรู้ราคาแต่ไม่ชำนาญถ้อยคำทางกฎหมายตีความทุกเงื่อนไขและข้อยกเว้นเทียบกับข้อเท็จจริงของความเสียหายจริง
การรวบรวมหลักฐานความเสียหายถ่ายภาพเพียงบางส่วนหลังเริ่มซ่อมแซมไปแล้วมีข้อมูลบัญชีแต่ไม่รู้ว่าต้องเชื่อมโยงกับรายงานผู้สำรวจภัยอย่างไรจัดระบบหลักฐานให้ครบตามที่บริษัทประกันภัยและ คปภ. ต้องการ
การเจรจากับบริษัทประกันภัยยอมรับข้อเสนอแรกเพราะไม่ทราบสิทธิที่มีโต้แย้งได้บางส่วนแต่ขาดกรอบกฎหมายรองรับเจรจาบนฐานข้อกฎหมายและหลักฐานที่ตรวจสอบแล้ว
การยกระดับข้อพิพาทที่เจรจาไม่สำเร็จไม่ทราบว่าต้องยื่นเรื่องต่อ คปภ. หรือควรฟ้องศาลโดยตรงทราบช่องทางแต่ไม่มีเวลาติดตามกระบวนการเลือกช่องทางที่เหมาะกับข้อเท็จจริงและติดตามจนได้ข้อยุติ

มุมบัญชี–ภาษีของงานนี้

มุมมองบัญชีและภาษีของเงินค่าสินไหมทดแทน

เงินค่าสินไหมทดแทนที่ได้รับมีผลต่องบการเงินและภาษีแตกต่างกันตามลักษณะความเสียหาย เงินชดเชยมูลค่าทรัพย์สินที่สูญเสียมักไม่ถือเป็นรายได้ที่ต้องเสียภาษี แต่เงินชดเชยรายได้ที่ขาดหายไปหรือส่วนที่เกินมูลค่าทางบัญชีของทรัพย์สินอาจต้องนำมารวมคำนวณกำไรสุทธิ ทีมบัญชีของเราตรวจสอบร่วมกับทีมกฎหมายก่อนบันทึกบัญชีทุกครั้ง

การบันทึกบัญชีเงินค่าสินไหมทดแทน

จัดประเภทเงินที่ได้รับเป็นรายได้อื่นหรือปรับมูลค่าทรัพย์สินตามลักษณะความเสียหายจริง

ภาษีเงินได้นิติบุคคลจากเงินชดเชย

พิจารณาว่าเงินส่วนที่เกินมูลค่าทางบัญชีของทรัพย์สินต้องนำมารวมคำนวณกำไรสุทธิหรือไม่

ผลต่อรายงานทางการเงินระหว่างรอผลเคลม

พิจารณาการเปิดเผยข้อมูลหนี้สินที่อาจเกิดขึ้นหรือสินทรัพย์ที่อาจได้รับตามมาตรฐานการรายงานทางการเงิน

ความเชื่อมโยงกับข้อพิพาทสัญญาก่อสร้าง

ตรวจสอบว่าความเสียหายจากงานก่อสร้างที่มีข้อพิพาทเข้าเงื่อนไขความคุ้มครองของกรมธรรม์งานก่อสร้างหรือไม่

ดูบริการที่เกี่ยวข้อง

ศัพท์ที่ควรรู้

ผู้เอาประกันภัย
บุคคลหรือนิติบุคคลที่ทำสัญญาประกันภัยและมีสิทธิได้รับความคุ้มครอง
การรับช่วงสิทธิ (Subrogation)
สิทธิของบริษัทประกันภัยที่จะไล่เบี้ยบุคคลภายนอกผู้ก่อความเสียหายหลังจ่ายค่าสินไหมแล้ว
คปภ. (OIC)
สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย หน่วยงานกำกับดูแลธุรกิจประกันภัยของไทย
ผู้สำรวจภัย (Loss Adjuster)
ผู้เชี่ยวชาญที่ประเมินสาเหตุและมูลค่าความเสียหายแทนบริษัทประกันภัย
อายุความ (Limitation Period)
ระยะเวลาที่กฎหมายกำหนดให้ต้องใช้สิทธิเรียกร้อง มิฉะนั้นสิทธินั้นจะระงับ
ธุรกิจหยุดชะงัก (Business Interruption)
ความคุ้มครองประกันภัยที่ชดเชยรายได้ที่สูญเสียระหว่างหยุดดำเนินธุรกิจจากภัยที่คุ้มครอง
ข้อยกเว้น (Exclusion)
เงื่อนไขในกรมธรรม์ที่ระบุความเสียหายซึ่งไม่อยู่ในความคุ้มครอง

ข้อสังเกตจากพื้นที่ที่เราให้บริการ

สำนักงานลาดพร้าว 95 กรุงเทพฯ ของเรามักดูแลข้อพิพาทประกันภัยธุรกิจหยุดชะงักและทรัพย์สินของอาคารพาณิชย์ขนาดใหญ่ ขณะที่สาขาอุดรธานีและหนองคาย พบข้อพิพาทประกันภัยรถยนต์และประกันอัคคีภัยของธุรกิจ SME เป็นส่วนใหญ่ ซึ่งมักเกี่ยวข้องกับคู่กรณีบุคคลที่สามและการรับช่วงสิทธิ ส่วนสาขาขอนแก่นรับผิดชอบข้อพิพาทประกันภัยที่เกี่ยวเนื่องกับงานก่อสร้างและโรงงานอุตสาหกรรมในภาคตะวันออกเฉียงเหนือเป็นพิเศษ ทีมงานทุกสาขาประสานงานร่วมกับฝ่ายบัญชีกลางเพื่อให้การบันทึกเงินค่าสินไหมสอดคล้องกันทั้งเครือ
พื้นที่ให้บริการ

คู่มือภาษีเฉพาะจังหวัด

เราให้บริการครบ 77 จังหวัดผ่านระบบยื่นออนไลน์ ส่วนหน้าคู่มือด้านล่างเป็นจังหวัดที่เราเขียนข้อมูลเฉพาะพื้นที่ไว้จริง เช่น สำนักงานสรรพากรพื้นที่ที่ดูแล และอุตสาหกรรมหลักของจังหวัด

กรุงเทพมหานครสมุทรปราการนนทบุรีปทุมธานีพระนครศรีอยุธยาอ่างทองลพบุรีสิงห์บุรีชัยนาทสระบุรีนครนายกสมุทรสาครสมุทรสงครามนครปฐมสุพรรณบุรีฉะเชิงเทราปราจีนบุรีสระแก้วชลบุรีระยองจันทบุรีตราดกาญจนบุรีราชบุรีเพชรบุรีประจวบคีรีขันธ์ตากเชียงใหม่เชียงรายลำปางลำพูนแม่ฮ่องสอนน่านพะเยาแพร่อุตรดิตถ์สุโขทัยพิษณุโลกพิจิตรเพชรบูรณ์กำแพงเพชรนครสวรรค์อุทัยธานีขอนแก่นมหาสารคามร้อยเอ็ดกาฬสินธุ์ชัยภูมินครราชสีมาบุรีรัมย์สุรินทร์ศรีสะเกษอุบลราชธานียโสธรอำนาจเจริญมุกดาหารอุดรธานีหนองบัวลำภูเลยสกลนครนครพนมหนองคายบึงกาฬชุมพรระนองสุราษฎร์ธานีพังงาภูเก็ตกระบี่นครศรีธรรมราชตรังพัทลุงสตูลสงขลาปัตตานียะลานราธิวาส

FAQ

คำถามที่พบบ่อย

หากผู้เอาประกันภัยละเลยไม่แจ้งโดยไม่ชักช้าจนบริษัทประกันภัยเสียประโยชน์ อาจถูกปฏิเสธความคุ้มครองตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 881 จึงควรแจ้งเหตุทันทีที่ทราบ

คำตอบนี้ช่วยได้ไหม

พร้อมเริ่มต้นกับ เรียกร้องค่าสินไหมและข้อพิพาทประกันภัย หรือยัง?

ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา